


 VietinBank muốn huy động 16.000 tỷ đồng qua kênh trái phiếu, 50% cho vay bất động sản
-
VietinBank muốn huy động 16.000 tỷ đồng qua kênh trái phiếu, 50% cho vay bất động sản
-
 Fed tăng lãi suất không tác động lớn đến thị trường chứng khoán Việt Nam
-
 Dragon Capital "quay xe" gom cổ phiếu PNJ sau 1 tháng bán ra
-
 LPBank được vinh danh Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam 2026
-
Loại dư nợ cho vay nhà hàng, khách sạn, khu sinh thái khỏi tín dụng bất động sản -
Áp lực lên bài toán vốn với đại dự án hạ tầng
3 cổ phiếu cần quan tâm ngày 27/3
T.Thúy
- 27/03/2014 07:07

Đầu tư lược trích phân tích một số cổ phiếu nhà đầu tư cần quan tâm khi bước vào phiên giao dịch ngày 27/3 của các công ty chứng khoán.
TIN LIÊN QUAN
1- PXS: Khuyến nghị tích lũy
(CTCK Rồng Việt – VDSC)
CTCP Kết cấu kim loại và lắp máy dầu khí (PXS – sàn HOSE) là doanh nghiệp xây lắp hoạt động trong lĩnh vực đặc biệt (cơ khí chế tạo giàn khoan) với tỷ suất biên lợi nhuận khá cao.
Trước cơ hội lớn đối với lĩnh vực xây lắp dầu khí của Việt Nam nói chung và các dự án hiện có của PXS nói riêng, chúng tôi nâng mức giá mục tiêu đối với cổ phiếu PXS lên 27.300 đồng/CP từ mức 15.500 đồng/CP (ngày 28/11/2013) với khuyến nghị Tích lũy.
Sự thay đổi này chủ yếu dựa trên kết quả kinh doanh 2014 của công ty được dự báo lạc quan hơn. Đồng thời, biến động giá cổ phiếu trên thị trường thời gian qua đã nâng chỉ số P/E của doanh nghiệp dầu khí lên đáng kể, tác động đến kết quả định giá theo phương pháp so sánh.
2- DHG: Khuyến nghị nắm giữ dài hạn
(CTCK Maybank KimEng - MBKE)
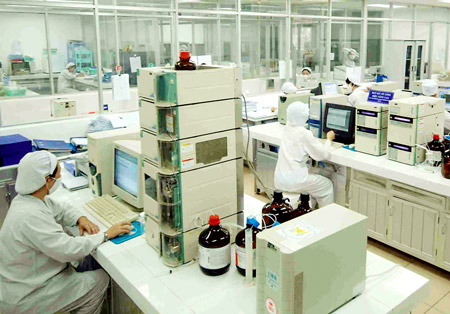
CTCP Dược Hậu Giang (DHG – sàn HOSE) dự kiến chia cổ phiếu thưởng tỷ lệ 3:1.
Kế hoạch 2014 khá thận trọng với 3.880 tỷ đồng doanh thu thuần (tăng 10% so với cùng kỳ) và 686 tỷ đồng lợi nhuận trước thuế (tăng 6% so với cùng kỳ).
Chúng tôi dự báo 2014 lạc quan hơn với doanh thu thuần tăng 16% so với cùng kỳ, đạt 4.091 tỷ đồng với kỳ vọng tăng trưởng mạnh từ nhà máy mới.
Với những yếu tốt trên, chúng tôi khuyến nghị Nắm giữ cổ phiếu DHG trong dài hạn.
3- PGS: LN 2014 dự phóng giảm từ 252,3 tỷ xuống 172,4 tỷ
(CTCK Rồng Việt – VDSC)
Chúng tôi vẫn đánh giá cao triển vọng kinh doanh CNG của CTCP Khí hóa lỏng miền Nam (PGS – sàn HOSE) trong dài hạn mặc dù có những khó khăn xuất hiện ngay trong quý đầu năm như giá khí đầu vào tăng và khách hàng lớn ngường hợp đồng chuyển sang dùng nhiên liệu biomass.
Yếu tố tích cực đối trọng lại khó khăn trên là công ty con CNG Việt Nam vẫn giữ được sản lượng tiêu thụ khả quan và chính sách khấu hao nhanh giúp công ty hết chi phí khấu hao trong quý II năm nay. Tuy vậy, điểm chúng tôi quan ngại là hoạt động kinh doanh LPG của PGS vẫn chưa cho thấy hiệu quả và việc hạch toán chi phí tăng đột biến khiến kết quả lợi nhuận rất khó dự đoán.
Trong lần cập nhật này, chúng đôi điều chỉnh giảm kết quả dự phóng lợi nhuận của PGS trong năm 2014 từ mức 252,3 tỷ đồng xuống 172,4 tỷ đồng do điều chính các yếu tố: giảm kỳ vọng về lợi nhuận của VT- Gas, giảm sản lượng khí CNG của công ty mẹ và giả định bán CNG sẽ tăng 2% trong năm nay. Với mức EPS dự phóng cho năm 2014 là 4.536 đồng/CP, chúng tôi đưa ra khuyến nghị Trung lập đối với cổ phiếu này trong trung hạn.
T.Thúy (ĐTCK)
VN-Index đang hướng tới mốc 630 điểm
Chỉ số VN-Index vẫn đang duy trì đà tăng nhờ sự ủng hộ tích cực của dòng tiền, đặc biệt là dòng tiền của nhà đầu tư trong nước. Trong tuần...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Fed đảo chiều chính sách: Tăng lãi suất lần đầu sau 3 năm; giá vàng tiếp tục lao dốc -
Fed tăng lãi suất lần đầu sau hơn 3 năm -
Huy động thêm 27.756 tỷ đồng qua đấu thầu trái phiếu Chính phủ -
Chứng khoán phiên 16/9: Giằng co quanh ngưỡng 1.810 điểm, khối ngoại tiếp tục gom mua cổ phiếu -
Trái phiếu bất động sản bất ngờ sôi động trở lại, Masterise dẫn đầu về lượng phát hành -
Pacific Bridge Capital chậm công bố hàng loạt báo cáo, bị xử phạt 170 triệu đồng -
Siết công bố thông tin, giám sát giao dịch trên thị trường tài sản mã hóa




-
 18 năm tiếp tục khẳng định vị thế tại thị trường Việt Nam
-
 Mở bán chính thức KĐT Đất Việt Green Park, ưu đãi hấp dẫn cho khách hàng tham dự
-
 Khi chiến lược nhân sự trở thành động lực tăng trưởng của doanh nghiệp
-
 VALUE10 2026: Nhận diện doanh nghiệp có năng lực tạo giá trị hàng đầu Việt Nam
-
 Sửa Luật Bưu chính để đáp ứng yêu cầu phát triển mới
-
 Chất lượng tài sản ngân hàng: Cần nhìn xa hơn tỷ lệ nợ xấu