


 HoSE lập thêm bộ chỉ số cổ phiếu kinh tế tư nhân tăng trưởng VNPRIVGRO
-
HoSE lập thêm bộ chỉ số cổ phiếu kinh tế tư nhân tăng trưởng VNPRIVGRO
-
 AMY Grupo hoàn tất IPO, tính dùng phần lớn tiền thu được đi trả nợ ngân hàng
-
 Nhựa Tiền Phong: Cần cơ chế chia sẻ tài nguyên để thúc đẩy cộng sinh công nghiệp
-
 Chứng khoán phiên 29/9: Bluechips vẫn yếu, khớp lệnh sàn HoSE chỉ đạt 10.300 tỷ đồng
-
Ban hành quy định mới về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ -
Nhiều ngân hàng Việt Nam sẽ bán thêm vốn cho nhà đầu tư nước ngoài
Bảo hiểm nhân thọ: Sẽ có phiên bản cho người cao tuổi
Gia Linh (Tinnhanhchungkhoan.vn)
- 16/05/2017 15:01

Theo một số chuyên gia trong ngành bảo hiểm, trong xu hướng phát triển các sản phẩm bảo hiểm nhân thọ, thời gian tới, bảo hiểm sức khỏe và chăm sóc y tế vẫn là sản phẩm bán tốt nhất của thị trường.
TIN LIÊN QUAN
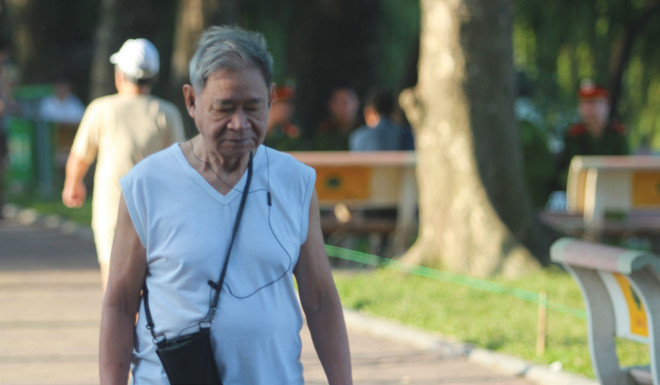 |
| Tuổi thọ trung bình của người dân ngày càng cao đang là vấn đề đối với các công ty bảo hiểm |
Tất nhiên, tùy tình hình mỗi thị trường mà các công ty bảo hiểm sẽ có phát triển thêm nhiều sản phẩm bảo hiểm mới nhằm đáp ứng nhu cầu của khách hàng.
Chẳng hạn ở Nhật Bản, khi thị trường bảo hiểm đã gần như bão hòa và không tăng trưởng vì dân số đang già hóa, các công ty bảo hiểm ở thị trường này phải phát triển sản phẩm theo hướng mới.
Liên kết với các viện dưỡng lão để tạo ra những sản phẩm bảo hiểm cho phân khúc khách hàng lớn tuổi đang là một xu hướng không chỉ ở thị trường Nhật Bản, mà còn là xu hướng của các quốc gia kinh tế phát triển.
Cụ thể, tại Nhật, một số sản phẩm bảo hiểm ở thị trường này, thay vì trả tiền mặt cho khách hàng khi hợp đồng đáo hạn, theo thỏa thuận của công ty với khách hàng, công ty bảo hiểm sẽ chi trả thẳng cho viện dưỡng lão để chăm sóc khách hàng khi về già. Được biết, đã có công ty bảo hiểm ở Nhật đang nghiên cứu xây dựng mô hình này ở Việt Nam.
“Việc phát triển mô hình này ở Việt Nam để làm nơi nghỉ dưỡng cho khách hàng Nhật Bản, vấn đề không phải mô hình xây dựng hay tìm kiếm bất động sản thích hợp mà là đội ngũ chăm sóc những khách hàng này.
Theo quy định ở bên Nhật, viện dưỡng lão phải hoạt động 24/24 giờ, 3 nhân viên chăm sóc một người già. Chúng tôi cũng đang xem xét nghiên cứu phát triển mô hình và sản phẩm bảo hiểm này cho khách hàng Việt Nam”, lãnh đạo cấp cao của một công ty bảo hiểm nhân thọ Nhật Bản chia sẻ.
Thị trường bảo hiểm nhân thọ Việt Nam hiện nay đã có gần đầy đủ các sản phẩm bảo hiểm mà các thị trường khác đang bán. Tuy nhiên, nhu cầu về sản phẩm bảo hiểm của thị trường Việt Nam vẫn tập trung chủ yếu ở các nhu cầu cơ bản, như viện phí, chăm sóc sức khỏe, bệnh hiểm nghèo và các sản phẩm hỗn hợp hay tử kỳ.
Được biết, bảo hiểm y tế chăm sóc sức khỏe vẫn là sản phẩm bán chạy cũng như có tỷ lệ bồi thường cao trên thị trường bảo hiểm Việt Nam. Các chuyên gia trong ngành, khi dân số già hóa thì chi phí y tế cũng ngày càng tăng.
Theo một thống kê, chi phí điều trị cho người cao tuổi thường cao gấp 8 - 10 lần người trẻ, mặc dù số người cao tuổi chiếm 10% dân số nhưng sử dụng tới trên 50% chi phí điều trị mỗi năm. Đa phần người cao tuổi thường mắc các bệnh mãn tính như: tăng huyết áp, đái tháo đường, ung thư, thoái hóa khớp, sa sút trí tuệ… phải điều trị suốt đời, nên nhu cầu khám chữa bệnh rất lớn và chi phí y tế điều trị rất tốn kém.
Thực tế, tỷ lệ dân số già và tuổi thọ ngày càng tăng cao không chỉ là vấn đề ảnh hưởng đến khả năng tăng trưởng doanh thu khai thác mới của các công ty bảo hiểm nhân thọ tại các thị trường bảo hiểm đã phát triển như Nhật Bản hay các thị trường châu Âu khác.
Đối với những sản phẩm bảo hiểm sức khỏe y tế và bảo hiểm trọn đời, tuổi thọ của dân số ngày càng tăng cao cũng là vấn đề không nhỏ trong việc tính toán các quyền lợi cũng như mức phí thụ hưởng của khách hàng.
Thị trường Việt Nam cũng không ngoại lệ, đặc biệt với những sản phẩm bảo hiểm nhân thọ có thiết kế các kế hoạch bảo vệ lên tới 99 năm.
“Điều kiện sống tốt hơn khiến tuổi thọ trung bình của người dân ở nhiều quốc gia ngày càng tăng cao. Vấn đề này có thể ảnh hưởng đến cách tính toán của các sản phẩm bảo hiểm nhân thọ đang bán trên thị trường và cả thị trường bảo hiểm Việt Nam.
Tất nhiên, các công ty bảo hiểm nhân thọ tại Việt Nam vẫn sẽ phát triển dòng bảo hiểm liên quan đến sức khỏe và chi phí điều trị y tế, nhưng sẽ có những tính toán điều chỉnh quyền lợi cho thích hợp”, lãnh đạo cấp cao một công ty bảo hiểm nhân thọ nhìn nhận.
Bảo hiểm nhân thọ "so tài" trên Facebook
Trong bối cảnh phong trào sử dụng các trang mạng xã hội, nổi bật nhất là Facebook nở rộ, các công ty bảo hiểm nhân thọ đã và đang tận dụng tối...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 HoSE lập thêm bộ chỉ số cổ phiếu kinh tế tư nhân tăng trưởng VNPRIVGRO
-
 AMY Grupo hoàn tất IPO, tính dùng phần lớn tiền thu được đi trả nợ ngân hàng
-
 Nhựa Tiền Phong: Cần cơ chế chia sẻ tài nguyên để thúc đẩy cộng sinh công nghiệp
-
 Chứng khoán phiên 29/9: Bluechips vẫn yếu, khớp lệnh sàn HoSE chỉ đạt 10.300 tỷ đồng
-
Ban hành quy định mới về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ -
Nhiều ngân hàng Việt Nam sẽ bán thêm vốn cho nhà đầu tư nước ngoài -
Gần 10% cổ phần Kosy chất bán giá sàn, lãnh đạo liên tục bị call margin -
Vietbank bổ nhiệm ông Chester Gorski giữ chức quyền Tổng giám đốc -
Hạ tầng Crystal muốn huy động thêm 2.000 tỷ đồng trái phiếu, bảo đảm bằng cổ phiếu -
Nâng chuẩn mới về công bố thông tin trên thị trường chứng khoán -
Vàng, bitcoin đồng loạt giảm mạnh
-
1  Khai mạc Diễn đàn Bất động sản công nghiệp Việt Nam 2026
-
2  Bất động sản công nghiệp trước cuộc đua tạo lợi thế mới
-
3  Bất động sản công nghiệp Việt Nam: Bước ngoặt chiến lược giữa làn sóng tái cấu trúc toàn cầu
-
4  Luật Phát triển doanh nghiệp nhỏ và vừa khuyến khích phát triển cả quy mô và chất lượng doanh nghiệp




-
 Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng?
-
 SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
 Năng lực sản xuất đứng sau lợi thế cạnh tranh của Hải Anh
-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
 Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước