


 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
 Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng
-
 Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm
-
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới
Bảo hiểm nông nghiệp trước nhiều thách thức
Ngọc Lan (Tinnhanhchungkhoan.vn)
- 20/08/2016 15:48

Sau một thời gian khá dài tạm ngưng bảo hiểm thủy sản (vì chưa kiểm soát được rủi ro cũng như tình trạng trục lợi bảo hiểm, các nhà tái bảo hiểm không nhận tái bảo hiểm), mà chỉ triển khai bảo hiểm cây trồng, vật nuôi với hình thức Nhà nước hỗ trợ một phần phí bảo hiểm cho hộ nghèo và hộ cận nghèo, tới đây, các doanh nghiệp bảo hiểm phi nhân thọ sẽ tái triển khai bảo hiểm nông nghiệp dành cho tất cả đối tượng theo nguyên tắc tự nguyện.
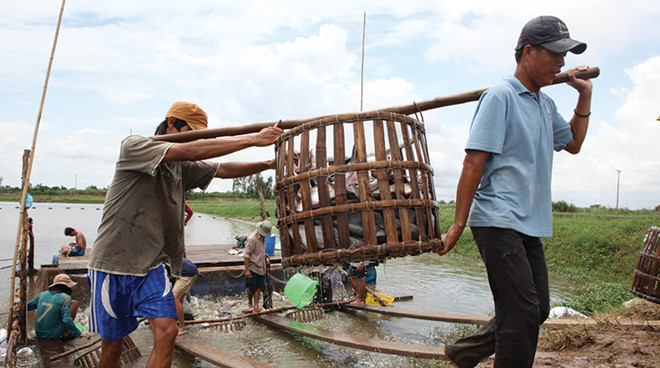 |
| Các nhà bảo hiểm hiện đang gặp nhiều khó khăn trong việc kiểm soát quy trình nuôi trồng thủy sản |
Báo cáo tổng hợp tại Hội nghị đánh giá việc triển khai thí điểm bảo hiểm nông nghiệp đối với thủy sản được Bộ Tài chính, Bộ Nông nghiệp và Phát triển nông thôn tổ chức mới đây cho thấy, số lượng hộ dân tham gia bảo hiểm nông nghiệp chủ yếu là hộ nghèo và cận nghèo (chiếm 76,8%), trong khi số hộ thường tham gia thấp.
Theo Báo cáo, các hộ nghèo và cận nghèo tham gia chương trình bảo hiểm là do được Nhà nước hỗ trợ 90-100% phí bảo hiểm (trong khi vẫn được hưởng mọi ưu đãi của chương trình). Còn đối với hộ thường, tỷ lệ tham gia bảo hiểm thấp, bởi đây là sản phẩm mới (nên họ tỏ ra e ngại – PV), cùng với đó là hạn chế về phạm vi chương trình, khi mỗi tỉnh chỉ có 3 huyện, mỗi huyện chỉ có 3 xã được Bộ Nông nghiệp và Phát triển nông thôn lựa chọn. Với phạm vi này, nguyên tắc “số đông bù số ít” chưa được đảm bảo. Chẳng hạn, tỉnh Bạc Liêu có 1.465 hộ tham gia bảo hiểm, tổng phí bảo hiểm thu được là 56,8 tỷ đồng, nhưng số tiền bồi thường lên tới 190,3 tỷ đồng...
Trên thực tế, trong thời gian thực hiện thí điểm chương trình, tình hình bệnh dịch và thiên tai xảy ra đối với ngành thủy sản là khá thường xuyên, khiến nhiều doanh nghiệp bảo hiểm bị thua lỗ (ước tính khoảng 89,2 tỷ đồng). Phần lớn các hợp đồng bảo hiểm đã được tái bảo hiểm cho nhà tái bảo hiểm nước ngoài (SwissRe) và nhà tái bảo hiểm cũng bị lỗ gần 15 triệu USD (chưa tính chi phí quản lý của doanh nghiệp). Do đó, việc các nhà tái bảo hiểm không nhận tái bảo hiểm là điều dễ hiểu. Nếu muốn họ nhận tái bảo hiểm thì phải điều chỉnh mức phí bảo hiểm lên rất cao, điều này sẽ làm tăng chi phí hỗ trợ của Nhà nước cũng như các hộ dân (hộ thường).
Theo các chuyên gia trong ngành, khi bảo hiểm nông nghiệp được tái triển khai trên diện rộng, với các cơ chế mới, hy vọng các nhà bảo hiểm sẽ hào hứng hơn khi tham gia vào sân chơi này.
Trước tình hình đó, tại Hội nghị, liên Bộ Tài chính – Nông nghiệp và Phát triển nông thôn đã đề xuất Chính phủ chấm dứt chương trình thí điểm trên, đồng thời triển khai bảo hiểm nông nghiệp theo nguyên tắc tự nguyện, không giới hạn phạm vi địa bàn và đối tượng bảo hiểm (cây trồng, vật nuôi, thủy sản...). Trong đó, Nhà nước vẫn hỗ trợ phí bảo hiểm cho hộ nghèo và cận nghèo ở các sản phẩm chủ yếu, nhưng không hỗ trợ 100%, mà người dân phải tự chi trả tỷ lệ nhất định phí bảo hiểm để có trách nhiệm hơn trong việc quản lý và kiểm soát rủi ro...
Ngoài ra, để việc triển khai thành công hơn, thì khâu tổ chức nuôi trồng cùng cần phải tổ chức lại. Chẳng hạn, đối với thủy sản, quy trình nuôi trồng yêu cầu phải có đường cấp và thoát nước riêng biệt, đảm bảo chắc chắn, không rò rỉ; khử trùng nước trước khi thả con giống; bổ sung vi sinh có lợi và gây màu nước; kiển tra độ kiềm, độ PH, độ mặn, nhiệt độ thích hợp... Quy trình chăn nuôi yêu cầu phải có chuồng trại cao ráo, thoáng mát về mùa hè, ấm về mùa đông, tránh mưa tạt, gió lùa; diện tích chuồng phải đảm bảo vật nuôi ăn, ngủ và vận động tốt; đảm bảo nhiệt độ nuôi phù hợp với từng tuần tuổi (nuôi gà vịt)...
Được biết, trong bảo hiểm nông nghiệp hiện nay, các doanh nghiệp bảo hiểm vẫn triển khai bảo hiểm thương mại đối với cây trồng, vật nuôi, nhưng việc nhận bảo hiểm được kiểm soát rất chặt chẽ. Theo các chuyên gia trong ngành, khi bảo hiểm nông nghiệp được tái triển khai trên diện rộng, với các cơ chế mới như được chủ động trong triển khai, xây dựng quy tắc, điều khoản, biểu phí bảo hiểm nông nghiệp theo quy định pháp luật hiện hành... hy vọng các nhà bảo hiểm sẽ hào hứng hơn khi tham gia vào sân chơi này.
Mặc dù vậy, các chuyên gia cũng chỉ ra rằng, trước mắt, thách thức sẽ lớn hơn cơ hội. Thách thức không chỉ đến từ mặt khách quan như hoạt động nuôi trồng còn manh mún và chưa khoa học, nhận thức của các hộ nuôi trồng về bảo hiểm chưa đầy đủ..., mà còn xuất phát từ chính nội tại doanh nghiệp bảo hiểm. Chẳng hạn, các nhà bảo hiểm hiện đang gặp nhiều khó khăn trong việc kiểm soát quy trình trồng trọt, chăn nuôi, nuôi trồng thủy sản do hạn chế về chuyên môn, bởi quy định nuôi trồng thủy sản là khá phức tạp, nhất là việc kiểm soát mật độ nuôi thả đối với tôm, cá và các yếu tố kỹ thuật nuôi trồng...
"Kích" bảo hiểm nông nghiệp bằng mô hình PPP
Ngày 8/10 tại Hà Nội, Viện Chính sách và Chiến lược Phát triển nông nghiệp nông thôn (Bộ NN&PTNT) đã tổ chức Hội thảo tổng kết Dự án “Hỗ...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư

-
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới -
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất -
Lãi suất liên ngân hàng qua đêm biến động dữ dội, lao dốc mạnh về 1% -
VietinBank ra mắt Gói dịch vụ thanh toán 2026: Tối ưu chi phí, linh hoạt theo nhu cầu doanh nghiệp -
Thêm 2 công ty chứng khoán bị xử phạt -
Chứng khoán Rồng Việt bị xử phạt, buộc dừng cung cấp một dịch vụ tài chính






-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai
-
 Vạn Phúc City: Nhà phố hưởng lợi từ nhịp sống đô thị ven sông
-
 Hành trình khám phá miền Trung qua những giá trị văn hóa đặc sắc