


 Ngân hàng rầm rộ báo lãi, tăng lương nhân viên
-
Ngân hàng rầm rộ báo lãi, tăng lương nhân viên
-
 Chứng khoán phiên 13/11: VN-Index kéo xanh phút cuối, khối ngoại bất ngờ đảo chiều trong phiên
-
 Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi
-
 HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài
-
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro -
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11
Các chiêu biến tướng của CTCK trên đường chạy đua tăng vốn
Tân Văn (Tinnhanhchungkhoan.vn)
- 02/06/2016 09:07

Để đủ điều kiện tham gia TTCK phái sinh, cũng như đáp ứng các đòi hỏi cao về an toàn tài chính cho triển khai các nghiệp vụ mới trong thời gian tới, chẳng hạn giao dịch trong ngày, các công ty chứng khoán (CTCK) đang chạy đua tăng vốn. Sức ép tăng vốn khiến thị trường lo ngại khả năng có công ty thực hiện tăng vốn “ảo”.
TIN LIÊN QUAN
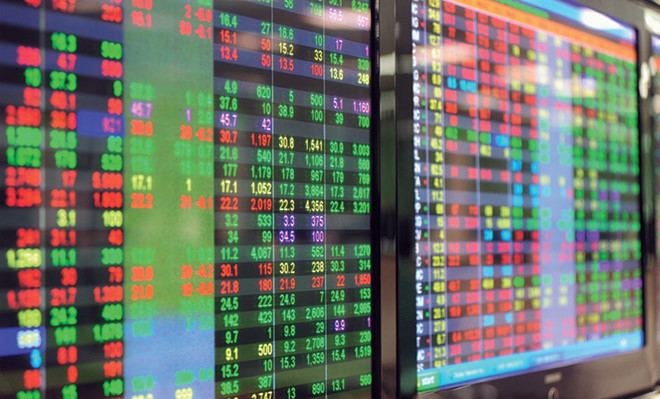 |
| Tham gia môi giới chứng khoán phái sinh, CTCK phải có vốn 800 tỷ đồng |
Áp lực 800 - 900 tỷ đồng vốn chủ sở hữu
Cùng với việc Ủy ban Chứng khoán Nhà nước (UBCK) thúc đẩy Sở GDCK Hà Nội, Trung tâm Lưu ký chứng khoán và các thành viên thị trường khác hoàn tất các khâu chuẩn bị để sẵn sàng mở cửa TTCK phái sinh vào đầu năm 2017, các CTCK đang chạy đua tìm cách tăng vốn, để đủ điều kiện tham gia sân chơi mới này.
Theo quy định, tham gia TTCK phái sinh, CTCK phải có vốn điều lệ, vốn chủ sở hữu từ 600 tỷ đồng trở lên. Với mức vốn này, CTCK được tự doanh chứng khoán phái sinh. Còn để tham gia môi giới chứng khoán phái sinh, CTCK phải có vốn 800 tỷ đồng. Để trở thành thành viên bù trừ trực tiếp và thành viên bù trừ chung, điều kiện về vốn lần lượt là 900 tỷ đồng và 1.200 tỷ đồng.
Tiêu chuẩn vốn trên là cao với rất nhiều CTCK hiện tại. Không muốn bị chậm chân trong tham gia TTCK phái sinh, nên nhiều CTCK đã và đang chạy đua tăng vốn. Chẳng hạn, Công ty TNHH Chứng khoán Mirae Asset Wealth Management vừa hoàn thành tăng vốn điều lệ từ 300 tỷ đồng lên 700 tỷ đồng. Công ty Mirae Asset Wealth Management (Hồng Kông) là đơn vị sở hữu 100% Công ty TNHH Chứng khoán Mirae Asset Wealth Management đã quyết định tăng vốn cho công ty con với mức khủng nêu trên.
Ngoài cách thức tăng vốn theo kiểu ông chủ CTCK rót thêm vốn, hoặc phát hành riêng lẻ cho vài cổ đông lớn, còn một phương thức tăng vốn khá phổ biến đang được các CTCK áp dụng để kịp “vé” tham gia TTCK phái sinh là trả cổ tức bằng cổ phiếu. Sở dĩ phương án này được lựa chọn là bởi bán cổ phần cho cổ đông hiện hữu, cũng như nhà đầu tư chiến lược đều đang gặp khó khăn.
Lãnh đạo một CTCK cho biết, với số vốn hiện tại, công ty đủ điều kiện tham gia cung cấp các dịch vụ: tư vấn, môi giới và tự doanh chứng khoán phái sinh, nhưng không đủ tiêu chuẩn là thành viên bù trừ trực tiếp và thành viên bù trừ chung. Công ty có mục tiêu tham gia đầy đủ các nghiệp vụ phái sinh, nên thời gian qua đã tích cực tìm kiếm nhà đầu tư chiến lược để phát hành tăng vốn, nhưng bất thành, do diễn biến thị trường không thuận lợi.
Trong bối cảnh này, công ty đang nỗ lực tăng vốn lên khoảng 900 tỷ đồng để đáp ứng điều kiện là thành viên bù trừ trực tiếp trên TTCK phái sinh, thông qua phương án trả cổ tức bằng cổ phiếu. Đây là giải pháp khả thi trong bối cảnh không dễ phát hành cổ phiếu cho cổ đông hiện hữu.
Cũng trong tình cảnh đang phải “chạy đôn chạy đáo” tăng vốn khi cửa TTCK phái sinh sắp mở, lãnh đạo một CTCK đang niêm yết chia sẻ, sau một số lần chia cổ tức bằng cổ phiếu, đến nay vốn chủ sở hữu của Công ty vẫn chưa chạm tới mức 600 tỷ đồng để được tham gia TTCK phái sinh, nên Ban lãnh đạo Công ty đang nỗ lực tìm kiếm các giải pháp để kịp tăng vốn trước khi thị trường này mở cửa.
Lo ngại khả năng tăng vốn “ảo”
Từ hai con đường tăng vốn nêu trên của các CTCK gần đây, có một số điểm đáng chú ý, thậm chí có ý kiến đặt nghi vấn, chỉ trong thời gian ngắn mà các CTCK tăng vốn khủng, liệu có công ty thực hiện tăng vốn “ảo”?
Cụ thể, với cách tăng vốn thông qua hình thức ông chủ trực tiếp rót thêm vốn, hoặc phát hành riêng lẻ cho một số đối tác, thì về mặt hình thức, các bên rót vốn chuyển tiền vào tài khoản phong tỏa, trên cơ sở đó ngân hàng cung cấp xác nhận cho CTCK trong hồ sơ tăng vốn trình Ủy ban Chứng khoán Nhà nước (UBCK) phê duyệt. Tuy nhiên, sau khi lượng vốn này hết thời gian bị “nhốt” và sau khi được UBCK cấp giấy chứng nhận tăng vốn thành công, thì số vốn này liệu có thực sự ở lại với CTCK, hay được “ngầm” chuyển cho các bên đã tham gia tăng vốn để trả nợ?
Với cách tăng vốn thông qua chia cổ tức bằng cổ phiếu, có ý kiến cho rằng, đơn vị kiểm toán, nhà quản lý cần kiểm soát chặt chẽ, tránh tình trạng CTCK tạo lãi giả để có nguồn chia cổ tức tăng vốn, đặc biệt là trường hợp lỗ lũy kế kéo dài nhưng bất ngờ công bố có lãi.
Theo một số chuyên gia chứng khoán, để ngăn ngừa nguy cơ CTCK tăng vốn ảo nhằm đáp ứng yêu cầu tham gia triển khai các nghiệp vụ mới, UBCK cần tăng cường kiểm tra, giám sát hồ sơ và tiến trình tăng vốn của các CTCK. Cùng với đó, UBCK phối hợp chặt chẽ, hiệu quả với các công ty kiểm toán, cũng như các bên liên quan nhằm ngăn ngừa các biểu hiện tiêu cực trong hoạt động tăng vốn của các CTCK.
Công ty chứng khoán “liệu cơm gắp mắm” với phái sinh
Sở GDCK Hà Nội (HNX) vừa công bố tài liệu đặc tả giao thức và message kết nối trên TTCK phái sinh tới các CTCK và ngân hàng thương mại. Các CTCK đang...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro -
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11 -
Tín dụng chính sách chuyển động cùng dòng chảy số -
TOP50 2026: 15 năm ghi dấu sức bền của doanh nghiệp Việt Nam -
Lãi suất tăng cao: Năm 2027 có thể là cơ hội để "bắt đáy" bất động sản dòng tiền -
Lãi suất cho vay khó xuống dưới 10%/năm, dư địa giảm phụ thuộc vào rủi ro tín dụng -
VPBank và SMBC hướng tới xây dựng Hành lang tài chính kết nối hai nền kinh tế Việt - Nhật





-
 Chuyên gia Herbalife góp phần đưa khoa học dinh dưỡng thể thao vào thực tiễn bóng đá Việt Nam
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Xây dựng
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bất động sản
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bán lẻ
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Vật liệu xây dựng
-
 Đoàn doanh nghiệp Hoa Kỳ ấn tượng với hệ thống sản xuất tại siêu nhà máy của Vinamilk