


 Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
 Chứng khoán phiên 28/9: Áp lực bán vẫn cao, cổ phiếu chứng khoán lao dốc
-
 TIE bị xử phạt vì nhiều vi phạm trong lĩnh vực chứng khoán
-
 SHB cung cấp giải pháp tài chính toàn diện cho doanh nghiệp xuất nhập khẩu
-
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026
Công ty tài chính không được thu hồi nợ kiểu đe dọa, nhắc nợ tối đa 5 lần/ngày
T.L
- 22/11/2019 14:23

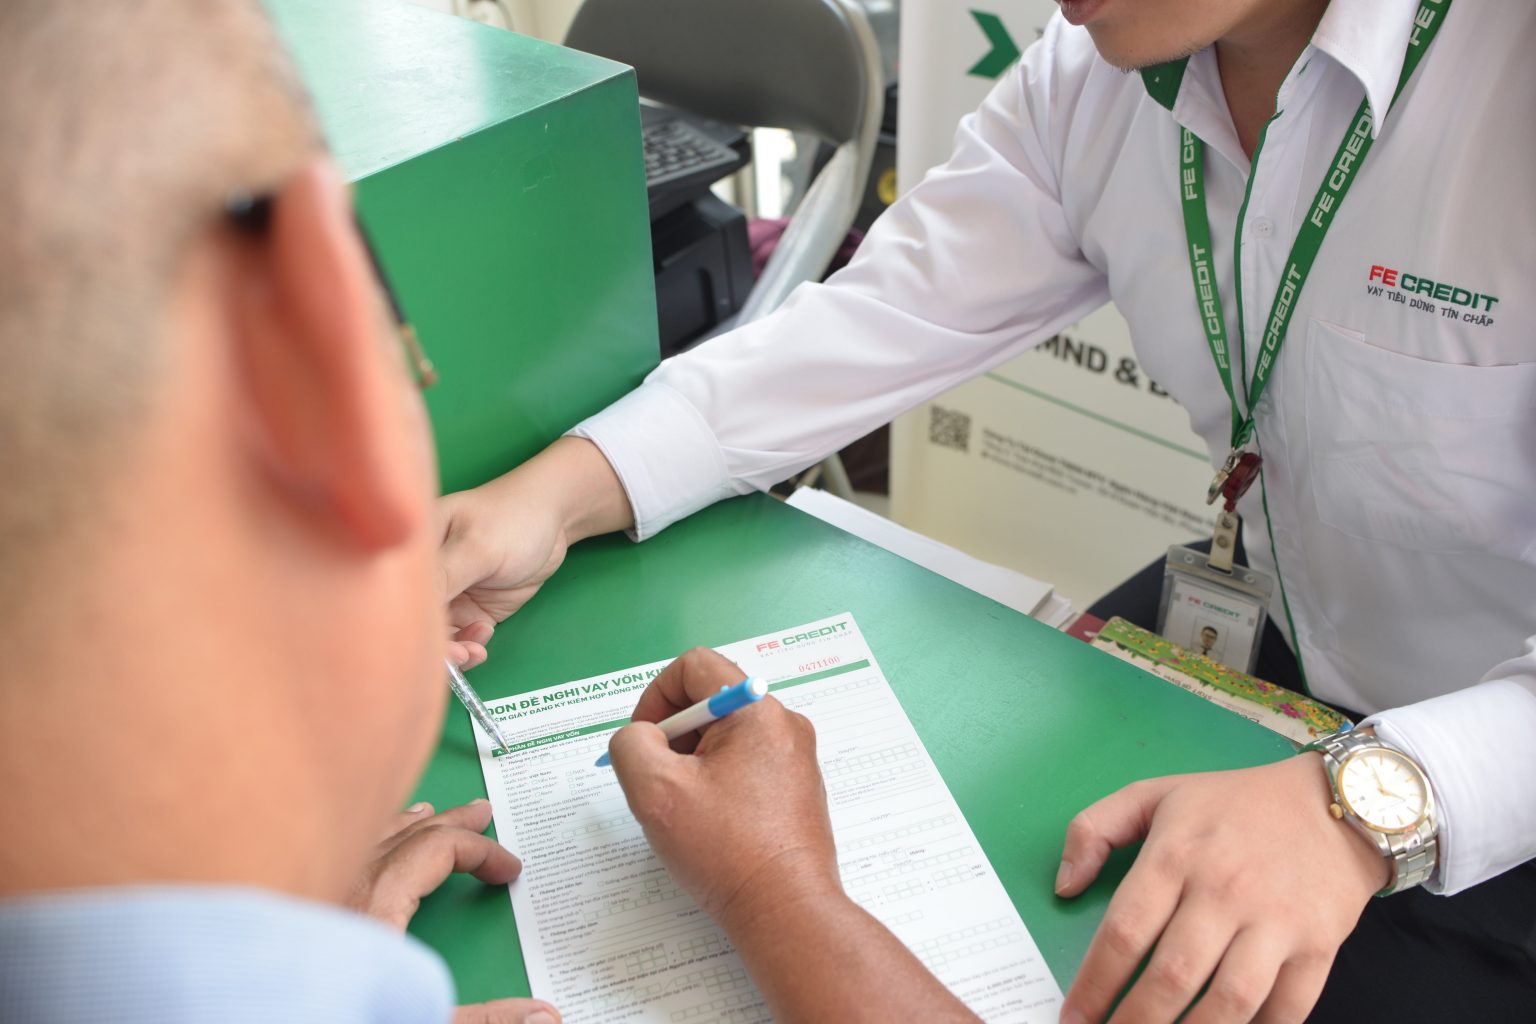
Công ty tài chính không được cho vay tiền mặt với khách hàng có nợ xấu. Đồng thời, tỷ lệ cho vay tiền mặt trên tổng dư nợ cho vay tiêu dùng tại các công ty sẽ giảm về 70% từ năm 2021 và giảm dần đến 30% vào năm 2024.
Nghe bài viết này tại đây :
TIN LIÊN QUAN
 |
| Tăng trưởng tín dụng và lợi nhuận của các công ty tài chính có nguy cơ giảm vì bị siết cho vay tiền mặt |
Cho vay tiền mặt trên tổng dư nợ sẽ giảm về 30%
Ngân hàng Nhà nước vừa ban hành Thông tư 18/2019/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 43/2016/TT-NHNN quy định cho vay tiêu dùng của công ty tài chính. Thông tư bổ sung thêm quy định về giải ngân trực tiếp (cho vay tiền mặt hoặc cho vay để khách hàng thanh toán không dùng tiền mặt).
Theo đó, công ty tài chính chỉ được giải ngân trực tiếp cho khách hàng đối với khách hàng không có nợ xấu theo báo cáo quan hệ tín dụng tra cứu tại Trung tâm thông tin tín dụng quốc gia Việt Nam tại thời điểm gần nhất so với thời điểm ký kết hợp đồng cho vay tiêu dùng.
Đặc biệt, tổng dư nợ cho vay tiêu dùng giải ngân trực tiếp cho khách hàng tại một công ty tài chính so với tổng dư nợ tín dụng tiêu dùng của công ty tài chính đó tại thời điểm cuối ngày làm việc liền kề trước ngày ký kết hợp đồng cho vay tiêu dùng giải ngân trực tiếp cho khách hàng phải tuân thủ tỷ lệ tối đa theo lộ trình.
Cụ thể, từ ngày 1/1/2021 đến hết ngày 31/12/2021 là 70%; từ ngày 1/1/2022 đến hết ngày 31/12/2022 là 60%; Từ ngày 1/1/2023 đến hết ngày 31/12/2023 là 50% còn từ 1/1/2024 là 30%.
Công ty tài chính phải thông báo cho khách hàng các quy định của pháp luật, quy định nội bộ về phương thức giải ngân trực tiếp cho khách hàng thông qua việc sử dụng các dịch vụ thanh toán không dùng tiền mặt; thông báo cho khách hàng và tổ chức tín dụng, chi nhánh ngân hàng nước ngoài có liên quan đến giải ngân trực tiếp cho khách hàng thông qua việc sử dụng các dịch vụ thanh toán không dùng tiền mặt quy định về giờ giao dịch thanh toán trong ngày.
Quy định trên nhằm nhằm kiểm soát việc giải ngân trực tiếp cho khách hàng, đảm bảo khách hàng sử dụng vốn vay đúng mục đích vay vốn ghi trong hợp đồng cho vay tiêu dùng.
Khách hàng cung cấp các thông tin, tài liệu, chứng từ thanh toán theo quy định của công ty tài chính phục vụ cho việc xem xét quyết định phương thức giải ngân trực tiếp cho khách hàng thông qua việc sử dụng các dịch vụ thanh toán không dùng tiền mặt. Khách hàng chịu trách nhiệm trước pháp luật về tính chính xác của thông tin.
Công ty tài chính phải thực hiện quản lý, giám sát, thống kê hoạt động cho vay tiêu dùng tách bạch với các hoạt động cho vay khác của công ty tài chính, tách bạch cho vay tiêu dùng giải ngân trực tiếp cho khách hàng với phương thức giải ngân cho vay tiêu dùng khác.”.
Không được thu hồi nợ kiểu đe dọa, nhắc nợ tối đa 5 lần/ngày
Thông tư vừa ban hành của Ngân hàng Nhà nước cũng yêu cầu các công ty tài chính có biện pháp đôn đốc, thu hồi nợ phù hợp với đặc thù của khách hàng, quy định của pháp luật và không bao gồm biện pháp đe dọa đối với khách hàng, trong đó số lần nhắc nợ tối đa 05 (năm) lần/01 (một) ngày, hình thức nhắc nợ, thời gian nhắc nợ do các bên thỏa thuận trong hợp đồng cho vay tiêu dùng nhưng phải trong khoảng thời gian từ 7 giờ đến 21 giờ.
Đồng thời, các công ty tài chính không được nhắc nợ, đòi nợ, gửi thông tin về việc thu hồi nợ của khách hàng đối với tổ chức, cá nhân không có nghĩa vụ trả nợ cho công ty tài chính, trừ trường hợp có yêu cầu của cơ quan nhà nước có thẩm quyền theo quy định của pháp luật. Các công ty tài chính phải bảo mật thông tin khách hàng theo quy định của pháp luật…
Thông tư 18 cũng yêu cầu công ty tài chính phải cung cấp cho khách hàng dự thảo hợp đồng cho vay tiêu dùng, giải thích chính xác, đầy đủ, trung thực các nội dung cơ bản tại hợp đồng cho vay tiêu dùng, trong đó bao gồm cả quyền và nghĩa vụ của khách hàng vay tiêu dùng, các biện pháp đôn đốc, thu hồi nợ, biện pháp xử lý trong trường hợp khách hàng không thực hiện nghĩa vụ theo hợp đồng cho vay tiêu dùng và có xác nhận của khách hàng về việc đã được công ty tài chính cung cấp thông tin theo quy định tại khoản này, để khách hàng xem xét, quyết định trước khi ký kết hợp đồng cho vay tiêu dùng.
Cho vay tiền mặt tiêu dùng dưới 10 triệu đồng: Công ty tài chính than thấp
Các công ty tài chính không đồng thuận với điều khoản cho vay tiêu dùng tiền mặt không quá 10 triệu đồng của dự thảo lần hai Thông tư về cho vay...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư



-
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026 -
VPBank thắng lớn tại IR Awards 2026 lần thứ hai liên tiếp -
Giá vàng hôm nay: Lao dốc mạnh phiên đầu tuần -
UOB: Việt Nam duy trì vị thế thuận lợi cho tăng trưởng -
Công ty bảo hiểm của VPBank chính thức được cấp phép -
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng








-
 Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng?
-
 SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
 Năng lực sản xuất đứng sau lợi thế cạnh tranh của Hải Anh
-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
 Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước