


 Cộng đồng Pháp ngữ cần biến cam kết thành hành động thiết thực
-
Cộng đồng Pháp ngữ cần biến cam kết thành hành động thiết thực
-
 Tổng Bí thư, Chủ tịch nước trao đổi với lãnh đạo 4 nước về thúc đẩy hợp tác
-
 Tổng Bí thư, Chủ tịch nước Tô Lâm gặp Tổng thống Pháp Emmanuel Macron
-
 Phát biểu của Tổng Bí thư, Chủ tịch nước tại Phiên toàn thể bàn tròn Hội nghị cấp cao Pháp ngữ
-
Quốc hội Việt Nam chủ động đóng góp vào tiến trình xây dựng Cộng đồng ASEAN -
Đề xuất siết nguyên tắc ban hành chương trình tín dụng chính sách xã hội mới
Dán tem đồng hồ cây xăng chỉ là giải pháp trước mắt
Mạnh Bôn
- 10/04/2017 08:14

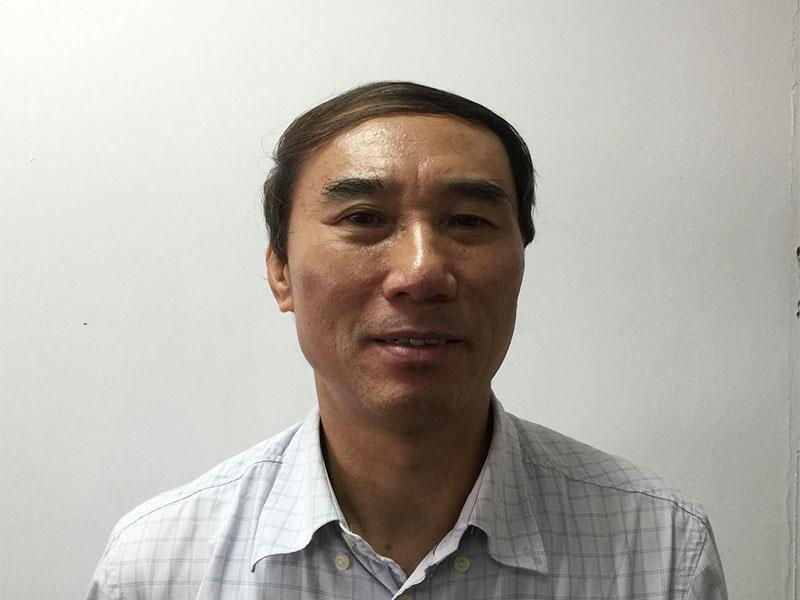
Trong tháng 4 này, ngành thuế phấn đấu hoàn thành dán tem đồng hồ cây xăng tại 17 địa phương còn lại. “Đây chỉ là giải pháp trước mắt, trong tương lai phải ứng dụng công nghệ thông tin để quản lý chặt chẽ hoạt động kinh doanh xăng dầu”, ông Nguyễn Văn Phụng, Vụ trưởng Vụ Quản lý thuế doanh nghiệp lớn (Tổng cục Thuế) cho biết.
Bắt đầu từ tháng 10/2016, ngành thuế đã tiến hành dán tem đồng hồ cây xăng. Hiệu quả thế nào, thưa ông?
Tính đến đầu tháng 4/2017 đã có 46 địa phương hoàn thành việc dán tem 30.121 cây xăng. Trong tháng 4 này, chúng tôi phấn đấu hoàn thành dán tem tại 17 địa phương còn lại với trên 10.000 cây xăng.
Hiệu quả cụ thể thế nào thì phải sau một thời gian nữa mới có thể đánh giá chính xác được. Nhưng tại các địa phương đã dán tem cho thấy, sau khi dán tem, sản lượng tiêu thụ và số thuế bảo vệ môi trường tăng khoảng 14 - 15%, có những địa phương như Nghệ An tăng tới 20%.
 |
| . |
Tôi cũng muốn nói thêm rằng, các doanh nghiệp kinh doanh xăng dầu có thị phần lớn, nhiều cây xăng như Petrolimex, Tổng công ty xăng dầu Quân đội, PV Oil, Saigon Petro… rất ủng hộ giải pháp dán tem. Vì dán tem không làm ảnh hưởng đến hoạt động kinh doanh của doanh nghiệp, ngược lại còn chống được tình trạng các điểm bán lẻ xăng dầu mua xăng dầu trôi nổi trên thị trường để bán cho khách hàng. Giải pháp dán tem cũng giảm được thất thu ngân sách. Doanh nghiệp kinh doanh xăng dầu có lợi vì kiểm soát được lượng xăng dầu bán ra tại các điểm bán lẻ. Người tiêu dùng cũng được hưởng lợi vì không phải mua xăng dầu trôi nổi, chất lượng kém, giảm được tình trạng cháy nổ, phá hủy động cơ, thiết bị như đã từng diễn ra.
Hiệu quả nhìn thấy rồi, tại sao phải cần thời gian để sơ kết, đánh giá?
Lượng xăng dầu bán ra tăng 14-15% so với trước khi dán tem một phần là do trước đây các điểm bán lẻ xăng dầu vẫn bán ra, nhưng không ghi đầy đủ doanh số, giờ ghi đầy đủ. Phần khác là do sản lượng tiêu thụ xăng dầu của người dân; xăng dầu phục vụ cho hoạt động sản xuất, kinh doanh tăng lên.
Cũng như trên thế giới, sản lượng tiêu thụ xăng dầu của Việt Nam không phải năm nào cũng giống nhau và trong năm không phải thời điểm nào sản lượng tiêu thụ xăng dầu cũng giống nhau. Vì thế, nếu nói nhờ dán tem mà sản lượng tiêu thụ xăng dầu thực tế tăng lên thì không hoàn toàn chính xác, nhưng phải khẳng định rằng, nhờ dán tem nên tình trạng gian lận giảm xuống. Tuy vậy, cần phải có thời gian mới sơ kết, đánh giá cụ thể được.
Hơn nữa, ai cũng biết, hầu hết người tiêu dùng mua xăng không lấy hóa đơn. Nhiều doanh nghiệp và nhân viên bán xăng dầu lợi dụng kẽ hở này tập hợp sản lượng xăng dầu bán ra không xuất hóa đơn, ghi hóa đơn khống cho doanh nghiệp khác để hợp lý hóa chi phí, giảm số thuế thu nhập doanh nghiệp phải nộp. Còn sau khi dán tem, tình trạng thu gom lượng xăng dầu bán ra, mà người tiêu dùng không lấy hóa đơn để hợp lý hóa chi phí cho doanh nghiệp khác giảm hẳn, bởi hết ngày, nhân viên xăng dầu phải xuất hóa đơn bán lẻ tổng hợp trong ngày. Muốn biết tình trạng gian lận này giảm ra sao, ngân sách nhà nước tăng thu thế nào thì phải chờ đến khi quyết toán thuế thu nhập doanh nghiệp năm 2017 (ngày 31/3/2018) mới có kết quả cụ thể được.
Dán tem chỉ là giải pháp tình thế, giải pháp căn cơ là khuyến khích người tiêu dùng lấy hóa đơn, yêu cầu doanh nghiệp phải trang bị thiết bị tự in hóa đơn ngay sau khi hoàn tất việc bơm xăng, yêu cầu doanh nghiệp sử dụng hóa đơn điện tử kết nối dữ liệu với cơ quan thuế. Việc này vì sao lại khó tiến hành?
Rất khó khuyến khích người tiêu dùng lấy hóa đơn vì tuyệt đại đa số người dân sử dụng xe máy, mỗi lần mua xăng hết 40-50.000 đồng mà phải chờ đợi nhân viên bán xăng viết hóa đơn mất rất nhiều thời gian. Hơn nữa, giải pháp này sẽ làm tăng chi phí nhân công của doanh nghiệp, tăng giá bán lẻ xăng dầu.
Giải pháp yêu cầu doanh nghiệp phải trang bị thiết bị tự in hóa đơn giao cho khách hàng ngay sau khi hoàn tất việc bơm xăng cũng không khả thi, vì chi phí rất lớn và không phải doanh nghiệp nào cũng có tiềm lực tài chính để thực hiện.
Còn giải pháp áp dụng hóa đơn điện tử tại tất cả cửa hàng, chi nhánh, doanh nghiệp kinh doanh xăng dầu và thực hiện kết nối dữ liệu hóa đơn điện tử đến cơ quan thuế đang được chúng tôi tính đến. Trước hết, sẽ thí điểm áp dụng với Petrolimex, sau một thời gian thực hiện, đúc rút kinh nghiệm sẽ triển khai với tất cả doanh nghiệp kinh doanh xăng dầu còn lại.
Thưa ông, tại sao không áp dụng hóa đơn điện tử với tất cả doanh nghiệp kinh doanh xăng dầu luôn, đỡ mất thời gian thí điểm?
Theo Nghị định 51/2010/NĐ-CP thì có 3 loại hóa đơn là hóa đơn đặt in, hóa đơn tự in, hóa đơn điện tử/hóa đơn điện tử có mã xác thực (kết nối dữ liệu với cơ quan thuế). Doanh nghiệp được sử dụng 1, 2 hoặc cả 3 loại hóa đơn này, đây là quyền của doanh nghiệp.
Muốn bắt buộc doanh nghiệp kinh doanh xăng dầu phải sử dụng hóa đơn điện tử/hóa đơn điện tử có mã xác thực, thì phải sửa đổi Nghị định 51/2010/NĐ-CP và các văn bản có liên quan như đặt ra điều kiện về kinh doanh xăng dầu theo hướng, kinh doanh xăng dầu ngoài các điều kiện quy định tại Nghị định 83/2014/NĐ-CP, doanh nghiệp bắt buộc phải sử dụng hóa đơn điện tử có kết nối dữ liệu với cơ quan thuế. Vì vậy, trước khi kiến nghị Chính phủ sửa đổi điều kiện kinh doanh xăng dầu theo hướng yêu cầu doanh nghiệp phải thực hiện hóa đơn điện tử, cần phải thí điểm trên tinh thần khuyến khích Petrolimex áp dụng thí điểm.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Việt Nam - Nhật Bản: Từ đối tác đầu tư đến đối tác cùng phát triển -
ASEAN cần chủ động kiến tạo vai trò trung tâm -
Thủ tướng: Gắn kết hành pháp và lập pháp để hiện thực hóa Tầm nhìn ASEAN 2045 -
Tổng Bí thư, Chủ tịch nước Tô Lâm tiếp Thủ tướng Morocco -
Việt Nam đề xuất thúc đẩy hợp tác khoa học, công nghệ và kinh tế số trong không gian Pháp ngữ -
Phát biểu của Tổng Bí thư, Chủ tịch nước tại FrancoTech 2026 tại Campuchia -
Khởi công dự án nhà máy điện gió 620 tỷ đồng ở Đắk Lắk




-
 Đội tuyển Việt Nam giành ngôi vô địch ASEAN ESG Challenge 2026
-
 Chuyên gia Herbalife góp phần đưa khoa học dinh dưỡng thể thao vào thực tiễn bóng đá Việt Nam
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Xây dựng
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bất động sản
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bán lẻ
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Vật liệu xây dựng