


 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
 LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm
Khi công ty bảo hiểm trục lợi khách hàng
Kim Lan (Tinnhanhchungkhoan.vn)
- 29/04/2019 20:28

Từ một góc nhìn khác, ông Nguyễn Khắc Xuân, Giám đốc Công ty TNHH Dịch vụ hỗ trợ bảo hiểm Infair chia sẻ, lâu nay chúng ta chỉ đề cập đến việc khách hàng trục lợi bảo hiểm, mà chưa nhắc tới câu chuyện khách hàng cũng bị công ty bảo hiểm trục lợi.
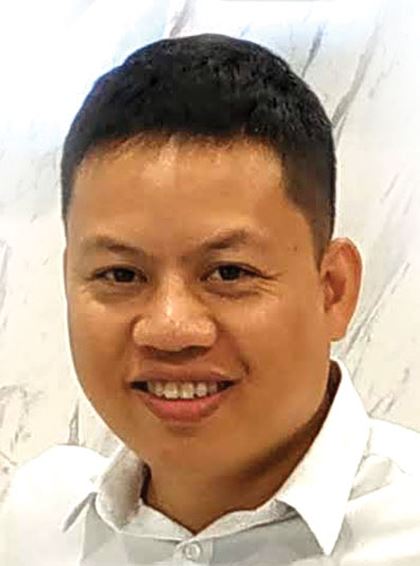 |
| Ông Nguyễn Khắc Xuân, Giám đốc Công ty TNHH Dịch vụ hỗ trợ bảo hiểm Infair |
Dựa trên cơ sở nào ông đưa ra khẳng định, khách hàng cũng có thể bị công ty bảo hiểm trục lợi?
Trước hết, trục lợi bảo hiểm là hành vi xấu, đã được đưa vào pháp luật hình sự năm 2015. Theo đó, Ðiều 213 Bộ luật Hình sự quy định các hình thức phạt tù đối với hành vi trục lợi bảo hiểm. Bởi vậy, mọi cá nhân tham gia thị trường bảo hiểm đều có trách nhiệm nói không với mọi hành vi trục lợi bảo hiểm, không phân biệt đó là trục lợi bảo hiểm do khách hàng, công ty bảo hiểm hay bất kỳ bên thứ 3 nào gây ra.
Chuyện khách hàng trục lợi bảo hiểm đã được các doanh nghiệp bảo hiểm và báo chí mổ xẻ, lên án lâu nay. Nhưng một thực tế mà ít người để ý là có hiện tượng công ty bảo hiểm đang trục lợi khách hàng.
Chẳng hạn, công ty bảo hiểm từ chối bồi thường, áp mức giảm trừ bồi thường bảo hiểm sai so với quy tắc bảo hiểm. Ðây chính là việc khách hàng đang bị công ty bảo hiểm trục lợi. Trong thời gian qua, chúng tôi đã hỗ trợ người mua bảo hiểm đòi bồi thường và chứng kiến không ít vụ việc như vậy.
Ông suy nghĩ thế nào về trường hợp công ty bảo hiểm từ chối đúng quy tắc khi đã không giao đủ hợp đồng, quy tắc bảo hiểm cho khách hàng vào thời điểm bán?
Ðây cũng là dấu hiệu khẳng định công ty bảo hiểm trục lợi khách hàng. Nhiều vụ việc công ty bảo hiểm từ chối bồi thường, giảm mức bồi thường đúng quy tắc, nhưng xét đến cùng lại là gian lận với khách hàng.
Bởi lẽ khi bán bảo hiểm, họ chỉ giao giấy chứng nhận bảo hiểm mà không có hợp đồng, không đưa quy tắc bảo hiểm vào hợp đồng để khách hàng biết các điểm loại trừ, các nghĩa vụ của người được bảo hiểm và các mức chế tài nếu người được bảo hiểm vi phạm.
Cũng chính những vi phạm này của công ty bảo hiểm dẫn đến khách hàng sai sót khi xảy ra tai nạn và công ty bảo hiểm từ chối, giảm trừ bồi thường (hay còn gọi là chế tài), trong khi việc này xuất phát từ chính vi phạm của công ty bảo hiểm.
Theo ông, nguyên nhân chính dẫn đến hành vi trên là do đâu?
Nguyên nhân xuất phát từ việc nhân viên bán bảo hiểm không được đào tạo kỹ về kiến thức sản phẩm và quy trình bán hàng, nên không tư vấn đầy đủ quyền lợi, không cung cấp hợp đồng bảo hiểm và quy tắc bảo hiểm dẫn đến khách hàng thiếu thông tin, dù nghĩa vụ này được quy định rõ trong Ðiều 17, 19 Luật Kinh doanh bảo hiểm.
Ngoài ra, nhân viên giám định, bồi thường cũng không nắm được quy tắc bảo hiểm và pháp luật liên quan nên áp đặt việc từ chối, chế tài sai quy tắc bảo hiểm và pháp luật, dẫn đến một số trường hợp tranh chấp với khách hàng.
Trong khi đó, các công ty bảo hiểm tuy ban hành quy trình khai thác bảo hiểm chặt chẽ, nhưng không giám sát việc tuân thủ của bộ phận kinh doanh.
Chưa kể, không loại trừ khả năng có công ty bảo hiểm hướng đến lợi nhuận, lợi dụng sự thiếu hiểu biết của khách hàng để từ chối, giảm mức bồi thường, đùn đẩy trách nhiệm và bỏ mặc khách hàng để sự việc trôi qua.
Tất nhiên, trên thị trường, vẫn có những nhân viên bảo hiểm kinh nghiệm và trình độ cao, có thể phục vụ tốt khách hàng mà không cần dùng các hình thức như chiết khấu lớn. Ðồng thời, có những công ty bảo hiểm tận tâm, đáng khen ngợi. Theo kinh nghiệm trên thị trường của tôi, doanh nghiệp bảo hiểm có thị phần càng lớn, chất lượng dịch vụ càng cao.
Ông có kiến nghị nào tới cơ quan quản lý thị trường về tình trạng khách hàng bị trục lợi bảo hiểm?
Theo tôi, cơ quan quản lý trực tiếp thị trường bảo hiểm là Cục Quản lý và giám sát bảo hiểm (Bộ Tài chính), Hiệp hội Bảo hiểm Việt Nam và các công ty bảo hiểm liên tiếp nêu vấn đề phòng chống trục lợi bảo hiểm, nhưng đang quên mất một thực tế là khách hàng cũng bị trục lợi bảo hiểm, thay vì là người trục lợi.
Do đó, trục lợi bảo hiểm cần được nhìn nhận công bằng, khách quan từ 2 phía. Bộ Tài chính cần bổ sung quy định pháp lý xử lý doanh nghiệp bảo hiểm, nhân viên bảo hiểm trục lợi khách hàng nhằm bảo vệ người tham gia bảo hiểm chân chính, vì một thị trường bảo hiểm lành mạnh.
Biết, nhưng khó ngăn trục lợi bảo hiểm y tế
Thông tuyến trong khám chữa bệnh, quá ít quy chuẩn điều trị, thanh toán theo phí dịch vụ, đi kèm với hệ thống giám sát mỏng là những kẽ hở...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
 LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới -
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất -
Lãi suất liên ngân hàng qua đêm biến động dữ dội, lao dốc mạnh về 1% -
VietinBank ra mắt Gói dịch vụ thanh toán 2026: Tối ưu chi phí, linh hoạt theo nhu cầu doanh nghiệp








-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai