


 Khánh Hòa quy định cụ thể điều kiện, diện tích tối thiểu tách, hợp thửa đất
-
Khánh Hòa quy định cụ thể điều kiện, diện tích tối thiểu tách, hợp thửa đất
-
 Cuộc đua giữ chân khách thuê văn phòng tại TP.HCM
-
 Đà Nẵng giao hơn 15.600 m2 đất để tiếp tục đầu tư Khu dân cư Xuân Thiều
-
 Đắk Lắk sẽ đấu giá nhiều khu đất lớn đầu tư khu đô thị, dự án thương mại
-
TP.HCM: Đấu giá "đất vàng" và 3.790 căn hộ tái định cư ở Khu đô thị mới Thủ Thiêm -
Tiếp tục hoàn thiện dự thảo Luật Đất đai sửa đổi, bảo đảm tính thống nhất, đồng bộ
Mua nhà bằng hợp đồng vay vốn: Khách hàng tự "thả gà ra đuổi"
Ninh Việt (Đầu tư Bất động sản)
- 09/11/2017 09:26

Khách hàng ký hợp đồng vay vốn để được quyền mua nhà thường xuất phát từ việc chủ đầu tư lách luật bán nhà ở hình thành trong tương lai khi dự án chưa đủ điều kiện mở bán. Mua nhà theo hình thức này, người mua sẽ chịu nhiều rủi ro.
TIN LIÊN QUAN
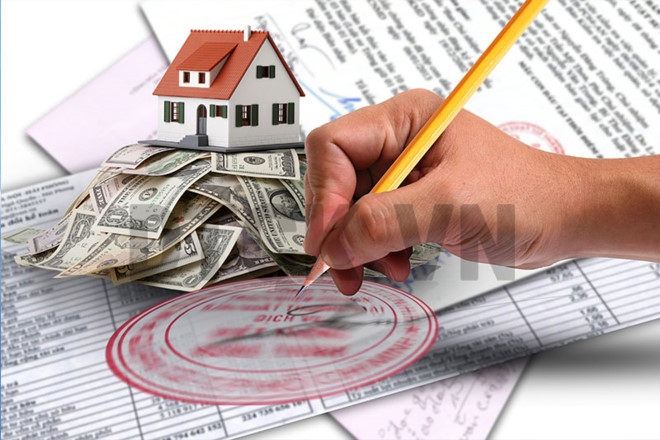 |
| Mua nhà theo hình thức hợp đồng vay vốn, góp vốn có rất nhiều rủi ro. |
Từ chuyện của Dự án 34 Cầu Diễn và B5 Cầu Diễn
Vừa tất bật chuẩn bị cho vợ sinh con thứ 3, anh Tuấn vừa quay cuồng với kế hoạch đòi lại tiền mua nhà cách đây gần 6 năm tại Dự án 34 Cầu Diễn (quận Nam Từ Liêm, Hà Nội) dưới hình thức hợp đồng vay vốn.
Thời điểm năm 2011, khi thị trường bất động sản lên cơn sốt trở lại, mua được một căn hộ 3 phòng ngủ với mức giá chưa đến 17,5 triệu đồng/m2 gần như là mơ ước của cả 2 vợ chồng anh Tuấn. Do vậy, anh chị nhanh chóng ký vào hợp vay vốn với chủ đầu tư để được quyền mua nhà mà không hề để ý tới vấn đề pháp lý của dự án.
Không chỉ anh Tuấn, hàng trăm khách hàng khác cũng mua nhà tại dự án này theo hình thức hợp đồng vay vốn. Người đóng ít thì đã góp 30% tổng giá trị căn hộ, người đóng nhiều lên đến 70% giá trị căn hộ. Chưa kể, nhiều khách hàng phải trả khoản tiền chênh không có hóa đơn khi phải mua lại từ các nhà đầu tư thứ cấp, hoặc qua các sàn.
Thế nhưng, sau khi ký hợp đồng vay vốn, nhiều khách hàng mới biết rằng, dự án mới tồn tại trên bản vẽ và mô hình 3D, chưa hề được các cơ quan chức năng phê duyệt, tư cách chủ đầu tư cũng lòng vòng. Vì vậy, nhiều khách hàng đã tìm đến đơn vị huy động vốn yêu cầu hủy hợp đồng và đòi lại tiền. Tuy nhiên, sau 6 năm trời ròng rã với nhiều lần tìm đến công ty ký hợp đồng vay vốn nhưng không đòi lại được tiền, trong khi dự án hiện vẫn là bãi đất trống, trơ trọi vài cọc móng, cỏ mọc um tùm, không có dấu hiệu sẽ khởi động. Sau nhiều lần đòi lại tiền không được, các khách hàng đã gửi đơn lên các cơ quan chức năng, đề nghị nhà chức trách vào cuộc, nhằm xem xét dấu hiệu khuất tất của chủ đầu tư. Tuy nhiên, đến nay, vụ việc chưa được giải quyết.
"Giải pháp khởi kiện chủ đầu tư ra tòa để đòi tiền có tính khả thi, nhưng theo lời tư vấn của luật sư, quá trình giải quyết tranh chấp thường kéo dài và kết quả chưa thể đoán trước, trong khi chúng tôi lại phải mệt mỏi để chạy theo vòng tố tụng. Do đó, tôi vẫn hy vọng giải quyết êm thấm, đòi được tiền mà không phải lôi nhau ra tòa", anh Tuấn cho biết.
Trong khi đó, tại Dự án B5 Cầu Diễn, hơn 700 khách hàng cũng nộp tiền mua nhà dự án này theo hình thức hợp đồng góp vốn, hợp đồng vay vốn, hợp đồng đặt cọc. Tuy nhiên, sau 8 năm, đến nay, dự án vẫn chưa được các cấp có thẩm quyền phê duyệt để triển khai.
Trong phiên tòa xét xử vụ án Lừa đảo chiếm đoạt tài sản liên quan đến Dự án B5 vừa qua, Hội đồng xét xử đã tuyên các giao dịch giữa khách hàng với Housing Group (một bên trong liên danh chủ đầu tư dự án) là vô hiệu, các bên trả lại nhau những gì đã nhận. Thậm chí, yêu cầu được nhận lãi theo thỏa thuận đã ký của các khách hàng cũng bị tòa án bác bỏ, tuyên bố không có cơ sở tính lãi, bởi đây là giao dịch trái pháp luật.
Như vậy, trong trường hợp dự án được khởi động lại, các khách hàng trước đây không có quyền đòi Housing Group trả nhà. Trong khi đó, việc đòi lại tiền với các khách hàng này hiện nay cũng không đơn giản.
Theo luật sư Vũ Ngọc Chi, để đòi được lại tiền, từng cá nhân khách hàng phải có đơn yêu cầu thi hành án. Ngay cả khi bản án tuyên khách hàng được nhận lại tiền, mà họ không có đơn yêu cầu thi hành án thì cơ quan thi hành án sẽ không giải quyết. Ngoài ra, để đủ điều kiện thi hành án, còn phụ thuộc vào tài sản của bên phải thi hành án. Nếu qua xác minh, bên phải thi hành án không còn tài sản, thì không đủ điều kiện để thi hành án.
Nhiều người vẫn tự nguyện mua "rủi ro"
Không chỉ tại Dự án 34 Cầu Diễn và B5 Cầu Diễn, nhiều khách hàng khác cũng “mắc kẹt” với các dự án cùng thời điểm như AZ Lâm Viên, AZ Vân Canh, 99 Trần Bình… vì hợp đồng vay vốn.
Trước bài học như vậy, cùng với việc thị trường rơi vào trầm lắng, từng có khoảng thời gian gần như thị trường “sạch bóng” những dự án huy động vốn dưới hình thức hợp đồng vay vốn, góp vốn. Tuy nhiên, thời gian gần đây, khi thị trường bất động sản phát triển trở lại, hình thức này lại tái diễn.
Cách đây không lâu, đường dây nóng Báo Đầu tư Bất động sản đã nhận được đơn kêu cứu của độc giả tên C. (quê Thanh Hóa), khách hàng đặt cọc mua căn hộ tại một dự án Đại Mỗ (quận Nam Từ Liêm).
Theo đơn của khách hàng này, vì nhu cầu mua nhà để ở, anh tìm đến sàn giao dịch đang phân phối một dự án tại Đại Mỗ. Tại đây, anh được nhân viên môi giới tư vấn ký biên bản thỏa thuận giao nhận tiền với nội dung sẽ tiến hành ký hợp đồng vay vốn trực tiếp với chủ đầu tư để mua nhà tại dự án. Khi thắc mắc tại sao lại là hợp đồng vay vốn, tại sao không có dấu tròn…, thì anh C. được nhân viên kinh doanh giải thích là: “Thủ tục hành chính thôi, khi đóng 30% sẽ có hợp đồng mua bán và sẽ là ký trực tiếp với chủ đầu tư”.
Không hiểu rõ về luật, tin vào lời tư vấn của nhân viên môi giới, lại thấy dự án có giá hợp lý, nên anh C. đã đồng ý ký thỏa thuận giao nhận tiền. Tuy nhiên, khi cầm hợp đồng vay vốn liên hệ với một số ngân hàng để vay tiền mua nhà, thì không được ngân hàng nào chấp nhận hình thức hợp đồng này để cho vay. Sau đó, anh C. đã liên hệ với nhân viên kinh doanh để xin rút lại tiền đã nộp, nhưng bị sàn môi giới từ chối.
Bức xúc trước thái độ của sàn môi giới, anh C. đã thuê luật sư làm đơn kiến nghị gửi tới các cơ quan chức năng và các phương tiện thông tin đại chúng. Sau gần 6 tháng đấu tranh, sàn phân phối này mới đồng ý hoàn trả lại số tiền cho anh C. Tuy nhiên, theo anh C., tại dự án đó, chỉ duy nhất trường hợp của anh là đòi lại tiền, còn nhiều khách hàng khác vẫn chấp nhận mua nhà, nộp tiền theo hình thức hợp đồng vay vốn này.
Luật sư Trần Đức Phượng, Đoàn Luật sư TP.HCM cho biết, chưa thể đánh giá hết nguyên nhân vì sao hợp đồng vay vốn lại tái diễn và người mua nhà dù biết rủi ro, vẫn đồng ý mua nhà và nộp tiền theo hình thức này. Có thể, vì mức giá các dự án “mở bán” dưới hình hợp đồng vay vốn, thường thấp hơn so với mặt bằng chung, trong khi giá nhà đã tăng khá mạnh, nên nhiều người chấp nhận mua nhà theo hình thức này.
Tuy nhiên, đi kèm với mức giá thấp là rủi ro rất dễ xảy ra khi dự án không được cơ quan chức năng cấp phép, chủ đầu tư sử dụng tiền huy động vào mục đích khác. Ngay kể cả dự án đã được triển khai, thì rủi ro cũng dễ xảy, bởi hợp đồng vay vốn không phải mua nhà, nên các ràng buộc về trách nhiệm của chủ đầu tư sẽ không rõ ràng. Đến khi dự án đủ điều kiện để chuyển đổi thành hợp đồng mua bán, có thể nhiều tiện ích, công năng, diện tích… của dự án đã thay đổi theo hướng khác.
Ở một góc nhìn khác, theo luật sư Phượng, hình thức mua bán nhà theo hợp đồng vay vốn có đất sống trở lại có thể do có sự tham gia của nhiều nhà đầu tư thứ cấp. Những người này mua nhà theo hình thức hợp đồng vay vốn để có mức giá rẻ, sau đó sang tay cho người khác hưởng chênh lệch, nên không quan tâm nhiều tới những diễn biến sau của dự án.

18 năm tù cho chủ mưu lừa gần 200 người mua nhà B5 Cầu Diễn
Tòa án Nhân dân TP. Hà Nội vừa tuyên phạt 18 năm tù với ông Nguyễn Văn Tuẫn (58 tuổi, nguyên tổng giám đốc Công ty TNHH Một thành viên Xuất nhập...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Đắk Lắk sẽ đấu giá nhiều khu đất lớn đầu tư khu đô thị, dự án thương mại -
TP.HCM: Đấu giá "đất vàng" và 3.790 căn hộ tái định cư ở Khu đô thị mới Thủ Thiêm -
Tiếp tục hoàn thiện dự thảo Luật Đất đai sửa đổi, bảo đảm tính thống nhất, đồng bộ -
Tìm lối thoát cho Dự án Khu đô thị Nam Cầu Dài -
Destino Centro tạo sức hút từ giá trị sống thiết thực -
Cơ hội trúng căn hộ gần 8 tỷ đồng khi mua Diamond Sky -
CT Homes sau khi tách khỏi CT Group: Bài toán tăng trưởng và minh bạch trước thềm IPO
-
1  TP.HCM: Đấu giá "đất vàng" và 3.790 căn hộ tái định cư ở Khu đô thị mới Thủ Thiêm
-
2  Chế tài nghiêm khắc dành cho nhà đầu tư năng lượng đăng ký nhưng chậm triển khai
-
3  Ưu tiên đầu tư trục xương sống Bắc - Nam và hành lang Đông - Tây thế hệ mới
-
4  “Chốt” chỉ tiêu và chi tiêu để năm 2027 tăng tốc, bứt phá




-
 MSB được vinh danh tại 3 hạng mục giải thưởng ngân hàng uy tín năm 2026
-
 The Maris Vũng Tàu tạo đà phát triển từ kết quả kinh doanh năm 2026
-
 Mùa mua sắm cuối năm: Trả góp 0% có giúp iPhone 18 Pro Max hút khách?
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Dược - Thiết bị y tế
-
 Từ thỏa thuận đầu tư tại Nhật Bản, EVF mở rộng cơ hội tiếp cận thị trường vốn quốc tế
-
 Chạm thẻ quyền năng - Săn deal rực rỡ: VPBank khởi động mùa mua sắm cuối năm với loạt ưu đãi hấp dẫn