


 Bức tranh lợi nhuận trái chiều nhóm ngân hàng và chứng khoán quý III
-
Bức tranh lợi nhuận trái chiều nhóm ngân hàng và chứng khoán quý III
-
 Vốn chính sách mở đường phát triển kinh tế nông hộ
-
 Cổ phiếu đang bị đình chỉ giao dịch, GKM vẫn tiếp tục vi phạm công bố thông tin
-
 Khối ngoại mua ròng hơn 3.000 tỷ đồng cổ phiếu UPCoM tháng 10
-
Cổ phiếu nhà sản xuất “Anh trai Say Hi” lại giảm sàn, vốn hoá mất hơn nghìn tỷ đồng -
Chứng khoán phiên 4/11: Gió đảo chiều, cổ phiếu tăng trần hàng loạt
Ngân hàng mạnh tay rót vốn cho vay mua nhà
Thùy Vinh
- 23/01/2015 09:28

Để đẩy mạnh tăng trưởng tín dụng trước bối cảnh nhu cầu vốn của doanh nghiệp giảm do tình hình kinh tế còn khó khăn, các ngân hàng đã mạnh tay rót vốn cho cá nhân vay mua nhà.

Mới đây, Sacombank đã tung thêm 3.000 tỷ đồng cho cá nhân vay mua, sửa chửa nhà, mua ô tô, tiêu dùng. Trong đó, có 2.000 tỷ đồng dành cho vay mục đích mua, xây, sửa chữa bất động sản. Khách hàng có thể vay đến 100% nhu cầu với thời hạn vay lên đến 20 năm. Lãi suất ưu đãi từ 6,88%/năm và khách hàng có thể lựa chọn thời gian cố định lãi suất trong 6 tháng, 1 năm hoặc 2 năm đầu tiên. Trước đó, năm 2014, Sacombank giải ngân hơn 5.000 tỷ đồng cho vay mua nhà, lãi suất với mức 6,88%/năm cố định trong 6 tháng; 8%/năm cố định 12 tháng.
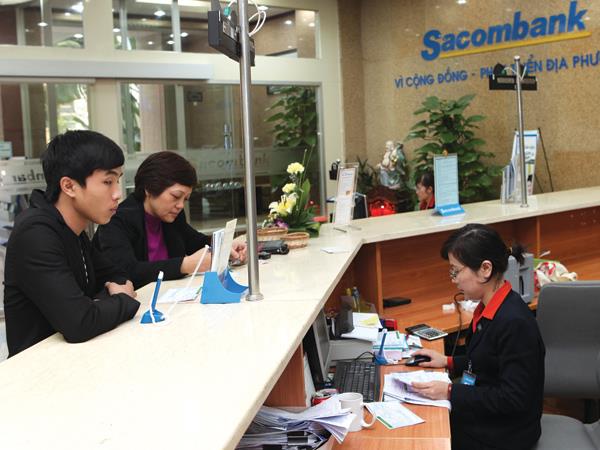 |
| Giá nhà, đất và lãi suất dần đi xuống sẽ là cơ hội tốt cho người có nhu cầu vay mua nhà |
Ông Phan Đình Tuệ, Phó tổng giám đốc Sacombank cho biết, mục tiêu và chiến lược của Sacombank đối với loại hình tín dụng an cư là sẽ tiếp tục đẩy mạnh trong tương lai, tạo lợi thế cạnh tranh thông qua sự khác biệt về sản phẩm, hồ sơ quy trình nhanh gọn để khách hàng có nhu cầu vay mua nhà ở đều có thể tiếp cận được nguồn vốn vay. Hiện Sacombank đã liên kết với nhiều đối tác là chủ đầu tư dự án để hỗ trợ khách hàng vay vốn mua căn hộ, nhà ở. Theo đánh giá của ông Tuệ, nhu cầu vay vốn mua nhà của phân khúc khách hàng cá nhân luôn hiện hữu và gia tăng theo thời gian, nhất là khi lãi suất, giá bất động sản đang trên đà giảm dần.
Trao đổi với phóng viên Báo Đầu tư, ông Rahn Wood, Giám đốc khối Ngân hàng bán lẻ (VIB) cho rằng, nhu cầu tín dụng nhà ở của khách hàng gia tăng thời gian gần đây khi mặt bằng lãi suất giảm dần từ việc đẩy mạnh cho vay mua nhà của các ngân hàng. Tuy nhiên, theo ông Rahn, với khách hàng, luôn cần một chính sách lãi suất ổn định trong thời gian 2-3 năm để có thể yên tâm trong quá trình vay vốn. Vì thế, các chính sách ưu đãi lãi suất mà VIB đưa ra đối với khách hàng có nhu cầu về nhà ở cũng hướng tới mục tiêu này.
“VIB đã triển khai các gói 2.000 tỷ đồng cho vay dài hạn với lãi suất ưu đãi 0,68%/tháng cố định trong 30 tháng đầu. Từ tháng thứ 31, lãi suất áp dụng bằng lãi suất tiết kiệm VND kỳ hạn 13 tháng cộng biên độ 4%/năm”, ông Rahn cho biết.
Thị trường bất động Việt Nam được đánh giá còn nhiều tiềm năng khi cầu ngày càng gia tăng, còn nguồn cung về nhà đất đang vô cùng dồi dào, đặc biệt là giá bất động sản đang có xu hướng trở về giá trị thật. Giám đốc Khối Ngân hàng bán lẻ ANZ Việt Nam, ông Dương Đức Hùng cho rằng, Việt Nam là quốc gia có trên 90 triệu người - nước đông dân thứ 14 trên thế giới, trong đó có đến 50% dân số dưới 35 tuổi với nhu cầu sở hữu nhà ở, cũng như tín dụng mua nhà ngày càng tăng. Đây là cơ hội không chỉ cho ANZ, mà cho bất cứ ngân hàng thương mại nào đang hoạt động tại Việt Nam phát triển tín dụng an cư.
Theo ông Hùng, so với 2 năm trước, hiện lãi suất cho vay mua nhà tại ANZ đã giảm mạnh, từ mức 18-20%/năm hơn 2 năm trước xuống còn 7,5-8%/năm. Cộng với việc giá bất động sản xuống thấp sẽ là thời điểm phù hợp để người dân quyết định mua nhà, hoặc vay mua nhà. Đối với ANZ, dư nợ tín dụng vay mua nhà luôn chiếm tỷ lệ lớn trong tổng dư nợ khối ngân hàng bán lẻ của ANZ.
TS. Nguyễn Trí Hiếu, chuyên gia tài chính, ngân hàng cho biết, các ngân hàng rộng cửa cho vay đối với khách hàng có nhu cầu về nhà ở sẽ tốt cho thị trường bất động sản, nhất là với phân khúc vốn mua nhà. Giá nhà, đất và lãi suất cũng dần đi xuống sẽ là cơ hội tốt cho không chỉ ngân hàng đẩy mạnh vốn cho cá nhân, mà cả người có nhu cầu vay mua nhà. Tuy nhiên, theo TS. Hiếu, trước mắt, điều này chỉ tác động đến một phân khúc nhất định của thị trường bất động sản - các dự án chung cư có mức giá phù hợp và nhà ở xã hội dành cho người thu nhập thấp.
Theo TS. Hiếu, nếu quá mạnh tay đẩy vốn ồ ạt vào bất động sản, nhưng thiếu kiểm soát chất lượng, thì bong bóng tín dụng đối với phân khúc này vẫn có thể xảy ra trong tương lai. Điều này đã xảy ra ở Mỹ vào những năm đầu tiên thập niên 90 của thế kỷ trước và ở Việt Nam vào thời kỳ 2005-2010.
“Việc đẩy mạnh vốn tín dụng vào bất động sản luôn phải có sự kiểm soát chặt chất lượng cho vay, vì rủi ro đối với lĩnh vực này luôn tiềm ẩn lớn. Các ngân hàng dưới sự quản lý của Ngân hàng Nhà nước phải có cơ chế và chính sách quản lý rủi ro chặt chẽ, để lường trước những rủi ro trong việc cho vay ồ ạt vào bất động sản”, TS. Hiếu nhấn mạnh.
| Người trẻ nên vay tiền mua nhà hay là mãi đi thuê? Phải đi vay tiền để mua nhà, đương nhiên là gánh nặng và áp lực rồi. Nhưng nếu không đi vay, thì biết đến bao giờ mới có thể an cư để lạc nghiệp? |
Thùy Vinh
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Cổ phiếu nhà sản xuất “Anh trai Say Hi” lại giảm sàn, vốn hoá mất hơn nghìn tỷ đồng -
Chứng khoán phiên 4/11: Gió đảo chiều, cổ phiếu tăng trần hàng loạt -
Công ty con của Hoàng Anh Gia Lai chốt ngày lên sàn, giá 60.600 đồng/cổ phiếu -
Loạt quy định mới về báo cáo, công bố thông tin trên thị trường tài sản mã hóa -
Vàng trong nước tăng ngược chiều vàng thế giới -
Thuận Đức (TDP) bị buộc thu hồi cổ phiếu trả cổ tức -
Loạt cổ phiếu ngân hàng bị hạ tỷ trọng trong VN30








-
 Chứng khoán Kafi tăng trưởng mạnh 9 tháng đầu năm 2026, hướng đến niêm yết HoSE
-
 Từ hàng không số đến nhân lực: Airbus mở rộng dấu ấn tại Việt Nam
-
 Công bố Top 50 Nhà tuyển dụng ưa thích nhất 2026 - MAE50
-
 Công bố Top 500 Nhà tuyển dụng hàng đầu Việt Nam 2026
-
 MIREYA - Khoa học từ Hàn Quốc, chăm sóc làn da bằng công thức đa cơ chế
-
 Yamaha Motor Việt Nam chính thức trao tặng hệ thống lọc nước sạch cho xã Sơn Linh, tỉnh Quảng Ngãi