


 Hải quan cảnh báo rủi ro xuất xứ, chuyển tải bất hợp pháp với hàng xuất khẩu
-
Hải quan cảnh báo rủi ro xuất xứ, chuyển tải bất hợp pháp với hàng xuất khẩu
-
 Sắp đấu giá 139.000 tấn đường theo hạn ngạch nhập khẩu 2026
-
 Trung tâm Tài chính quốc tế TP.HCM mở cơ hội kết nối dòng hàng với dòng vốn
-
 Công bố 10 thành viên Trung tâm Tài chính TP.HCM, cam kết đầu tư 3 tỷ USD
-
Đà Nẵng lý giải nguyên nhân doanh nghiệp chấm dứt hoạt động tăng -
Nghiên cứu phương án giảm giá bán lẻ điện bình quân, giảm thuế tiêu thụ đặc biệt với xăng
Nhiều điểm mới về quy tắc xuất xứ hàng hóa trong CPTPP
Thế Hải
- 27/01/2019 09:12

Thông tư số 03/2019/TT-BCT ngày 22 tháng 01 năm 2019 của Bộ Công Thương quy định Quy tắc xuất xứ hàng hóa trong Hiệp định Đối tác và Toàn diện và tiến bộ xuyên Thái Bình Dương (CPTPP) với nhiều điểm mới so với các FTA khác, sẽ có hiệu lực từ 8/3/2019.
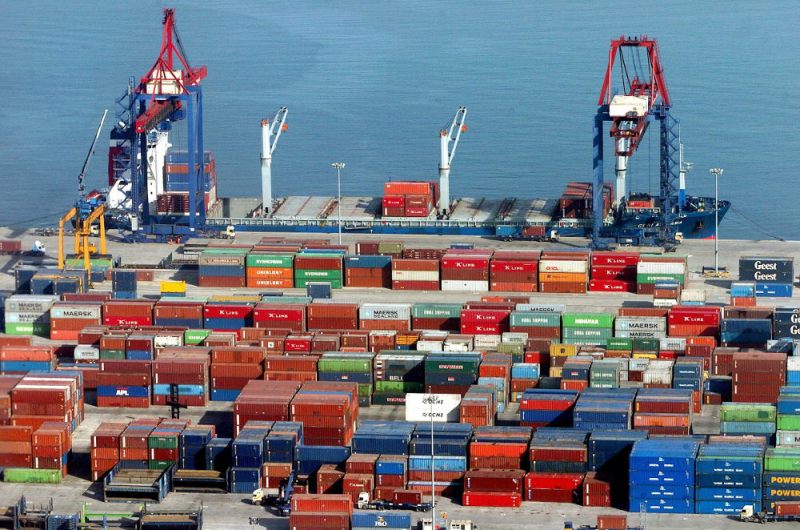 |
| So với các Hiệp định Thương mại tự do (FTA) Việt Nam đã ký kết và tham gia, Quy tắc xuất xứ hàng hóa CPTPP có thêm một số điểm mới. |
Bộ Công Thương vừa ban hành Thông tư số 03/2019/TT-BCT ngày 22 tháng 01 năm 2019 quy định Quy tắc xuất xứ hàng hóa trong Hiệp định Đối tác và Toàn diện và tiến bộ xuyên Thái Bình Dương (CPTPP). Thông tư gồm 5 Chương, 33 Điều và 9 Phụ lục kèm theo.
So với các Hiệp định Thương mại tự do (FTA) Việt Nam đã ký kết và tham gia, Quy tắc xuất xứ hàng hóa CPTPP có một số điểm mới như: Quy tắc xuất xứ bộ hàng hóa; Quy tắc xuất xứ hàng tân trang, tái chế tạo; Công thức tính RVC: ngoài công thức tính RVC gián tiếp và RVC trực tiếp, có thêm công thức tính RVC theo trị giá tập trung và công thức tính RVC theo chi phí tịnh (chỉ áp dụng với ô tô và phụ tùng ô tô); Danh mục PSR được quy định chi tiết theo công đoạn sản xuất cụ thể.
Do đặc thù cấu trúc danh mục PSR thuộc CPTPP, Thông tư gồm 3 danh mục PSR: danh mục PSR đối với mặt hàng dệt may, danh mục PSR đối với xe và các bộ phận, phụ kiện và danh mục PSR đối với các mặt hàng còn lại.
De Minimis trong CPTPP quy định tỷ lệ “linh hoạt” cho phép nguyên liệu không có xuất xứ không đáp ứng quy tắc “Chuyển đổi mã số hàng hóa” ở mức tối đa 10% so với trị giá của hàng hóa. Riêng đối với hàng dệt may, tỷ lệ “linh hoạt” này ở mức tối đa 10% trọng lượng của hàng hóa hoặc 10% trọng lượng của loại sợi hoặc vải quyết định phân loại mã số hàng hóa.
Mẫu C/O mẫu CPTPP cấp cho hàng hóa xuất khẩu của Việt Nam bao gồm các thông tin tối thiểu theo quy định tại Hiệp định CPTPP cũng được ban hành kèm theo Thông tư.
Về cơ chế chứng nhận xuất xứ hàng hóa, hàng xuất khẩu từ Việt Nam áp dụng cơ chế C/O do cơ quan, tổ chức được Bộ Công Thương ủy quyền cấp. Thời gian chuyển tiếp thực hiện cơ chế nhà xuất khẩu đủ điều kiện tự chứng nhận xuất xứ hàng hóa được thực hiện từ 5 đến 10 năm theo hướng dẫn của Bộ Công Thương. Cơ chế nhà nhập khẩu Việt Nam tự chứng nhận xuất xứ thực hiện sau 5 năm kể từ ngày CPTPP có hiệu lực.
Quy trình chứng nhận và kiểm tra xuất xứ hàng hóa của Việt Nam thực hiện theo quy định tại Nghị định số 31/2018/NĐ-CP ngày 08 tháng 3 năm 2018 và các quy định khác có liên quan.
Đối với hàng hóa của Việt Nam xuất khẩu trước ngày Thông tư này có hiệu lực, cơ quan, tổ chức cấp C/O xem xét cấp C/O mẫu CPTPP để được hưởng ưu đãi thuế quan theo quy định của Hiệp định và theo quy định của nước thành viên nhập khẩu.
Thông tư số 03/2019/TT-BCT được Bộ Công Thương xây dựng với tinh thần khẩn trương xây dựng văn bản nội luật hóa nhằm thực hiện các cam kết tại Hiệp định CPTPP.
Thông tư số 03/2019/TT-BCT ngày 22 tháng 01 năm 2019 của Bộ Công Thương có hiệu lực kể từ ngày 08 tháng 03 năm 2019.
Bộ Công Thương vừa ban hành Thông tư số 03/2019/TT-BCT ngày 22 tháng 01 năm 2019 quy định Quy tắc xuất xứ hàng hóa trong Hiệp định Đối tác và Toàn diện và tiến bộ xuyên Thái Bình Dương (CPTPP). Thông tư gồm 5 Chương, 33 Điều và 9 Phụ lục kèm theo.
So với các Hiệp định Thương mại tự do (FTA) Việt Nam đã ký kết và tham gia, Quy tắc xuất xứ hàng hóa CPTPP có một số điểm mới như: Quy tắc xuất xứ bộ hàng hóa; Quy tắc xuất xứ hàng tân trang, tái chế tạo; Công thức tính RVC: ngoài công thức tính RVC gián tiếp và RVC trực tiếp, có thêm công thức tính RVC theo trị giá tập trung và công thức tính RVC theo chi phí tịnh (chỉ áp dụng với ô tô và phụ tùng ô tô); Danh mục PSR được quy định chi tiết theo công đoạn sản xuất cụ thể. Do đặc thù cấu trúc danh mục PSR thuộc CPTPP, Thông tư gồm 3 danh mục PSR: danh mục PSR đối với mặt hàng dệt may, danh mục PSR đối với xe và các bộ phận, phụ kiện và danh mục PSR đối với các mặt hàng còn lại.
De Minimis trong CPTPP quy định tỷ lệ “linh hoạt” cho phép nguyên liệu không có xuất xứ không đáp ứng quy tắc “Chuyển đổi mã số hàng hóa” ở mức tối đa 10% so với trị giá của hàng hóa. Riêng đối với hàng dệt may, tỷ lệ “linh hoạt” này ở mức tối đa 10% trọng lượng của hàng hóa hoặc 10% trọng lượng của loại sợi hoặc vải quyết định phân loại mã số hàng hóa.
Mẫu C/O mẫu CPTPP cấp cho hàng hóa xuất khẩu của Việt Nam bao gồm các thông tin tối thiểu theo quy định tại Hiệp định CPTPP cũng được ban hành kèm theo Thông tư.
Về cơ chế chứng nhận xuất xứ hàng hóa, hàng xuất khẩu từ Việt Nam áp dụng cơ chế C/O do cơ quan, tổ chức được Bộ Công Thương ủy quyền cấp. Thời gian chuyển tiếp thực hiện cơ chế nhà xuất khẩu đủ điều kiện tự chứng nhận xuất xứ hàng hóa được thực hiện từ 5 đến 10 năm theo hướng dẫn của Bộ Công Thương. Cơ chế nhà nhập khẩu Việt Nam tự chứng nhận xuất xứ thực hiện sau 5 năm kể từ ngày CPTPP có hiệu lực.
Quy trình chứng nhận và kiểm tra xuất xứ hàng hóa của Việt Nam thực hiện theo quy định tại Nghị định số 31/2018/NĐ-CP ngày 08 tháng 3 năm 2018 và các quy định khác có liên quan.
Thông tư số 03/2019/TT-BCT ngày 22 tháng 01 năm 2019 của Bộ Công Thương có hiệu lực kể từ ngày 08 tháng 03 năm 2019.
Đối với hàng hóa của Việt Nam xuất khẩu trước ngày Thông tư này có hiệu lực, cơ quan, tổ chức cấp C/O xem xét cấp C/O mẫu CPTPP để được hưởng ưu đãi thuế quan theo quy định của Hiệp định và theo quy định của nước thành viên nhập khẩu.
Thông tư số 03/2019/TT-BCT được Bộ Công Thương xây dựng với tinh thần khẩn trương xây dựng văn bản nội luật hóa nhằm thực hiện các cam kết tại Hiệp định CPTPP.
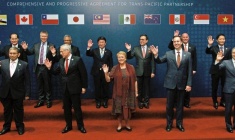
Hội đồng CPTPP họp phiên đầu tiên tại Tokyo, Nhật Bản vào 19/1/2019
Theo kế hoạch đã được thống nhất, phiên họp đầu tiên của Hội đồng Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Đà Nẵng lý giải nguyên nhân doanh nghiệp chấm dứt hoạt động tăng -
Nghiên cứu phương án giảm giá bán lẻ điện bình quân, giảm thuế tiêu thụ đặc biệt với xăng -
Viglacera khởi công đầu tư KCN 5.400 tỷ đồng tại Thái Nguyên -
Kinh doanh concert: Bán hết vé liệu đã đủ sinh lời? -
Đề nghị bộ, ngành coi phản ánh của doanh nghiệp là dữ liệu rà soát văn bản pháp luật -
CEO Cảng Hàng không quốc tế Gia Bình trả lời phỏng vấn Flight Global bên lề Routes World 2026 -
SABECO giữ vững vị thế với danh hiệu Top 1 Công ty Đồ uống có cồn uy tín 2026




-
 16 doanh nghiệp nhận sự hỗ trợ của Samsung để nâng cao năng lực sản xuất
-
 Đâu là lời giải để đơn giản hóa trạm biến áp?
-
 NCB vượt mọi chỉ tiêu kinh doanh sau 9 tháng, tăng tốc trong chu kỳ tăng trưởng mới
-
 Nhựa Duy Tân mở rộng nhà máy tại Tây Ninh với tổng vốn khoảng 900 tỷ đồng
-
 Hợp đồng điện tử chuyển từ “ký được” sang “chứng minh được”
-
 Đặt vé máy bay trên VietinBank iPay Mobile, cơ hội nhận vé khứ hồi Sun PhuQuoc Airways