


 Trách nhiệm của nhà xuất khẩu Việt Nam tăng cao khi thực thi EUDR
-
Trách nhiệm của nhà xuất khẩu Việt Nam tăng cao khi thực thi EUDR
-
 Cả nhà cùng về quê dịp Trung thu, VinFast VF MPV 7 đáp ứng ra sao?
-
 Khi bia Việt Nam gặp chuẩn mực MICHELIN: Bia Saigon Special góp phần nâng tầm trải nghiệm ẩm thực Việt
-
 Toyota Innova Cross Hybrid: Khi trải nghiệm thực tế và ưu đãi hợp lý mở đường cho quyết định chốt xe
-
Chi sử dụng gần 900 tỷ đồng Quỹ Bình ổn giá xăng dầu trong qúy II/2026 -
Bentley Việt Nam về tay Pon Phú Thái Mobility
Sản xuất ô tô được lựa chọn kỳ xét ưu đãi thuế khi đạt sản lượng quy định
Hoàng Nam
- 19/07/2021 13:57

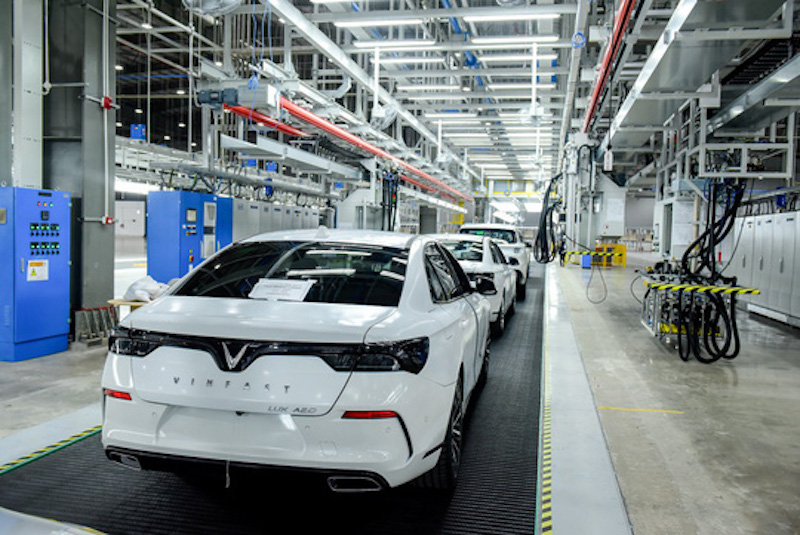
Doanh nghiệp ô tô được chọn kỳ xét ưu đãi là 12 tháng hay 6 tháng nếu tổng thể cả năm (12 tháng) vẫn đạt tổng sản lượng ô tô sản xuất theo quy định khi hưởng ưu đãi.
TIN LIÊN QUAN
Đây là phương án đang được Bộ Tài chính lấy ý kiến trước khi chính thức trình Chính phủ, liên quan đến việc điều chỉnh một số nội dung của chương trình ưu đãi thuế đối với sản xuất, lắp ráp ô tô ở trong nước.
Trước đó, Nghị định số 125/2017/NĐ-CP và Nghị định số 57/2020/NĐ-CP đã đưa ra các quy định về Chương trình ưu đãi thuế đối với sản xuất, lắp ráp ô tô nhằm khuyến khích các doanh nghiệp đầu tư, mở rộng quy mô sản xuất, thúc đẩy phát triển ngành công nghiệp hỗ trợ ô tô trong nước, khắc phục tình trạng doanh nghiệp chỉ hưởng ưu đãi thuế mà không đầu tư mở rộng sản xuất tại Việt Nam, qua đó góp phần hỗ trợ cho thị trường ô tô tăng trưởng ổn định, tiến tới mục tiêu xuất khẩu.
Theo đó, doanh nghiệp có Giấy chứng nhận đủ điều kiện sản xuất, lắp ráp xe ô tô do Bộ Công Thương cấp và đáp ứng các điều kiện theo quy định tại Nghị định (về linh kiện, mẫu xe, sản lượng, khí thải, kỳ xét ưu đãi, hồ sơ, thủ tục) được áp dụng mức thuế suất thuế nhập khẩu MFN 0% đối với linh kiện ô tô nhập khẩu thuộc loại trong nước chưa sản xuất được.
Chương trình ưu đãi thuế được áp dụng trong giai đoạn từ 2018-2022.
Theo đánh giá của Bộ Công Thương, việc triển khai Chương trình ưu đãi thuế đã nhận được sự ủng hộ, đồng tình của các doanh nghiệp sản xuất, lắp ráp ô tô trong nước, hỗ trợ cho thị trường ô tô tăng trưởng ổn định, duy trì được sản xuất với sức cạnh tranh về giá đối với các xe ô tô nhập khẩu, đồng thời, góp phần thúc đẩy ngành công nghiệp hỗ trợ trong nước phát triển, gia tăng tỷ lệ nội địa hóa.
Do đó, Bộ Công Thương, các doanh nghiệp sản xuất, lắp ráp ô tô trong nước và Hiệp hội các nhà sản xuất ô tô Viêt Nam (VAMA) đã kiến nghị Chính phủ tiếp tục kéo dài Chương trình ưu đãi thuế cho giai đoạn sau năm 2022, đồng thời, kiến nghị điều chỉnh một số quy định liên quan trong đó có kỳ xét ưu đãi và yêu cầu về sản lượng tối thiểu cho phù hợp với thực tế hiện nay.
Theo các doanh nghiệp, nhu cầu mua sắm ô tô của người dân, doanh nghiệp chịu nhiều ảnh hưởng của yếu tố mùa vụ. Ngoài ra, từ năm 2020 đến nay, do chính sách hạn chế di chuyển để phòng chống sự lây lan của dịch Covid-19, hoạt động sản xuất kinh doanh của các doanh nghiệp sản xuất, lắp ráp ô tô bị động, gặp nhiều khó khăn nên doanh nghiệp không thể đáp ứng điều kiện về sản lượng trong thời gian ngắn (kỳ xét ưu đãi 06 tháng).
Tuy nhiên, nếu xét cho cả năm (12 tháng) thì doanh nghiệp vẫn có thể đáp ứng đủ sản lượng theo quy định của Chương trình ưu đãi thuế. Theo đó việc quy định cứng trong năm, các doanh nghiệp tham gia Chương trình phải quyết toán theo kỳ ưu đãi thuế 06 tháng là không thực sự phù hợp với thực tế hiện nay nên cần phải xem xét điều chỉnh.
 |
Về phía mình, qua xem xét số liệu sản xuất của các doanh nghiệp, Bộ Tài chính cũng nhận thấy, sản lượng 02 kỳ trong năm có sự chênh lệch do việc bán hàng còn dựa vào các chu kỳ Tết và diễn biến thị trường. Tính chung cả năm sản lượng cả năm có thể có trường hợp đạt mức sản lượng theo yêu cầu nhưng tính theo từng kỳ 06 tháng thì có kỳ thiếu.
Như vậy sẽ có bất cập là sản lượng vẫn gia tăng theo đúng mục tiêu nhưng doanh nghiệp vẫn không được hưởng chính sách của Chương trình ưu đãi thuế.
Để khắc phục bất cập nêu trên, Bộ Tài chính trình Chính phủ cho phép doanh nghiệp được lựa chọn một trong hai phương án là kỳ xét ưu đãi 6 tháng hoặc kỳ xét ưu đãi 12 tháng. Trong đó, doanh nghiệp được chọn phương án kỳ xét ưu đãi 12 tháng đối với trường hợp có 01 kỳ không đạt tiêu chí về sản lượng nhưng tổng thể cả năm (12 tháng) vẫn đạt tổng sản lượng tối thiểu quy định tại dự thảo Nghị định.
Như vậy doanh nghiệp sẽ được linh hoạt trong xây dựng kế hoạch sản xuất kinh doanh mà không làm thay đổi mục tiêu của chính sách (đạt tổng sản lượng sản xuất trong năm theo quy định), không phải xem xét bỏ tiêu chí về sản lượng như doanh nghiệp đề nghị.
Cũng để đồng bộ với việc bổ sung quy định về kỳ xét ưu đãi thuế 12 tháng nêu trên, Bộ Tài chính cũng dự kiến thay đổi một số câu chữ trong quy định về điều kiện sản lượng tại điểm c khoản 3.3 Điều 7a Nghị định số 57/2020/NĐ-CP.
Hà Nam: Khởi công Dự án Cụm công nghiệp Châu Giang và Nhà máy sản xuất ô tô Hồng Đức
Sáng 18/9, Công ty CP Công nghiệp chế tạo ô tô Hồng Đức tổ chức Lễ khởi công Dự án đầu tư xây dựng hạ tầng CCN Châu Giang và động thổ Nhà máy...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Trách nhiệm của nhà xuất khẩu Việt Nam tăng cao khi thực thi EUDR
-
 Cả nhà cùng về quê dịp Trung thu, VinFast VF MPV 7 đáp ứng ra sao?
-
 Herbalife Việt Nam đồng hành cùng vận động viên người khuyết tật trước hành trình thi đấu quốc tế
-
 Khi bia Việt Nam gặp chuẩn mực MICHELIN: Bia Saigon Special góp phần nâng tầm trải nghiệm ẩm thực Việt
-
Toyota Innova Cross Hybrid: Khi trải nghiệm thực tế và ưu đãi hợp lý mở đường cho quyết định chốt xe -
Chi sử dụng gần 900 tỷ đồng Quỹ Bình ổn giá xăng dầu trong qúy II/2026 -
Bentley Việt Nam về tay Pon Phú Thái Mobility -
Quy mô xuất nhập khẩu điện tử tính đến 15/9 đã vượt cả năm 2025 -
Yêu cầu Bộ Công thương chủ động các giải pháp bảo đảm cung ứng đầy đủ xăng dầu, điện -
Honda ra mắt SH mode có khí thải đáp ứng chuẩn Euro 4 giữa cuộc đua xe máy xanh -
Xuất nhập khẩu đến 15/9 vượt 825 tỷ USD, nhập siêu nới rộng







-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 23/9/2026
-
 Fujisu ra mắt CA08 - giải pháp mới cho nỗi lo ẩm chân tường trong công trình Việt
-
 Gần 400 doanh nghiệp Hải Phòng tham gia kết nối, giao thương tại TP.HCM
-
 Ngân hàng NCB hợp tác chiến lược với hệ sinh thái năng lượng hàng đầu Việt Nam
-
 Vietcombank tham dự ASEAN Exchanges Roadshow 2026 tại Bangkok, Thái Lan
-
 Vietcombank tham dự Hội thảo Ngày doanh nghiệp Việt Nam HOSE - Daiwa năm 2026 tại Singapore