


 Nâng hạn mức vay thương mại nước ngoài trung, dài hạn của doanh nghiệp, tổ chức tín dụng
-
Nâng hạn mức vay thương mại nước ngoài trung, dài hạn của doanh nghiệp, tổ chức tín dụng
-
 Hà Nội tăng tốc cải cách thủ tục, giảm gánh nặng chi phí cho doanh nghiệp
-
 Đề xuất mở rộng vai trò doanh nghiệp trong liên kết vùng
-
 Sửa đổi, bổ sung chính sách gỡ khó cho Dự án BT chuyển tiếp
-
Taseco Land chủ động điều chỉnh kế hoạch kinh doanh, bồi đắp nền tảng cho chu kỳ tăng trưởng mới -
Ưu đãi thuế quan không đồng nghĩa doanh nghiệp dễ tiếp cận thị trường EFTA
Tạm khoanh hàng trăm tỷ đồng nợ thuế của Nissan
Thanh Hương
- 18/12/2013 07:59

Công ty Nissan Việt Nam (NVL) vừa được Bộ Tài chính cho phép tạm thời chưa bị cưỡng chế dừng làm thủ tục hải quan cho đến khi vụ việc truy thu thuế nhập khẩu linh kiện của công ty này được giải quyết rõ ràng.
TIN LIÊN QUAN
 on local server. Be sure to CHMOD your directory to 777. "Tạm khoanh hàng trăm tỷ đồng nợ thuế của Nissan")
Song song với việc chưa cưỡng chế dừng làm thủ tục hải quan của NVL, Bộ Tài chính cũng đưa ra các hướng dẫn cụ thể và chi tiết về những việc cần phải làm trong quá trình rà soát lại hoạt động của NVL liên quan đến các lô hàng linh kiện nhập khẩu trong giai đoạn 2009 - 2012.
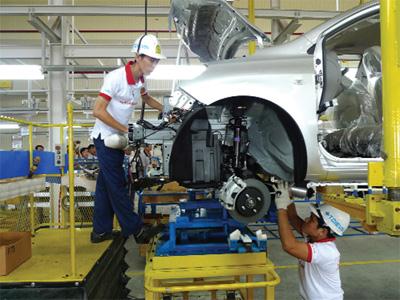 | ||
| Nissan hiện đã có nhà máy lắp ráp ô tô tại Đà Nẵng. Ảnh: T.H |
Theo đó, doanh nghiệp này phải tiến hành tái xuất các bộ linh kiện đã được nhập khẩu trong giai đoạn 2009 - 2012 chưa lắp ráp hoặc ô tô được lắp ráp từ số linh kiện nhập khẩu.
Với ô tô đã được lắp ráp từ những linh kiện này, đã tiêu thụ và không thực hiện tái xuất được, Cục Hải quan Hà Nội được giao thực hiện hàng loạt nội dung để báo cáo lãnh đạo Bộ Tài chính.
Như vậy, cơ quan hải quan sẽ phải kiểm tra thực tế Công ty TNHH Liên doanh Ô tô Hòa Bình - đơn vị nhận chuyển giao lắp ráp các bộ linh kiện mà NVL nhập khẩu, xác định đơn vị này có đảm bảo tiêu chuẩn doanh nghiệp sản xuất, lắp ráp ô tô theo quy định của Bộ Công thương hay không.
Với các bộ linh kiện mà NVL nhập khẩu, cơ quan chức năng sẽ tiến hành kiểm tra mức độ rời rạc theo quy định của Bộ Khoa học và Công nghệ (liên quan đến chính sách thuế đối với linh kiện nhập khẩu, chứ không phải là xe nguyên chiếc). Một vấn đề nữa cần làm rõ nữa là, việc lắp ráp được thực hiện bằng các thiết bị đơn giản hay bằng dây chuyền. Đồng thời, phải kiểm tra hồ sơ, sổ sách, chứng từ kế toán, phiếu nhập kho, giao dịch kinh doanh giữa Công ty Ô tô Hòa Bình với NVL.
Vẫn theo chỉ đạo này, nếu NVL và Ô tô Hòa Bình đã bán hàng và quyết toán, nộp thuế thu nhập doanh nghiệp theo mức thuế suất thuế nhập khẩu linh kiện ô tô, thì áp dụng mức thuế đối với từng chi tiết, linh kiện thực trạng khi nhập khẩu. Tuy nhiên, NVL cũng sẽ bị xử lý vi phạm hành chính theo quy định hiện hành.
Trường hợp không đáp ứng được một trong các điều kiện trên, thì thu thuế nhập khẩu các bộ linh kiện theo thuế suất của xe nguyên chiếc.
Trước đó, vụ việc “đi tắt, đón đầu” của NVL liên quan tới việc nhập khẩu bộ linh kiện về lắp ráp thành ô tô, mà không cần đầu tư nhà máy lắp ráp ô tô riêng đã gây xôn xao trong giới sản xuất ô tô. Sau khi được cơ quan hải quan tiến hành kiểm tra sau thông quan, với 1.377 bộ linh kiện nhập khẩu, cơ quan hải quan đã ra quyết định truy thu thuế với số tiền khoảng 500 tỷ đồng.
Theo Quyết định số 106/2007/QĐ-BTC và các Thông tư 216/2009/TT-BTC và Thông tư 184/2010/TT-BTC, để bộ linh kiện xe hơi mới được phân loại và áp dụng mức thuế suất thuế nhập khẩu ưu đãi quy định cho từng linh kiện, doanh nghiệp phải thỏa mãn đồng thời 2 điều kiện.
Thứ nhất, doanh nghiệp phải đáp ứng tiêu chuẩn doanh nghiệp sản xuất, lắp ráp ô tô theo quy định của Bộ Công nghiệp (nay là Bộ Công thương) trực tiếp nhập khẩu hoặc ủy thác nhập khẩu.
Thứ hai, mức độ rời rạc của các chi tiết phải đáp ứng tiêu chuẩn tại Quyết định 05/2005/QĐ-BKHCN.
Để giảm thiểu số thuế mà cơ quan hữu trách đề nghị truy thu, NVL đã quyết định xuất trả lại 228 bộ linh kiện, nhưng chưa hoàn thành thủ tục nộp thuế.
Thứ trưởng Bộ Công thương Lê Dương Quang khi góp ý cho Bộ Tài chính liên quan đến vấn đề nhập khẩu linh kiện ô tô đã cho rằng, mọi hình thức nhập khẩu, gồm nhập khẩu trực tiếp, nhập khẩu ủy thác và nhập kinh doanh, đều được hưởng một cách tính thuế nhập khẩu như nhau là hợp lý. Tất nhiên, để được hưởng mức thuế linh kiện này thì phải đồng thời đạt hai tiêu chuẩn: đơn vị lắp ráp phải đạt tiêu chuẩn doanh nghiệp lắp ráp xe do Bộ Công thương quy định và linh kiện nhập khẩu phải đảm bảo mức độ rời rạc theo quy định của Bộ Khoa học và Công nghệ.
Đáng nói là, Tập đoàn Tan Chong, nhà đầu tư chiếm cổ phần chi phối tại NVL (sau khi mua lại cổ phần từ Kjaer Group A/S Đan Mạch) không dừng lại ở việc nhập khẩu bộ linh kiện, thuê đơn vị khác lắp ráp, mà đã đầu tư xây dựng nhà máy lắp ráp xe hơi nhãn hiệu Nissan tại Đà Nẵng. Dây chuyền sản xuất này đã xuất xưởng các sản phẩm đầu tiên từ giữa năm 2013.
Thanh Hương
Nissan Việt Nam xin giãn thuế
Văn phòng Chính phủ vừa yêu cầu Bộ Tài chính trả lời đề nghị xin hoãn ấn định mức thuế của Công ty Nissan Việt Nam. Một năm trước đây, Công...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Doanh nghiệp Việt tìm đường gia tăng giá trị -
AIG tăng trưởng bền vững, khẳng định vị thế trên thị trường toàn cầu -
Coteccons giao lại một phần việc cho liên danh Sông Đà 5 - Yuanda tại đường sắt Bến Thành - Cần Giờ -
Vinhomes và Mitsubishi hợp tác chiến lược toàn diện phát triển hạ tầng đô thị -
Vietnam Airlines mở rộng cánh bay quốc tế, thúc đẩy tăng trưởng hai con số -
Tháo gỡ khó khăn, vướng mắc cho doanh nghiệp kinh doanh tại Lào -
Tổng Bí thư, Chủ tịch nước Tô Lâm tiếp Chủ tịch kiêm Tổng Giám đốc điều hành Ngân hàng Mizuho
-
1  TP.HCM: Đấu giá "đất vàng" và 3.790 căn hộ tái định cư ở Khu đô thị mới Thủ Thiêm
-
2  Chế tài nghiêm khắc dành cho nhà đầu tư năng lượng đăng ký nhưng chậm triển khai
-
3  Ưu tiên đầu tư trục xương sống Bắc - Nam và hành lang Đông - Tây thế hệ mới
-
4  “Chốt” chỉ tiêu và chi tiêu để năm 2027 tăng tốc, bứt phá




-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Năng lượng - Dầu khí
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Công nghệ - Viễn thông - Chuyển đổi số
-
 Trải nghiệm di sản ẩm thực Ý trọn vẹn tại Việt Nam
-
 MSB được vinh danh tại 3 hạng mục giải thưởng ngân hàng uy tín năm 2026
-
 The Maris Vũng Tàu tạo đà phát triển từ kết quả kinh doanh năm 2026
-
 Mùa mua sắm cuối năm: Trả góp 0% có giúp iPhone 18 Pro Max hút khách?