


 Chứng khoán phiên 24/9: Không có trụ đỡ, VN-Index lùi về 1.775 điểm
-
Chứng khoán phiên 24/9: Không có trụ đỡ, VN-Index lùi về 1.775 điểm
-
 “Thời điểm vàng” để ngành quản lý quỹ bứt phá
-
 EQuest và Standard Chartered hợp tác huy động 325 triệu USD thông qua VIFC-HCMC
-
 Pinetree: Từ chuẩn công nghệ Hàn Quốc đến trải nghiệm đầu tư vượt trội
-
Diễn đàn Chứng khoán châu Á sẽ bàn chuyện thu hút đầu tư vào Việt Nam trong kỷ nguyên mới -
Chứng khoán phiên 23/9: Cổ phiếu lớn đảo giá trong phiên chiều, gây áp lực lên VN-Index
Từ tháng 1/2022, hộ gia đình, cá nhân cho thuê nhà dưới 100 triệu đồng/năm không phải nộp thuế
T.T
- 06/12/2021 19:34

Từ đầu năm 2022, hộ gia đình, cá nhân không phải nộp thuế thu nhập cá nhân nếu có doanh thu cho thuê nhà trong năm dưới 100 triệu đồng.
TIN LIÊN QUAN
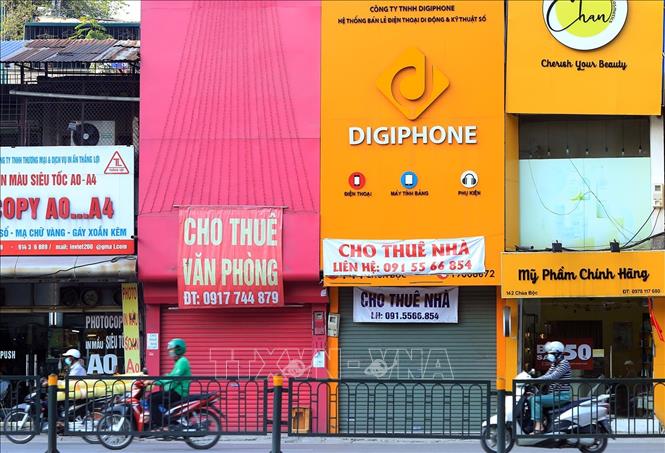 |
| Ảnh minh họa: TTXVN |
Bộ Tài chính vừa ban hành Thông tư số 100/2021/TT-BTC sửa đổi, bổ sung một số điều của Thông tư 40/2021/TT-BTC hướng dẫn thuế giá trị gia tăng, thuế thu nhập cá nhân và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Theo đó, trường hợp hộ khoán mới ra kinh doanh trong năm (kinh doanh không đủ 12 tháng trong năm dương lịch), thì hộ khoán thuộc diện phải nộp thuế giá trị gia tăng, phải nộp thuế thu nhập cá nhân nếu có doanh thu kinh doanh trong năm trên 100 triệu đồng; hoặc thuộc diện không phải nộp thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân nếu có doanh thu kinh doanh trong năm từ 100 triệu đồng trở xuống.
Thông tư 100/2021/TT-BTC cũng sửa đổi điểm đ, điểm e khoản 1 Điều 8 của Thông tư số 40/2021/TT-BTC như sau: tổ chức, bao gồm cả chủ sở hữu sàn giao dịch thương mại điện tử thực hiện việc khai thuế thay, nộp thuế thay cho cá nhân trên cơ sở ủy quyền theo quy định của pháp luật dân sự.
Cá nhân khai thuế thay, nộp thuế thay cho cá nhân là người nộp thuế trên cơ sở ủy quyền theo quy định của pháp luật dân sự.
Cũng theo Thông tư số 100/2021/TT-BTC, cá nhân chỉ có hoạt động cho thuê tài sản và thời gian cho thuê không trọn năm, nếu phát sinh doanh thu cho thuê từ 100 triệu đồng/năm trở xuống thì thuộc diện không phải nộp thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân.
Trường hợp bên thuê trả tiền thuê tài sản trước cho nhiều năm thì mức doanh thu để xác định cá nhân phải nộp thuế hay không phải nộp thuế là doanh thu trả tiền một lần được phân bổ theo năm dương lịch.
Trước đó, tại Thông tư 40, Bộ Tài chính hướng dẫn cá nhân cho thuê nhà trong ba tháng với doanh thu 30 triệu đồng phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân. Tại Thông tư số 100/2021/TT-BTC này đã tiếp thu ý kiến góp ý và đúng quy định của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng.
Thông tư số 100/2021/TT-BTC có hiệu lực từ 1/1/2022.
Sớm sửa thuế đối với cho thuê nhà và thương mại điện tử
Mặc dù Thông tư 40/2021/TT-BTC hướng dẫn thuế giá trị gia tăng, thuế thu nhập cá nhân và quản lý thuế mới có hiệu lực từ ngày 1/8/2021, nhưng Bộ...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Diễn đàn Chứng khoán châu Á sẽ bàn chuyện thu hút đầu tư vào Việt Nam trong kỷ nguyên mới -
Chứng khoán phiên 23/9: Cổ phiếu lớn đảo giá trong phiên chiều, gây áp lực lên VN-Index -
TPBank hoàn tất nền tảng triển khai IRB, tự tin bước vào giai đoạn chuyển đổi theo Thông tư 14 -
HDBank: Ngân hàng Việt Nam đầu tiên được vinh danh “Ngân hàng Bán lẻ tốt nhất châu Á” -
Mở "khóa" dữ liệu thuế: Nhà băng có mạnh dạn cho vay dựa vào dòng tiền? -
Báo cáo nội dung sai lệch, Chứng khoán EVS bị phạt -
ADB: Cần theo dõi chặt chất lượng tài sản do tín dụng tập trung cao vào bất động sản




-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai
-
 Vạn Phúc City: Nhà phố hưởng lợi từ nhịp sống đô thị ven sông
-
 Hành trình khám phá miền Trung qua những giá trị văn hóa đặc sắc
-
 SeABank thông báo mời thầu
-
 Coca-Cola triển khai tiếp mô hình thu gom tại Hà Nội và TP.HCM năm thứ 4 liên tiếp
-
 Sun Group bắt tay các tập đoàn hàng đầu Hoa Kỳ, kết nối du lịch Việt Nam với thế giới