


 Tập đoàn năng lượng Hoa Kỳ xúc tiến thương vụ mua cổ phần chi phối tại Cảng LNG Cái Mép
-
Tập đoàn năng lượng Hoa Kỳ xúc tiến thương vụ mua cổ phần chi phối tại Cảng LNG Cái Mép
-
 Nâng hạn mức vay thương mại nước ngoài trung, dài hạn của doanh nghiệp, tổ chức tín dụng
-
 Hà Nội tăng tốc cải cách thủ tục, giảm gánh nặng chi phí cho doanh nghiệp
-
Đề xuất mở rộng vai trò doanh nghiệp trong liên kết vùng -
Sửa đổi, bổ sung chính sách gỡ khó cho Dự án BT chuyển tiếp
VEFTA mở cửa thị trường châu Âu, doanh nghiệp Việt phải vượt “cửa ải” xuất xứ
Anh Hoa
- 12/11/2026 10:37

Hơn 90% dòng thuế được EFTA cam kết xóa bỏ ngay khi VEFTA có hiệu lực, tương đương 99,5% kim ngạch nhập khẩu từ Việt Nam. Song cơ hội xuất khẩu không chỉ nằm ở thuế suất
TIN LIÊN QUAN
VEFTA mở rộng cửa thị trường, gia tăng cạnh tranh
Hiệp định Thương mại tự do Việt Nam – EFTA (VEFTA) được ký kết ngày 18/10/2026, sau 14 năm đàm phán với 21 phiên chính thức. Bốn thành viên EFTA tham gia Hiệp định gồm Thụy Sĩ, Na Uy, Iceland và Liechtenstein. Đây là nhóm thị trường có thu nhập cao, sức mua tốt, nhưng cũng nổi tiếng với những yêu cầu khắt khe về chất lượng, an toàn sản phẩm và phát triển bền vững.
Theo nội dung được giới thiệu tại hội thảo do Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) tổ chức hôm 11/11, VEFTA mở ra dư địa tiếp cận thị trường mới cho các ngành hàng xuất khẩu chủ lực như dệt may, da giày, nông sản, thủy sản và hàng chế biến.
Điểm đáng chú ý là mức độ mở cửa thuế quan khá lớn. Theo bà Nguyễn Phương Linh, Trưởng phòng Hội nhập kinh tế tài chính, Cục Quản lý nợ và Kinh tế đối ngoại (Bộ Tài chính), các nước EFTA cam kết xóa bỏ thuế quan ngay đối với khoảng 90% số dòng thuế, tương đương 99,5% kim ngạch nhập khẩu từ Việt Nam.
Trong đó, toàn bộ hàng công nghiệp, bao gồm thủy sản, được xóa bỏ thuế quan ngay khi Hiệp định có hiệu lực. Nhiều mặt hàng nông sản như cà phê, gạo, rau quả cũng được hưởng ưu đãi đáng kể.
Tuy nhiên, không thể nhìn EFTA như một thị trường thống nhất về thuế quan. Đây không phải liên minh thuế quan, do đó doanh nghiệp phải nghiên cứu biểu thuế, điều kiện nhập khẩu và nhu cầu tiêu dùng của từng quốc gia. Thụy Sĩ và Liechtenstein có chung biểu thuế nhập khẩu, trong khi Na Uy và Iceland có chính sách riêng. Mức độ mở cửa đối với nông sản cũng có sự khác biệt giữa các nước.
Ở chiều ngược lại, Việt Nam cam kết tự do hóa 86,7% số dòng thuế, tương đương 100% kim ngạch nhập khẩu từ EFTA. Lộ trình cắt giảm kéo dài từ 3 đến 15 năm tùy nhóm hàng. Các mặt hàng như thủy sản, dược phẩm, thiết bị điện, máy móc cơ khí có lộ trình xóa bỏ thuế tối đa 10 năm, trong khi phần lớn dụng cụ quang học, đo lường và thiết bị y tế được xóa bỏ thuế ngay.
Điều này tạo thêm cơ hội tiếp cận máy móc, công nghệ và nguồn cung chất lượng cao từ EFTA, nhưng đồng thời cũng gia tăng sức ép cạnh tranh đối với doanh nghiệp trong nước.
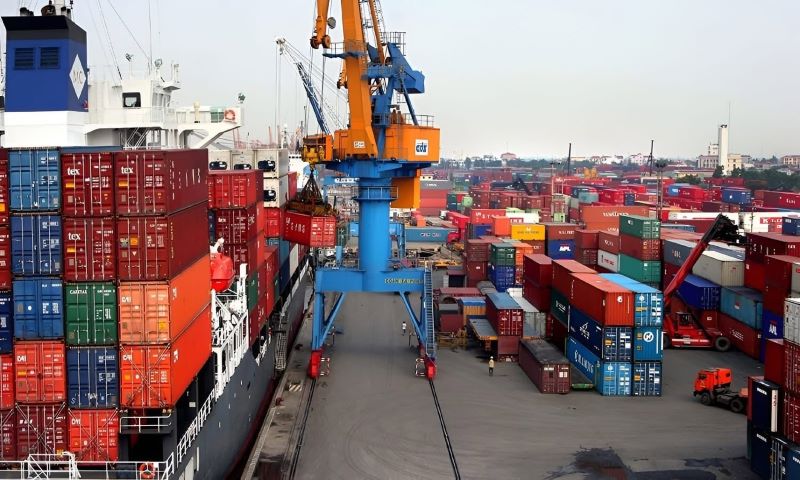 |
| Container hàng hóa xuất khẩu tại cảng biển, sẵn sàng cho hành trình vận chuyển tới các thị trường quốc tế. Ảnh: VLA |
Xuất xứ hàng hóa quyết định khả năng hưởng ưu đãi
Dù mức thuế hấp dẫn, ưu đãi không tự động áp dụng cho mọi hàng hóa xuất khẩu sang EFTA. Điều kiện quan trọng là sản phẩm phải đáp ứng quy tắc xuất xứ theo Hiệp định.
Theo ông Nguyễn Hoàng Hà, Phó Trưởng phòng Xuất xứ hàng hóa, Cục Xuất nhập khẩu (Bộ Công Thương), hàng hóa được hưởng ưu đãi VEFTA khi có xuất xứ thuần túy, đáp ứng quy tắc chuyển đổi hoặc gia công chế biến đầy đủ theo quy định cụ thể mặt hàng, hoặc được sản xuất toàn bộ từ nguyên liệu có xuất xứ của các nước thành viên.
Một điểm mới đáng chú ý là VEFTA công nhận sản phẩm thu được từ nuôi cấy tế bào và lên men là hàng hóa có xuất xứ thuần túy. Hiệp định cũng cho phép cộng gộp nguyên liệu phi nông nghiệp có xuất xứ ASEAN và EU. Cơ chế này tạo thêm dư địa cho doanh nghiệp tổ chức chuỗi cung ứng xuyên biên giới mà vẫn có cơ hội đáp ứng điều kiện xuất xứ.
Đặc biệt, một số mặt hàng cụ thể được phép gia công ngoài lãnh thổ các nước thành viên, với trị giá gia tăng ngoài lãnh thổ tối đa 10% giá xuất xưởng. Đây là điểm có ý nghĩa với những doanh nghiệp đang tham gia chuỗi sản xuất nhiều công đoạn tại các quốc gia khác nhau.
Về chứng nhận xuất xứ, hàng xuất khẩu từ Việt Nam có thể sử dụng C/O mẫu VN-EFTA hoặc tự chứng nhận xuất xứ theo lộ trình thực thi. Mẫu C/O không quy định tiêu chuẩn về giấy in, tạo điều kiện triển khai chứng từ điện tử với con dấu, chữ ký điện tử và mã QR.
Tuy vậy, sự linh hoạt về chứng từ không đồng nghĩa với việc nới lỏng trách nhiệm của doanh nghiệp. Theo ông Hà, VEFTA không có cơ chế để cơ quan nước nhập khẩu trực tiếp xác minh tại cơ sở sản xuất của doanh nghiệp nước xuất khẩu. Điều đó càng đặt ra yêu cầu doanh nghiệp phải lưu giữ đầy đủ hồ sơ nguyên liệu, quy trình sản xuất và chứng từ liên quan để chứng minh xuất xứ khi cần thiết.
Một vấn đề khác được đặt ra là cách xác định xuất xứ Việt Nam đối với hàng hóa lưu thông trong nước. Nghị định 384/2026/NĐ-CP, có hiệu lực từ ngày 1/1/2027, thiết lập tiêu chí thống nhất cho vấn đề này, thay vì để doanh nghiệp và cơ quan quản lý thiếu một thước đo kỹ thuật chung.
Theo quy định, hàng hóa không có xuất xứ thuần túy vẫn có thể được công nhận xuất xứ Việt Nam nếu đáp ứng tiêu chí chuyển đổi mã số hàng hóa hoặc có hàm lượng giá trị Việt Nam từ 30% giá xuất xưởng trở lên, đồng thời không thuộc các công đoạn gia công, chế biến đơn giản. Đáng chú ý, chi phí nghiên cứu và phát triển, thiết kế, lập trình, kiểm thử phần mềm được tính vào hàm lượng giá trị Việt Nam.
Nghị định không đặt ra thủ tục cấp C/O nội địa mới. Doanh nghiệp tự xác định, tự kê khai và chịu trách nhiệm chứng minh khi cơ quan chức năng hậu kiểm; đồng thời có 12 tháng chuyển tiếp để rà soát chuỗi cung ứng và chuẩn hóa dữ liệu kế toán.
Cần phân biệt, tiêu chí xuất xứ Việt Nam theo Nghị định 384 không thay thế quy tắc xuất xứ ưu đãi riêng của VEFTA. Muốn được hưởng thuế suất ưu đãi khi xuất khẩu sang EFTA, doanh nghiệp vẫn phải đáp ứng đúng quy tắc của Hiệp định và chứng từ liên quan.
Không chỉ là câu chuyện giảm thuế
Thách thức của VEFTA không dừng ở việc xác định xuất xứ. Các thị trường EFTA có yêu cầu cao về chất lượng, an toàn sản phẩm, truy xuất nguồn gốc, môi trường và trách nhiệm xã hội. Đây là những tiêu chuẩn đòi hỏi doanh nghiệp phải đầu tư dài hạn vào hệ thống quản trị, công nghệ và kiểm soát chất lượng.
Bởi vậy, lợi ích của VEFTA không nên chỉ được đo bằng số dòng thuế được xóa bỏ. Khả năng tận dụng ưu đãi còn phụ thuộc vào việc doanh nghiệp có đủ năng lực tổ chức nguồn nguyên liệu, minh bạch hóa quy trình sản xuất và xây dựng hệ thống dữ liệu đáp ứng yêu cầu kiểm tra hay không.
Theo khuyến nghị tại hội thảo, doanh nghiệp cần chủ động tra cứu biểu thuế theo từng mã HS, rà soát quy tắc xuất xứ, chuẩn bị chứng từ và tuân thủ các yêu cầu về vệ sinh dịch tễ, kiểm dịch động thực vật (SPS), hàng rào kỹ thuật trong thương mại (TBT).
VEFTA hiện mới được ký kết và còn chờ các bên hoàn tất thủ tục phê chuẩn để có hiệu lực. Khoảng thời gian chuẩn bị vì thế có ý nghĩa quan trọng. Với doanh nghiệp, đây không chỉ là cơ hội tìm thêm thị trường xuất khẩu, mà còn là phép thử về năng lực tham gia sâu hơn vào chuỗi giá trị quốc tế.

Nhiều điểm mới về quy tắc xuất xứ hàng hóa trong CPTPP
Thông tư số 03/2019/TT-BCT ngày 22 tháng 01 năm 2019 của Bộ Công Thương quy định Quy tắc xuất xứ hàng hóa trong Hiệp định Đối tác và Toàn diện và...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Doanh nghiệp Việt tìm đường gia tăng giá trị -
AIG tăng trưởng bền vững, khẳng định vị thế trên thị trường toàn cầu -
Coteccons giao lại một phần việc cho liên danh Sông Đà 5 - Yuanda tại đường sắt Bến Thành - Cần Giờ -
Vinhomes và Mitsubishi hợp tác chiến lược toàn diện phát triển hạ tầng đô thị -
Vietnam Airlines mở rộng cánh bay quốc tế, thúc đẩy tăng trưởng hai con số -
Tháo gỡ khó khăn, vướng mắc cho doanh nghiệp kinh doanh tại Lào -
Tổng Bí thư, Chủ tịch nước Tô Lâm tiếp Chủ tịch kiêm Tổng Giám đốc điều hành Ngân hàng Mizuho
-
1  TP.HCM: Đấu giá "đất vàng" và 3.790 căn hộ tái định cư ở Khu đô thị mới Thủ Thiêm
-
2  Chế tài nghiêm khắc dành cho nhà đầu tư năng lượng đăng ký nhưng chậm triển khai
-
3  Ưu tiên đầu tư trục xương sống Bắc - Nam và hành lang Đông - Tây thế hệ mới
-
4  “Chốt” chỉ tiêu và chi tiêu để năm 2027 tăng tốc, bứt phá




-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Năng lượng - Dầu khí
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Công nghệ - Viễn thông - Chuyển đổi số
-
 Trải nghiệm di sản ẩm thực Ý trọn vẹn tại Việt Nam
-
 MSB được vinh danh tại 3 hạng mục giải thưởng ngân hàng uy tín năm 2026
-
 The Maris Vũng Tàu tạo đà phát triển từ kết quả kinh doanh năm 2026
-
 Mùa mua sắm cuối năm: Trả góp 0% có giúp iPhone 18 Pro Max hút khách?