


 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
4 cổ phiếu cần quan tâm ngày 1/3
Lạc Nhạn (Tinnhanhchungkhoan.vn)
- 01/03/2018 07:07

Báo Đầu tư xin trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 1/3 của các công ty chứng khoán.
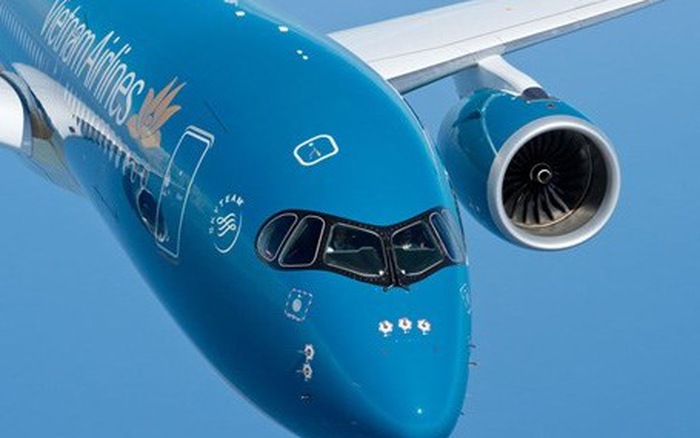
1. Khuyến nghị mức giá mua cổ phiếu HVN 56.000 – 57.800 đồng
(CTCK BIDV – BSC)
Mã chứng khoán: HVN – Tổng CTCP Hàng không Việt Nam – Vietnam Airlines
Điểm nhấn kỹ thuật:
- Xu hướng hiện tại: tăng
- Chỉ báo MACD: tăng, cắt đường tín hiệu từ dưới lên
- Chỉ báo RSI: tăng
- Chỉ báo MFI: tăng
 |
Nhận định: Mặc dù trải qua một đợt điều chỉnh mạnh thủng ngưỡng hỗ trợ của đường xu hướng tăng trung hạn, nhưng cổ phiếu HVN vẫn giữ được ngưỡng hỗ trợ của đường xu hướng tăng dài hạn.
Hiện tại giá cổ phiếu HVN đã tăng vượt lại ngưỡng hỗ trợ của đường xu hướng trung hạn.
Chỉ báo MACD đang tăng và cắt đường tín hiệu từ dưới lên, cho thấy tín hiệu mua. Chỉ báo RSI tăng, củng cố động lực tăng giá. Chỉ báo MFI tăng mạnh, xác nhận xu hướng tăng giá cổ phiếu. HVN sẽ tiếp tục tăng trong thời gian tới.
Khuyến nghị: Mức giá mua: 56.000 – 57.800 đồng. Giá mục tiêu: 70.000 đồng. Cắt lỗ: 53.000 đồng/cổ phiếu.
2. Giá trị hợp lý của cổ phiếu VGC năm 2018 là 28.100 đồng/cổ phiếu
(CTCK Bảo Việt - BVSC)
Mã Chứng khoán: VGC - Tổng CTCP Viglacera
Cả năm 2017, doanh thu thuần của VGC đạt 9.070 tỷ đồng (tăng 11,4% yoy) và LNTT đạt 910 tỷ đồng (tăng 18,3% yoy), trong bối cảnh giá kính nổi tăng bình quân 7% trong năm và doanh thu cho thuê đất Khu công nghiệp ghi nhận đột biến được hơn 1.000 tỷ đồng nhờ thay đổi cách hạch toán doanh thu một lần.
Khuyến nghị: BVSC cho rằng triển vọng VGC năm 2018 có phần trái chiều với những thông tin tốt xen lẫn bất lợi.
Thông tin tích cực là triển vọng tăng trưởng cao trong ngành gạch ốp lát, sứ vệ sinh và doanh thu KCN tăng trưởng đột biến nhờ việc thay đổi phương pháp hạch toán doanh thu và câu chuyện Nhà Nước thoái vốn kỳ vọng sẽ tạo hiệu ứng tích cực đến giá cổ phiếu.
Tuy nhiên, khả năng cao giá kính xây dựng giảm sẽ ảnh hưởng xấu đến lợi nhuận chung của VGC.
BVSC ước tính giá trị hợp lý của cổ phiếu năm 2018 là 28.100 đồng/cổ phiếu và khuyến nghị triển vọng đối với cổ phiếu VGC trong trung và dài hạn.
Nhà đầu tư có thể tận dụng những nhịp giảm trong ngắn hạn của cổ phiếu để có thể mua vào với lợi nhuận tốt hơn.
3. Giá mục tiêu của cổ phiếu ACB là 53.000 đồng
(CTCK Bản Việt – VCSC)
Mã chứng khoán: ACB - Ngân hàng TMCP Á Châu
Chúng tôi nâng khuyến nghị dành cho ACB từ phù hợp thị trường lên khả quan lên và điều chỉnh tăng giá mục tiêu lên 53.000/cổ phiếu.
Lợi nhuận ròng tăng mạnh 60% so với năm 2016 lên 2.100 tỷ đồng một phần nhờ khoản lãi bất thường từ việc hoàn nhập dự phòng chứng khoán đầu tư và tỷ lệ chi phí/thu nhập giảm từ 62% năm 2016 xuống 54% năm 2017.
ACB đánh dấu bước ngoặt khi dự phòng cho tất cả các tài sản co vấn đề từ năm 2012 và trở thành ngân hàng thứ ba của Việt Nam giải quyết hết toàn bộ trái phiếu VAMC.
4. Khuyến nghị giá mục tiêu đối với cổ phiếu VIC là 105.000 đồng
(CTCK Bản Việt – VCSC)
Mã chứng khoán: VIC – Tập đoàn Vingroup
Thành viên HĐQT của VIC, ông Nguyễn Việt Quang, đã được bổ nhiệm là Tổng giám đốc mới, có hiệu lực từ ngày 25/02/2018. Ông Quang sẽ thay thế bà Dương Thị Mai Hoa, người giữ vai trò này trong giai đoạn 2014-2018.
Chúng tôi cho rằng sẽ không có thay đổi đáng kể nào liên quan đến chiến lược và vận hành của VIC, khi ông Quang được bổ nhiệm từ nội bộ và các thành viên khác Ban Giám Đốc giữ nguyên .
Chúng tôi hiện khuyến nghị khả quan với giá mục tiêu 105.000 đồng/cổ phiếu. Theo mức giá đóng cửa ngày 27/2, VIC hiện đang giao dịch với P/E và P/B dự phóng 2018 lần lượt là 49,6 lần và 6,6 lần.
Phiên 28/2: Cổ phiếu "vua" nâng bước thị trường
Lực cung lớn và số mã giảm chiếm ưu thế so với số mã tăng, nhưng với sự gồng gánh của nhóm cổ phiếu ngân hàng, VN-Index tiếp tục nhích nhẹ...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được" -
PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026 -
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới








-
 SCIC tiến tới hình thành Quỹ Đầu tư quốc gia
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước
-
 Công ty Cổ phần Cảng Sài Gòn thông báo mời chào giá tìm kiếm, lựa chọn khách hàng thuê bãi chứa hàng tổng hợp
-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc