


 Lợi nhuận trước thuế 9 tháng của VietCredit tăng gần 100%, tỷ lệ nợ xấu lên 8,2%
-
Lợi nhuận trước thuế 9 tháng của VietCredit tăng gần 100%, tỷ lệ nợ xấu lên 8,2%
-
 HDBank đạt 18.379 tỷ đồng lợi nhuận trước thuế trong 9 tháng đầu năm 2026
-
 Vi phạm quy định phân phối trái phiếu, Aqua City Hòa Bình bị xử phạt
-
 Danh mục tự doanh bào mòn lợi nhuận công ty chứng khoán
-
TP.HCM thông qua hai cơ chế phát hành trái phiếu để huy động vốn đầu tư dự án trọng điểm -
MSB tăng trưởng lợi nhuận trước thuế quý III đạt trên 27%
Áp trần cho tín dụng tiêu dùng?
Trần Mạnh
- 16/10/2015 08:59

Các công ty tài chính tiêu dùng và các ngân hàng có đối tượng khách hàng khác nhau nên đòi hỏi hai bên có chung một mặt bằng lãi suất có thể là không hợp lý.
TIN LIÊN QUAN
|
|
| Các công ty tài chính đang hướng vào nhóm khách hàng không đủ tiêu chuẩn tiếp cận vốn ngân hàng với lãi suất cho vay "cắt cổ" |
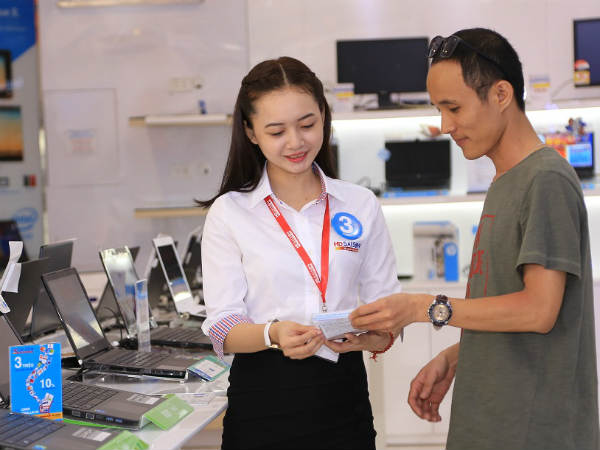
Cho vay tiêu dùng đang bùng nổ mạnh mẽ vài năm trở lại đây, với sự xuất hiện của hàng loạt công ty tài chính. Theo báo cáo của Công ty StoxPlus, tổng quy mô của thị trường tài chính tiêu dùng Việt Nam đến nay đạt khoảng 10,4 tỷ USD, với mức tăng trưởng khoảng 18%. Một số công ty tài chính chiếm thị phần lớn trong nước là Home Credit, FE Credit, HD SAISON, Prudential Finance...
Chỉ có một yếu tố, đó là lãi suất cho vay tiêu dùng của công ty tài chính khá cao. Tuy nhiên, liên quan đến vấn đề này, ông Friedrich Weiss, Tổng giám đốc Home Credit Việt Nam giải thích, có rất nhiều yếu tố khiến lãi suất cho vay tiêu dùng của công ty tài chính cao hơn lãi suất cho vay của ngân hàng thương mại. Thứ nhất, chi phí vốn của công ty tài chính cao do không có chức năng huy động vốn. Thứ hai là giá trị của khoản vay thấp, kỳ hạn ngắn (khoảng 6 - 18 tháng), dẫn đến các chi phí thu hồi nợ, quản lý khoản vay, chi phí phục vụ cao hơn bình thường. Thứ ba là do ngành tài chính tiêu dùng có rủi ro cao, mặt bằng lãi suất sẽ cao hơn so với ngân hàng bán lẻ hay ngân hàng thương mại.
Tuy nhiên, việc chênh lệch lãi suất giữa các ngân hàng thương mại và các công ty tài chính lại đang gây nhiều khó khăn cho hoạt động kinh doanh của các công ty tài chính này. Vậy nên quản bằng lãi suất hay minh bạch hóa lãi suất cho vay?
Hiện nay, dự thảo Bộ luật Dân sự (sửa đổi) và bộ luật Hình sự (sửa đổi) đang được đưa ra lấy ý kiến. Trong đó, vấn đề trần lãi suất cho vay và tội danh cho vay nặng lãi vẫn đang gây tranh cãi gay gắt. Phía cơ quan quản lý muốn đưa ra một chốt chặn để ngăn cho vay nặng lãi. Trong khi đó, nhiều chuyên gia thì lại cho rằng, trần lãi suất hiện nay vừa thiếu thực tế vừa phi thị trường, đồng thời sẽ khiến nhiều người dân khó tiếp cận vốn hơn.
Không thể phủ nhận, hiện nay, hầu hết các ngân hàng đều chỉ mới cho vay tiêu dùng qua thẻ tín dụng hoặc cho vay với các khoản chi tiêu lớn như mua xe, mua nhà, sửa nhà... Các khách hàng có nhu cầu vay món nhỏ hoặc không chứng minh được thu nhập rất khó tiếp cận vốn nếu như không có các công ty tài chính tiêu dùng.
Theo ông Phạm Xuân Hòe, Phó viện trưởng Viện Chiến lược (Ngân hàng Nhà nước), bản chất của lãi suất cho vay (giá vốn) là mức độ rủi ro, khách hàng càng rủi ro thì lãi suất càng cao. “Hiện nay, các ngân hàng thương mại tập trung cho vay nhóm khách hàng đạt chuẩn và chủ yếu cho vay những khoản vay lớn hoặc cho vay qua thẻ, nên rủi ro thấp và đương nhiên lãi suất cũng sẽ thấp. Tuy nhiên, không phải ai cũng có thể tiếp cận những khoản vay này. Trong khi đó, các công ty tài chính lại hướng vào nhóm khách hàng không đủ tiêu chuẩn tiếp cận vốn ngân hàng, và tất nhiên lãi suất cho vay với nhóm khách hàng này sẽ cao hơn”, ông Hòe nói.
Rõ ràng, công ty tài chính tiêu dùng và các ngân hàng có đối tượng khách hàng khác nhau nên đòi hỏi hai bên phải có chung một mặt bằng lãi suất là không hợp lý. Mặc dù vậy, việc có nên có mộtgiới hạn lãi suất riêng cho các công ty tài chính tiêu dùng hay không vẫn đang có những bàn cãi.
Trong khi hiện nay chỉ có một số ít quan điểm cho rằng cần duy trì một mức trần lãi suất cho vay, thì hầu hết các chuyên gia đều cho rằng, lãi suất trong thị trường cũng như các loại giá cả khác, nên để cho các bên tự do thỏa thuận. Bên cạnh đó, quan trọng là phải nâng cao kiến thức quản lý tài chính cho người dân, đồng thời yêu cầu các công ty tài chính phải hoạt động minh bạch, công khai lãi suất.
Hiện NHNN đang soạn thảo thông tư quy định về hoạt động tín dụng tiêu dùng của công ty tài chính. Bắt đầu từ (15/10), Quyết định số 35/2015/QĐ-TTg của Thủ tướng Chính phủ cũng chính thức có hiệu lực. Theo đó, cho vay tiêu dùng nằm trong danh mục dịch vụ phải đăng ký hợp đồng theo mẫu. Điều này có nghĩa, trước khi áp dụng các hợp đồng vay vốn cá nhân, các tổ chức phải đăng ký và được cơ quan bảo vệ người tiêu dùng ở trung ương hoặc địa phương chấp nhận mới được áp dụng ký kết với người tiêu dùng. Những quy định mới này sẽ khiến thị trường tài chính tiêu dùng Việt Nam hoạt động minh bạch hơn.
Công ty tài chính đua tín dụng tiêu dùng, khách hàng cần tỉnh táo
Cạnh tranh cho vay tiêu dùng ngày một nóng khi ngày càng có nhiều công ty tài chính tham gia. Khách hàng được lợi, nhưng cần tỉnh táo để tránh rắc...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
TP.HCM thông qua hai cơ chế phát hành trái phiếu để huy động vốn đầu tư dự án trọng điểm -
MSB tăng trưởng lợi nhuận trước thuế quý III đạt trên 27% -
Chứng khoán phiên 30/10: Cổ phiếu ngân hàng, chứng khoán đè chỉ số -
Áp lực thoái vốn của khối ngoại có thể sớm hạ nhiệt -
Môi giới, tự doanh hụt hơi, lợi nhuận ngành chứng khoán giảm hơn 40% trong quý III -
Tạo nền tảng cho việc xây dựng hệ sinh thái bảo hiểm nông nghiệp hiện đại -
Đà Nẵng dự thu hơn 88.700 tỷ đồng ngân sách trong năm 2026




-
 Motorola ra mắt dòng máy tính bảng Moto Pad 2026 tại Việt Nam có tích hợp AI
-
 Hoiana hỗ trợ khám sàng lọc tim cho gần 7.800 trẻ em tại Đà Nẵng
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Chế biến - Chế tạo
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Thực phẩm - Đồ uống
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Nông nghiệp công nghệ cao
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Bán lẻ