


 Chậm công bố hàng loạt thông tin, TST bị xử phạt
-
Chậm công bố hàng loạt thông tin, TST bị xử phạt
-
 Chứng khoán phiên 23/10: VN-Index tăng phiên thứ 4 liên tiếp
-
 SCEX hoàn tất thẩm định An toàn hệ thống thông tin cấp độ 4
-
 Vietcombank đẩy mạnh triển khai chương trình tín dụng thúc đẩy sản xuất, kinh doanh và các lĩnh vực ưu tiên
-
Báo động bảo mật: Tin tặc không chỉ trộm tiền khách hàng mà đã "nhắm" vào kho tiền ngân hàng -
ABBank đạt 4.301 tỷ đồng lợi nhuận trước thuế trong 9 tháng đầu năm 2026
Ba thách thức của thị trường tiền tệ năm 2014
Thùy Liên
- 11/02/2014 08:52

Tôi cho rằng, năm 2014, kinh tế có nhiều dấu hiệu khả quan hơn. Tuy nhiên, lĩnh vực tiền tệ vẫn còn nhiều thách thức cần giải quyết, nhất là nợ xấu, lãi suất và sở hữu chéo.
2014 - năm “đáng sợ” của vàng?
>Thống đốc Bình ném chuột... không vỡ bình
TIN LIÊN QUAN
Thứ nhất, về nợ xấu, năm 2013, Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) đã mua một khối lượng lớn nợ xấu và sẽ tiếp tục mua nợ xấu trong năm 2014. Tuy nhiên, nhiệm vụ nặng nề của VAMC trong năm 2014 là làm sao để xử lý số nợ xấu đã mua này. Nợ xấu mà VAMC mua phần lớn là bất động sản, có cái có thể bán ngay, có những cái phải đầu tư mất 5-7 năm. Làm sao để biến nợ xấu thành nợ tốt, biến nợ thành tiền thì VAMC chưa làm được và chưa có tiền để làm được.
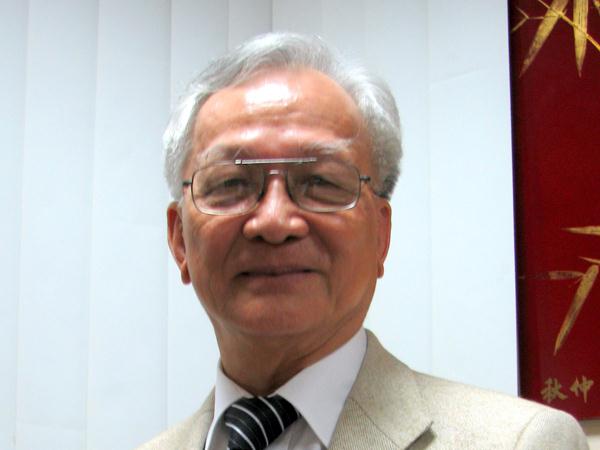 | ||
| Ông Bùi Kiến Thành, Chuyên gia kinh tế |
Thứ hai, về lãi suất, nền kinh tế của chúng ta là nền kinh tế mở, doanh nghiệp nội phải cạnh tranh về vốn, giá từ hai phía.
Một là, cạnh tranh với doanh nghiệp ngoài nước, vốn chỉ chịu lãi suất 1 - 2% như tại Nhật Bản, Hàn Quốc Hai là, cạnh tranh với doanh nghiệp FDI tại Việt Nam, cũng có vốn ưu đãi từ công ty mẹ với lãi suất chỉ 1 - 2%, trong khi doanh nghiệp nội được ưu ái lắm cũng là lãi suất 10%.
Chúng ta không đổ lỗi hoàn toàn cho lãi suất, nhưng lãi suất là một trong những yếu tố làm điêu đứng doanh nghiệp.
Hiện nay, cộng đồng doanh nghiệp muốn mặt bằng lãi suất 6% ổn định trong dài hạn, Ngân hàng Nhà nước với vai trò là Ngân hàng Trung ương, có thể sử dụng quyền năng của mình để thiết lập mặt bằng lãi suất hợp lý.
Thứ ba, vấn đề sở hữu chéo trong hệ thống ngân hàng hiện nay rất phức tạp. Sở hữu chéo khiến tính chất ảo trong hoạt động ngân hàng tăng lên, ngân hàng không thể kiểm soát được chính dòng tiền của mình đang vào sân trước hay sân sau. Đây là cội nguồn của nợ xấu.
Vì vậy, NHNN với chức năng là Ngân hàng Trung ương cần làm rõ cá nhân, tổ chức nào mua cổ phần tại nhiều ngân hàng vượt quá giới hạn đầu tư góp vốn 5%, 15%. Sở hữu chéo gây ra thiệt hại như thế nào thì quy rõ trách nhiệm cho từng cá nhân, tổ chức để rồi có sự thỏa thuận, khắc phục hậu quả.
Thùy Liên
 on local server. Be sure to CHMOD your directory to 777.)
Thị trường tài chính 2014 sẽ tích cực hơn
Thị trường tài chính đã lấy được đà phục hồi và với những gì đã diễn ra trong năm 2013, cũng như tháng 1/2014, Phó thủ tướng Vũ Văn Ninh kỳ...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Báo động bảo mật: Tin tặc không chỉ trộm tiền khách hàng mà đã "nhắm" vào kho tiền ngân hàng -
ABBank đạt 4.301 tỷ đồng lợi nhuận trước thuế trong 9 tháng đầu năm 2026 -
Agribank: Từ tín dụng xanh đến cơ hội tài chính carbon -
Becamex TDC bị phạt vì góp vốn mua cổ phần công ty con không công bố -
OCB bổ nhiệm ông Dương Đức Hùng làm Tổng giám đốc -
SACOMBANK giảm lãi vay cho khách hàng doanh nghiệp và cá nhân từ 1,5-2% -
Doanh nghiệp tìm cơ hội tại triển lãm về ngành dầu khí, hàng hải và đóng tàu




-
 HĐQT SeABank phê duyệt điều chỉnh kế hoạch kinh doanh 2026 và bầu Chủ tịch HĐQT mới, kiện toàn nhân sự cấp cao
-
 Cathay Life khẳng định năng lực kinh doanh trong 4 năm liên tiếp
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam - Ngành Công nghệ - Viễn thông - Chuyển đổi số
-
 SHB nhận Giải thưởng Chất lượng Thanh toán Quốc tế Xuất sắc (STP Award) từ Citibank
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 - Ngành Logistics
-
 APEA 2026: Nha khoa Parkway khẳng định vị thế dẫn đầu sau một thập kỷ