


 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
 LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm
Đảm bảo pháp lý để triển khai thị trường chứng khoán phái sinh
Hữu Hoè (Tinnhanhchungkhoan.vn)
- 03/08/2015 14:30

“Dự thảo Thông tư hướng dẫn Nghị định 42/2015/NĐ-CP về chứng khoán phái sinh và TTCK phái sinh đang được Ủy ban Chứng khoán Nhà nước (UBCK) hoàn tất những khâu cuối để trình Bộ Tài chính ban hành, qua đó đảm bảo hoàn thiện hành lang pháp lý cho triển khai TTCK phái sinh trong năm 2016”, Phó chủ tịch UBCK, TSKH Nguyễn Thành Long cho biết.
TIN LIÊN QUAN
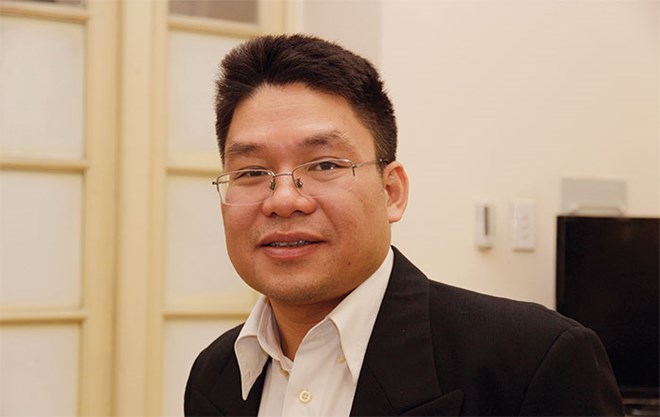 |
| TSKH Nguyễn Thành Long, Phó chủ tịch UBCK |
Đâu là những nội dung chính của dự thảo Thông tư, thưa ông?
Hiện tại, những quy định, định hướng thiết lập cho thị trường, đảm bảo sự phát triển TTCK phái sinh và công tác quản lý Nhà nước đối với thị trường này về cơ bản đã đầy đủ. Vấn đề còn lại là chi tiết hoá các định hướng này bằng thông tư hướng dẫn và các quy chế của Sở GDCK Hà Nội (HNX) và Trung tâm Lưu ký chứng khoán (VSD). Dự thảo thông tư này đang được UBCK khẩn trương hoàn thiện để sớm trình Bộ Tài chính ban hành.
Thông tư sẽ hướng dẫn 2 nội dung chính. Thứ nhất, nội dung mang tính nền tảng là đưa ra các quy định cụ thể đối với các tổ chức cung cấp dịch vụ chứng khoán phái sinh; các thành viên giao dịch, thanh toán bù trừ như: CTCK, công ty quản lý quỹ, ngân hàng cung cấp dịch vụ cho TTCK phái sinh. Những quy định này sẽ đáp ứng các đòi hỏi của thị trường cả trong hiện tại và tương lai.
Nội dung thứ hai liên quan tới sản phẩm. Để bảo đảm quản lý tốt thị trường, ở giai đoạn đầu triển khai TTCK phái sinh, dự kiến, chỉ có 2 sản phẩm phái sinh cơ bản là: hợp đồng tương lai dựa trên chỉ số và hợp đồng tương lai dựa trên trái phiếu. Trong giai đoạn tiếp theo, sẽ bổ sung các sản phẩm khác theo mức độ phát triển của thị trường và theo nhu cầu của thị trường, ví dụ quyền chọn, quyền chọn hợp đồng tương lai, hay các chứng khoán phái sinh dựa trên các tài sản cơ sở khác không phải là chứng khoán.
Sản phẩm chứng khoán phái sinh là công cụ để phòng ngừa rủi ro. Có ý kiến cho rằng, cổ phiếu mới cần phòng ngừa rủi ro nhiều hơn, vì vậy, cần có hợp đồng tương lai dựa trên cổ phiếu, nhưng sản phẩm đầu tiên dự kiến triển khai lại bắt đầu từ trái phiếu chính phủ (TPCP) - sản phẩm gần như không có rủi ro?
Thị trường, NĐT cần hiểu rằng, hợp đồng tương lai dựa trên chỉ số là công cụ phòng ngừa đa dạng, thích hợp cho tất cả mọi cổ phiếu, danh mục cổ phiếu. Chứ nếu chứng khoán phái sinh mà chỉ dựa trên sản phẩm cơ sở là một loại cổ phiếu, thì chỉ có tác dụng phòng ngừa rủi ro cho một loại cổ phiếu đó và rất có thể không đủ thanh khoản để duy trì chứng khoán phái sinh dựa trên các cổ phiếu đơn lẻ.
Nhiều người nghĩ rằng, chứng khoán phái sinh của cổ phiếu nào thì mới phòng ngừa được rủi ro cho cổ phiếu đó. Tuy nhiên, không hoàn toàn đúng như vậy, bởi giữa mỗi loại cổ phiếu và chỉ số trên thị trường luôn có mối tương giao, chính là hệ số tương quan. Như vậy, hợp đồng tương lai trên chỉ số hoàn toàn có thể phòng ngừa rủi ro cho từng loại cổ phiếu đơn lẻ, thậm chí cả những cổ phiếu không nằm trong rổ chỉ số.
TPCP đương nhiên là công cụ có mức độ rủi ro gần như bằng 0, nhưng đó là rủi ro thanh toán. Còn bản thân sản phẩm này vẫn chịu những biến động về giá do sự thay đổi mặt bằng lãi suất. Do vậy, để phòng ngừa rủi ro về giá, các tổ chức đầu tư vẫn cần những công cụ phái sinh. Hợp đồng tương lai TPCP chính là câu trả lời cho vấn đề này.
Nhiều ý kiến cho rằng, sản phẩm chứng khoán phái sinh chỉ dành cho NĐT tổ chức, chuyên nghiệp, chứ không thích hợp với NĐT cá nhân nhỏ lẻ. Có đúng như vậy không, thưa ông?
Chứng khoán phái sinh không phải là công cụ chỉ dành riêng cho NĐT tổ chức. Chúng tôi sẽ thiết kế các sản phẩm làm sao cho phù hợp với NĐT tổ chức, cũng như đáp ứng nhu cầu quản lý rủi ro của NĐT cá nhân.
Tuy nhiên, trước sự biến động mạnh của TTCK Trung Quốc, một lần nữa cho chúng ta thấy rằng: cần có cấu trúc cơ sở NĐT vững chắc dựa trên nền tảng những NĐT chuyên nghiệp, quản trị rủi ro tốt.
Ông đánh giá thế nào về mức độ sẵn sàng của các thành viên thị trường trong triển khai TTCK phái sinh?
Đến thời điểm này, các thành viên rất chủ động trong chuẩn bị gia nhập thị trường. Họ hiểu rằng, sự ra đời của TTCK phái sinh là bước tất yếu của sự phát triển TTCK, để có được đầy đủ công cụ giúp NĐT tham gia thị trường an toàn và bảo vệ được lợi nhuận của họ.
TTCK phái sinh là nơi cung cấp sản phẩm để quản trị rủi ro tốt. Thiếu sản phẩm này là thiếu công cụ quản lý rủi ro. Cùng với cơ cấu NĐT hiện tại nhỏ lẻ còn nhiều, tiềm lực chưa ổn định, thì rõ ràng cần vượt qua nhiều thách thức để phát triển.
Đâu là cái khó trong quá trình chuẩn bị ra đời TTCK phái sinh, thưa ông?
Đây là thị trường mới, nên khó khăn ở chỗ phải thống nhất được nhận thức, hiểu thật rõ về sản phẩm cũng như hiểu thấu đáo triết lý quản lý thị trường này từ các bài học kinh nghiệm quốc tế.
Để làm được điều này, công tác đào tạo, cập nhật kiến thức cho cả cơ quan quản lý trong lĩnh vực tài chính và công chúng đầu tư hiểu được khái niệm, mô hình hoạt động, vai trò, các ưu việt nổi trội, cũng như các rủi ro tiềm tàng của chứng khoán phái sinh là quan trọng nhất.
Chúng ta không được phép bỏ qua các bài học thất bại trên thế giới, những nguồn gốc phát sinh rủi ro có liên quan tới TTCK phái sinh để thường xuyên hơn trong cập nhật hệ thống quy định pháp lý, bảo đảm cho sự phát triển bền vững của thị trường.
Với những bước chuẩn bị như trên, năm 2016, Việt Nam sẽ mở cửa TTCK phái sinh, thưa ông?
Tất cả các công đoạn chuẩn bị cho TTCK phái sinh đều đang được tích cực triển khai đồng bộ theo đúng lộ trình. Các công việc còn lại đang được UBCK cùng với VSD và HNX nỗ lực thực hiện, bảo đảm theo đúng lộ trình là trong năm 2016, Việt Nam sẽ triển khai TTCK phái sinh.
Nhiều tiềm năng phát triển thị trường chứng khoán phái sinh
Thị trường chứng khoán phái sinh Việt Nam đang còn rất sơ khai, thiếu nhiều loại sản phẩm, nên dư địa phát triển là rất lớn.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
 LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới -
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất -
Lãi suất liên ngân hàng qua đêm biến động dữ dội, lao dốc mạnh về 1% -
VietinBank ra mắt Gói dịch vụ thanh toán 2026: Tối ưu chi phí, linh hoạt theo nhu cầu doanh nghiệp








-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai