


 Doanh nghiệp xuất khẩu tăng tốc về đích
-
Doanh nghiệp xuất khẩu tăng tốc về đích
-
 Golden Farm tại Vietfood 2026: Mang đến giải pháp phát triển sản phẩm trước xu hướng tiêu dùng mới
-
 Hà Nội quy hoạch 28 cơ sở giết mổ tập trung, siết chặt nguồn cung thịt
-
 CPI bình quân 10 tháng của Hà Nội tăng 4,92%
-
Giá xăng tiếp tục giảm, về sát mốc 23.000 đồng/lít từ 22h ngày 3/11 -
Hà Nội: Bán lẻ và dịch vụ tiêu dùng đạt 916.000 tỷ đồng trong 10 tháng
Giá xe nhập khẩu sẽ tăng thêm khoảng 5%
Thanh Hương
- 14/05/2015 07:46

Bộ Tài chính vừa công bố dự thảo thay đổi cách tính thuế tiêu thụ đặc biệt (TTĐB) với ô tô nhập khẩu trong khi vẫn giữ nguyên mức thuế suất. Đây được xem là một động thái nhằm san bằng chênh lệch về số thuế TTĐB phải đóng đang có giữa các doanh nghiệp nhập khẩu và doanh nghiệp lắp ráp ô tô trong nước.
TIN LIÊN QUAN
Trong dự thảo, phương án được Bộ Tài chính lựa chọn là giá tính thuế TTĐB đối với ô tô dưới 24 chỗ ngồi nhập khẩu sẽ bao gồm cả chi phí bán hàng trong nước của nhà nhập khẩu thông qua việc thu thêm thuế TTĐB tại khâu nội địa khi nhà nhập khẩu ô tô bán ra.
 |
Theo đó, nhà nhập khẩu được tính trừ số thuế TTĐB đã nộp ở khâu nhập khẩu. Đồng thời, để hạn chế chuyển giá thông qua kê khai giảm giá tính thuế của nhà nhập khẩu dẫn đến số thuế TTĐB phải nộp âm thì dự thảo sẽ bổ sung quy định trường hợp số thuế TTĐB phải nộp ở khâu bán ra trong nước nhỏ hơn số thuế TTĐB đã nộp ở khâu nhập khẩu (số thuế TTĐB âm) thì nhà nhập khẩu chỉ được khấu trừ tương ứng với số thuế TTĐB tính được khi bán ra trong nước.
Phương án này được cho là bảo đảm bình đẳng về giá tính thuế giữa ô tô dưới 24 chỗ ngồi nhập khẩu và hàng sản xuất trong nước trước bối cảnh thuế nhập khẩu được cắt giảm mạnh, qua đó ô tô trong nước có thể cạnh tranh bình đẳng với hàng nhập khẩu.
Với phương án này, số thuế TTĐB mà ô tô nhập khẩu phải đóng thêm chắc chắn sẽ tăng mạnh, ước tính có thể thêm khoảng 5% giá xe hiện nay.
Mặc dù cho biết, phương án này sẽ dẫn đến phản ứng từ một số nhà nhập khẩu ô tô. Cụ thể các nhà nhập khẩu xe chính hãng tại Việt Nam gồm Audi, BMW, Porsche, Renault, Subaru, Volkswagen đã cho rằng, quy định về giá tính thuế TTĐB hiện hành đối với ô tô sản xuất, lắp ráp trong nước và ô tô nhập khẩu nguyên chiếc là công bằng và kiến nghị giữ như hiện hành. Dẫu vậy Bộ Tài chính vẫn quyết định đề nghị Chính phủ lựa chọn các tính này.
Dĩ nhiên thì Bộ Tài chính cũng đưa ra phương án 2 là giữ nguyên cách tính hiện hành về giá tính thuế TTĐB đối với hàng nhập khẩu. Phương án này có ưu điểm tạo ra ổn định như ý kiến một số nhà nhập khẩu nhưng lại có nhược điểm giảm khả năng cạnh tranh của ô tô sản xuất, lắp ráp trong nước trong bối cảnh thuế nhập khẩu đang được cắt giảm về 0% theo các cam kết quốc tế.
Trước đó, với thực tế cắt giảm thuế nhập khẩu về 0% đối với mặt hàng ô tô theo các cam kết quốc tế (Hiệp định thương mại hàng hóa ASEAN), Hiệp hội các nhà sản xuất, lắp ráp ô tô Việt Nam (VAMA), Hiệp hội cơ khí Việt Nam (VAMI) đã liên tục khiếu nại tới các cơ quan chức năng và cho rằng, giá tính thuế TTĐB đối với hàng nhập khẩu chưa bảo đảm công bằng với hàng sản xuất trong nước. Nguyên do trong giá tính thuế TTĐB đối với hàng nhập khẩu không có chi phí bán hàng trong nước, lãi của cơ sở kinh doanh nhập khẩu. Vì vậy, cần có những giải pháp để bảo hộ sản xuất trong nước và cần thiết phải sửa đổi quy định về giá tính thuế TTĐB đối với mặt hàng ô tô để bảo đảm công bằng với hàng nhập khẩu.
Theo đề xuất của Bộ Tài chính, cách tính thuế TTĐB mới sẽ có hiệu lực từ ngày 1/1/2016.
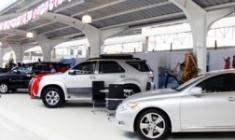
Giá ô tô nhập khẩu nguyên chiếc giảm một nửa
Từ năm 2014, ô tô nhập khẩu ô tô nguyên chiếc từ khu vực Asean về Việt Nam dự kiến cũng sẽ giảm còn 50%. Nếu các thuế phí trong nước không đổi...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Hà Nội: Bán lẻ và dịch vụ tiêu dùng đạt 916.000 tỷ đồng trong 10 tháng -
Vincom Plaza Hạ Long: Điểm hẹn trải nghiệm bên vịnh di sản -
Giá xăng Việt Nam thấp hơn nhiều so với Thái Lan, Lào, Trung Quốc -
Honda tăng tốc bán xe cuối năm, ưu đãi tới 142 triệu đồng -
AgroViet 2026 mở rộng kết nối đầu tư, công nghệ và thị trường nông sản -
Xuất khẩu đến năm 2030: Tham vọng vượt mốc 1.040 tỷ USD -
Thương mại Việt Nam với 3 thị trường lớn vượt 500 tỷ USD sau 9 tháng





-
 Công bố Top 50 Nhà tuyển dụng ưa thích nhất 2026 - MAE50
-
 Công bố Top 500 Nhà tuyển dụng hàng đầu Việt Nam 2026
-
 MIREYA - Khoa học từ Hàn Quốc, chăm sóc làn da bằng công thức đa cơ chế
-
 Yamaha Motor Việt Nam chính thức trao tặng hệ thống lọc nước sạch cho xã Sơn Linh, tỉnh Quảng Ngãi
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 4/11/2026
-
 Agribank 3 năm liên tiếp góp mặt trong Top 50 doanh nghiệp lớn nhất Đông Nam Á