


 Đề xuất siết nguyên tắc ban hành chương trình tín dụng chính sách xã hội mới
-
Đề xuất siết nguyên tắc ban hành chương trình tín dụng chính sách xã hội mới
-
 Tổng Bí thư, Chủ tịch nước gặp lãnh đạo OIF và hai nước Bulgaria, Benin
-
 Việt Nam thúc đẩy hợp tác kinh tế, năng lượng và công nghệ với các đối tác
-
 Việt Nam - Nhật Bản: Từ đối tác đầu tư đến đối tác cùng phát triển
-
ASEAN cần chủ động kiến tạo vai trò trung tâm -
Thủ tướng: Gắn kết hành pháp và lập pháp để hiện thực hóa Tầm nhìn ASEAN 2045
Giảm mạnh thuế tiêu thụ đặc biệt với ô tô loại nhỏ
Thanh Hương
- 18/08/2015 14:21

Theo tờ trình của Chính phủ bổ sung thuế tiêu thụ đặc biệt với ô tô dưới 9 chỗ ngồi thì ô tô có dung tích từ 1.0L đến 1.5L sẽ chỉ còn thuế suất 30%, giảm 15% so với hiện tại.
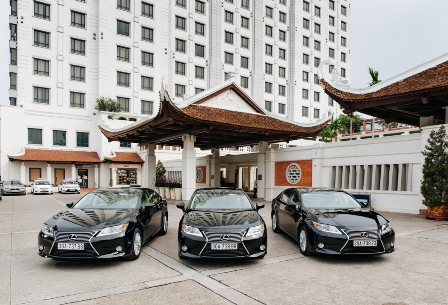 |
| Ảnh minh hoạ |
Theo Bộ Tài chính, từ ngày 1/7/2016, thuế tiêu thụ đặc biệt đối với xe hơi có công suất 2.0L - 3.0L dự kiến là 60% và dòng xe có dung tích từ 3.0 trở lên cũng sẽ tăng lên 75%. Mức thuế này tăng 10-15% so với hiện hành, tùy theo dung tích xe.
Tuy nhiên với các dòng xe có dung tích nhỏ thì giảm đáng kể so với hiện nay.
Cụ thể, đối với xe dưới 9 chỗ ngồi có dung tích 1.0L trở xuống sẽ có thuế suất 25% từ ngày 1/7/2016 và từ đầu năm 2018, mức thuế chỉ còn 20%. Như vậy, mức thuế này nếu được áp dụng thì sẽ giảm 20% - 25% so với hiện nay.
Đối với loại xe có dung tích 1.0 -1.5L, thuế tiêu thụ đặc biệt được đề xuất giảm còn 30% , tức giảm 15% so với mức hiện nay. Từ đầu năm 2018, thuế giảm từ 45% xuống còn 25%. Xe có dung tích 1.5L -2.0L lần lượt giảm còn 40% và 30%, theo các mốc thời gian trên.
Bộ Tài chính lý giải, việc đề xuất tăng mạnh thuế suất đối với xe dung tích lớn, tiêu hao nhiều nhiên liệu và giảm mạnh đối với xe phổ thông, sử dụng ít nhiên liệu là đảm bảo phù hợp với thông lệ các nước trong khu vực.
Đa phần các nước đều khuyến khích sử dụng những dòng xe ít tiêu hao nhiên liệu bằng cách áp mức thuế thấp.
Tuy nhiên, Bộ Tài chính cũng cho biết, thuế tiêu thụ đặc biệt đối với xe ô tô dưới 9 chỗ ngồi có dung tích 2.0 là đang cao hơn mức thuế bình quân của các nước trong nội khối ASEAN là 7%. Mức thuế của chúng ta là 45% trong khi bình quân của các nước ASEAN chỉ là 38%.
Biểu thuế tiêu thụ đặc biệt theo tờ trình của Bộ Tài chính:
|
Hàng hoá, dịch vụ |
Thuế suất đề xuất (%) |
Hiện hành |
|
Hàng hoá |
|
|
|
Xe ô tô dưới 24 chỗ |
|
|
|
a) Xe ô tô chở người từ 9 chỗ trở xuống, trừ loại quy định tại điểm đ, e và g dưới đây |
|
45 |
|
Phương án 1: |
|
|
|
- Loại có dung tích xi lanh từ 1.000 cm3 trở xuống |
|
|
|
+ Từ ngày 01 tháng 7 năm 2016 đến hết ngày 31 tháng 12 năm 2017 |
25 |
45 |
|
+ Từ ngày 01 tháng 01 năm 2018 |
20 |
45 |
|
- Loại có dung tích xi lanh từ trên 1.000 cm3 đến 1.500 cm3 |
|
|
|
+ Từ ngày 01 tháng 7 năm 2016 đến hết ngày 31 tháng 12 năm 2017 |
30 |
45 |
|
+ Từ ngày 01 tháng 01 năm 2018 |
25 |
45 |
|
Phương án 2: |
|
|
|
- Loại có dung tích từ 1.500 cm3 trở xuống |
30 |
45 |
|
- Loại có dung tích xi lanh trên 1.500 cm3 đến 2.000 cm3 |
|
|
|
+ Từ ngày 01 tháng 7 năm 2016 đến hết ngày 31 tháng 12 năm 2017 |
40 |
45 |
|
+ Từ ngày 01 tháng 01 năm 2018 |
30 |
45 |
|
- Loại có dung tích xi lanh trên 2.000 cm3 đến 3.000 cm3 |
|
|
|
+ Từ ngày 01 tháng 7 năm 2016 đến hết ngày 31 tháng 12 năm 2017 |
60 |
50 |
|
+ Từ ngày 01 tháng 01 năm 2018 |
55 |
50 |
|
- Loại có dung tích xi lanh từ trên 3.000 cm3, bao gồm cả mô-tô-hôm (motorhome) |
|
|
|
+ Từ ngày 01 tháng 7 năm 2016 đến hết ngày 31 tháng 12 năm 2017 |
75 |
60 |
|
+ Từ ngày 01 tháng 01 năm 2018 |
70 |
60 |
|
b) Xe ô tô chở người từ 10 đến dưới 16 chỗ, trừ loại quy định tại điểm đ, e và g dưới đây |
|
|
|
Phương án 1: |
15 |
30 |
|
Phương án 2: |
20 |
30 |
|
c) Xe ô tô chở người từ 16 đến dưới 24 chỗ, trừ loại quy định tại điểm đ, e và g dưới đây |
|
|
|
Phương án 1: |
0 |
15 |
|
Phương án 2: |
10 |
15 |
|
d) Xe ô tô vừa chở người, vừa chở hàng, trừ loại quy định tại điểm đ, e và g dưới đây |
Bằng 60% mức thuế suất áp dụng cho xe từ 9 chỗ trở xuống cùng loại dung tích xi lanh quy định tại điểm 4a, 4đ và 4e Điều này |
15 |
|
đ) Xe ô tô chạy bằng xăng kết hợp năng lượng điện, năng lượng sinh học, trong đó tỷ trọng xăng sử dụng không quá 70% số năng lượng sử dụng. |
Bằng 70% mức thuế suất áp dụng cho xe cùng loại quy định tại điểm 4a, 4b, 4c và 4d Điều này |
Bằng 70% mức thuế suất áp dụng cho xe cùng loại quy định tại điểm 4a, 4b, 4c và 4d Điều này |
|
e) Xe ô tô chạy bằng năng lượng sinh học |
Bằng 50% mức thuế suất áp dụng cho xe cùng loại quy định tại điểm 4a, 4b, 4c và 4d Điều này |
Bằng 50% mức thuế suất áp dụng cho xe cùng loại quy định tại điểm 4a, 4b, 4c và 4d Điều này |
|
g) Xe ô tô chạy bằng điện |
|
|
|
Loại chở người từ 9 chỗ trở xuống |
10 |
25 |
|
Loại chở người từ 10 đến dưới 16 chỗ |
5 |
15 |
|
Loại chở người từ 16 đến dưới 24 chỗ |
10 |
10 |
|
Loại thiết kế vừa chở người, vừa chở hàng |
10 |
10 |
VAMA muốn giảm thuế tiêu thụ đặc biệt
Viện Nghiên cứu chiến lược và Chính sách công nghiệp, đơn vị đang cập nhật quy hoạch phát triển ngành ô tô Việt Nam nhận định, giá xe ô tô ở...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Việt Nam - Nhật Bản: Từ đối tác đầu tư đến đối tác cùng phát triển -
ASEAN cần chủ động kiến tạo vai trò trung tâm -
Thủ tướng: Gắn kết hành pháp và lập pháp để hiện thực hóa Tầm nhìn ASEAN 2045 -
Tổng Bí thư, Chủ tịch nước Tô Lâm tiếp Thủ tướng Morocco -
Việt Nam đề xuất thúc đẩy hợp tác khoa học, công nghệ và kinh tế số trong không gian Pháp ngữ -
Phát biểu của Tổng Bí thư, Chủ tịch nước tại FrancoTech 2026 tại Campuchia -
Khởi công dự án nhà máy điện gió 620 tỷ đồng ở Đắk Lắk




-
 Đội tuyển Việt Nam giành ngôi vô địch ASEAN ESG Challenge 2026
-
 Chuyên gia Herbalife góp phần đưa khoa học dinh dưỡng thể thao vào thực tiễn bóng đá Việt Nam
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Xây dựng
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bất động sản
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bán lẻ
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Vật liệu xây dựng