


 Cổ phiếu đang bị đình chỉ giao dịch, GKM vẫn tiếp tục vi phạm công bố thông tin
-
Cổ phiếu đang bị đình chỉ giao dịch, GKM vẫn tiếp tục vi phạm công bố thông tin
-
 Khối ngoại mua ròng hơn 3.000 tỷ đồng cổ phiếu UPCoM tháng 10
-
 Cổ phiếu nhà sản xuất “Anh trai Say Hi” lại giảm sàn, vốn hoá mất hơn nghìn tỷ đồng
-
 Chứng khoán phiên 4/11: Gió đảo chiều, cổ phiếu tăng trần hàng loạt
-
Công ty con của Hoàng Anh Gia Lai chốt ngày lên sàn, giá 60.600 đồng/cổ phiếu -
Loạt quy định mới về báo cáo, công bố thông tin trên thị trường tài sản mã hóa
Hà Nội và TP.HCM sẽ không còn là đầu tầu tăng trưởng bảo hiểm
Chí Tín
- 19/11/2019 22:52

Trao đổi tại buổi tọa đàm về tài chính diễn ra hôm 19.11.2019 do Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) tổ chức, ông Gaurav Sharma, Tổng giám đốc BIDV MetLife cho biết, động lực tăng trưởng ngành bảo hiểm tới đây có thể sẽ ở các thành phố trung bình.
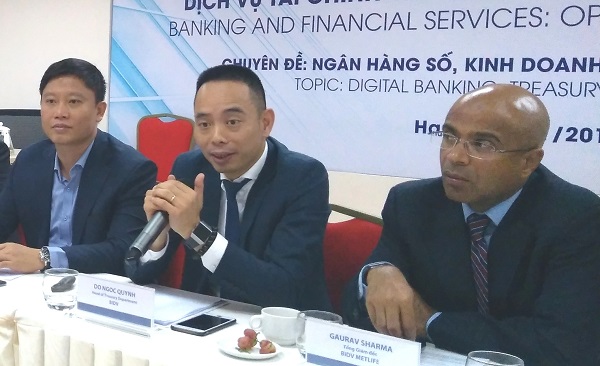 |
| Ông Gaurav Sharma (ngoài cùng bên phải) tại buổi tọa đàm do BIDV tổ chức ngày 19.11 |
Cụ thể theo ông Gaurav Sharma, xu hướng trên sẽ diễn ra trong 10 năm tới. Theo đó, các đầu tầu kinh tế hiện tại là Hà Nội và Hồ Chí Minh sẽ không phải là nơi tạo được sự bứt phá cho ngành bảo hiểm nữa.
Khi đó, các thành phố nhỏ hơn sẽ vươn lên trở thành những điểm nhất tăng tốc, ví dụ như Biên Hòa, Cần Thơ, Đà Nẵng, Hải Phòng…
Xét về tiềm năng thị trường bảo hiểm, lãnh đạo BIDV MetLife cho biết, tỷ lệ 8,8% dân số Việt Nam có bảo hiểm nhân thọ hiện còn quá thấp so với các quốc gia trong khu vực. Chẳng hạn, tỷ lệ tham gia bảo hiểm nhân thọ ở Singapore là 85%, Malaysia 75%, Thái Lan có 80% dân số.
Nhu cầu tham gia bảo hiểm sẽ tập trung cao nhất là nhu cầu bảo hiểm sức khỏe, nhu cầu thứ hai là việc chủ động nguồn tài chính để đảm bảo giáo dục cho con, thứ ba là có nguồn tài chính bền vữn vào tuổi nghỉ hưu.
Hiện nay, các công ty bảo hiểm tiếp cận các khách hàng tiềm năng thông qua 3 kênh cơ bản. Một số công ty bảo hiểm tập trung bán hàng qua điện thoại, một số khác tập trung phát triển đội ngũ đại lý, một số thì dùng mô hình bán bảo hiểm qua ngân hàng.
Thị trường hiện nay không có kênh nào quan trọng nhất cả, all các kênh đều quan trọng. BIDV MetLife là doanh nghiệp tập trung vào bán qua ngân hàng, trong đó khai thác chủ yếu qua hệ thống của Ngân hàng BIDV.
Tuy nhiên, việc bán bảo hiểm qua ngân hàng cũng không phải cách làm độc quyền của công ty bảo hiểm này hay của Ngân hàng BIDV mà thực tế hiện nay hầu hết các ngân hàng đều có đối tac là công ty bảo hiểm và ngược lại tất cả các công ty bảo hiểm đều có đối tác là ngân hàng.
Kênh bán bảo hiểm qua ngân hàng có ưu điểm là tận dụng được kỹ năng chuyên môn của nhân viên ngân hàng để giới thiệu sản phẩm bảo hiểm cho khách hàng. Khách hàng mua bảo hiểm qua ngân hàng theo đó cân nhắc phí dịch vụ, nên nhìn đó là một giải pháp tổng thể.
Khi bán chéo sản phẩm (dịch vụ bảo hiểm và dịch vụ ngân hàng) thì xu hướng khách hàng trở thành khách hàng trung thành càng cao hơn. Họ chỉ đến 1 điểm giao dịch của ngân hàng có thẻ nhận được dịch vụ cho tất cả các sản phẩm đố.
BIDV MetLife hợp tác Payoo mở thêm hơn 7.000 điểm thanh toán
Công ty bảo hiểm nhân thọ BIDV MetLife cho biết vừa triển khai thêm hơn 7.000 điểm thanh toán và cổng thanh toán trực tuyến.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Công ty con của Hoàng Anh Gia Lai chốt ngày lên sàn, giá 60.600 đồng/cổ phiếu -
Loạt quy định mới về báo cáo, công bố thông tin trên thị trường tài sản mã hóa -
Vàng trong nước tăng ngược chiều vàng thế giới -
Thuận Đức (TDP) bị buộc thu hồi cổ phiếu trả cổ tức -
Loạt cổ phiếu ngân hàng bị hạ tỷ trọng trong VN30 -
Thu ngân sách Hà Nội vượt dự toán năm sau 10 tháng -
Chứng khoán phiên 3/11: Cổ phiếu thép tăng tốc, độ rộng thị trường tích cực hơn





-
 Công bố Top 50 Nhà tuyển dụng ưa thích nhất 2026 - MAE50
-
 Công bố Top 500 Nhà tuyển dụng hàng đầu Việt Nam 2026
-
 MIREYA - Khoa học từ Hàn Quốc, chăm sóc làn da bằng công thức đa cơ chế
-
 Yamaha Motor Việt Nam chính thức trao tặng hệ thống lọc nước sạch cho xã Sơn Linh, tỉnh Quảng Ngãi
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 4/11/2026
-
 Agribank 3 năm liên tiếp góp mặt trong Top 50 doanh nghiệp lớn nhất Đông Nam Á