


 Tìm lối thoát cho Dự án Khu đô thị Nam Cầu Dài
-
Tìm lối thoát cho Dự án Khu đô thị Nam Cầu Dài
-
 Destino Centro tạo sức hút từ giá trị sống thiết thực
-
 Cơ hội trúng căn hộ gần 8 tỷ đồng khi mua Diamond Sky
-
 CT Homes sau khi tách khỏi CT Group: Bài toán tăng trưởng và minh bạch trước thềm IPO
-
Sau kiến nghị của người dân, Gia Lai rà soát, xử lý hai dự án chậm tiến độ -
The Heritage Tay Ninh: Khu đô thị du lịch bên núi Bà Đen - giữa lòng dân cư hiện hữu
Khuyến nghị tăng cường giám sát việc phát hành trái phiếu của doanh nghiệp bất động sản
Tú Ân
- 13/11/2021 15:12

Hãng nghiên cứu thị trường FiinGroup vừa đưa ra khuyến nghị về việc cần tăng cường giám sát việc phát hành trái phiếu của doanh nghiệp bất động sản chưa niêm yết
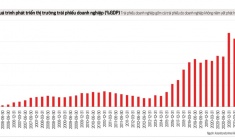
Theo số liệu của FiinGroup, quy mô giá trị phát hành sơ cấp trong 9 tháng năm 2021 đạt 430.000 tỷ đồng, tăng 27% so với cùng kỳ năm trước. Trong đó, ngành bất động sản ghi nhận giá trị phát hành đạt 172.000 tỷ đồng, tăng 2% so với cùng kỳ.
Trong khi đó, các ngân hàng thương mại gia tăng huy động vốn qua kênh trái phiếu với giá trị 116.000 tỷ đồng (chiếm 33% tổng giá trị phát hành), tăng 20,5% so với cùng kỳ năm 2020.
Theo đánh giá của FiinGroup, chất lượng tín dụng nhà phát hành ở mức rất yếu đối với các đơn vị phát hành là doanh nghiệp bất động sản chưa niêm yết.
Theo đó, các nhà phát hành trái phiếu là các doanh nghiệp niêm yết về cơ bản vẫn duy trì chất lượng tín dụng ở mức ổn định bất chấp những tác động của dịch Covid-19 trong thời gian qua. Tuy nhiên, dựa trên mô hình chấm điểm của đơn vị này dựa trên các thông tin đại chúng, vẫn có 28 trong tổng số 52 doanh nghiệp niêm yết được Fiin xếp hạng sơ bộ ở mức yếu và rất yếu trong việc đáp ứng nghĩa vụ tài chính", hãng nghiên cứu này cho hay.
 |
| Ngành Bất động sản ghi nhận giá trị phát hành trái phiếu đạt 172.000 tỷ đồng trong 3 quý đầu năm 2021. |
FiinGroup lưu ý đặc biệt đến chất lượng các nhà phát hành trái phiếu là các doanh nghiệp bất động sản chưa niêm yết.
"Mặc dù hầu hết là phát hành riêng lẻ và 86% trái phiếu phát hành có tài sản đảm bảo, tuy nhiên, ở góc độ rủi ro tín dụng, chúng tôi cho rằng đây là yếu tố rủi ro chính không chỉ đối với nhà đầu tư trái phiếu mà cả kênh tín dụng ngân hàng. Các chỉ số đánh giá khả năng trả nợ của nhóm nhà phát hành này đều ở mức rất kém", báo cáo của FiinGroup nhận xét.
Cụ thể, cơ cấu trái phiếu chiếm khoảng 46% tổng nợ vay của các doanh nghiệp bất động sản. Đặc biệt, quy mô tín dụng qua kênh trái phiếu doanh nghiệp đã trở nên khá lớn, chiếm khoảng 12% dư nợ tín dụng ngân hàng và khoảng 15% GDP (nếu loại bỏ phần trái phiếu ngân hàng thì giá trị lưu hành trái phiếu chiếm khoảng 7,8% GDP). Trong khi tín dụng ngân hàng được kiểm soát chặt chẽ hơn với những quy định cụ thể thì rủi ro đối với trái phiếu doanh nghiệp lớn hơn rất nhiều. Thực tế trên các thị trường vốn trên thế giới, tỷ lệ vỡ nợ trong vòng 5 năm hiện ở mức khá cao: 15% với các nhà phát hành có mức xếp hạng có tính đầu cơ (dưới mức BBB).
Theo FiinGroup, trong bối cảnh ảnh hưởng của Covid-19 đến dòng tiền tạm thời của doanh nghiệp và môi trường lãi suất thấp hiện nay, trái phiếu doanh nghiệp đang là cách thức hợp lý để các ngân hàng và nhà đầu tư tổ chức có thể giúp tái cấu trúc kỳ hạn của tín dụng bất động sản và tài trợ vốn cho các chủ đầu tư bất động sản.
Tuy nhiên, FiinGroup lưu ý ngân hàng và bất động sản có mức độ phụ thuộc nhau rất lớn. Do đó, đây là lúc ngân hàng và các nhà đầu tư tổ chức cần rà soát và đánh giá kỹ lưỡng về chu kỳ của ngành bất động sản và đưa ra các biện pháp hỗ trợ và tái cấu trúc tùy theo đặc thù của từng phân khúc cho vay cũng như đặc thù của từng chủ đầu tư, từng dự án. Đối với các khoản tín dụng mới, hãng nghiên cứu này cho rằng, các định chế tài chính cần thẩn trọng trong việc lựa chọn các dự án và chủ đầu tư bất động sản để phù hợp với khẩu vị rủi ro của mình.
FiinGroup cho rằng nhà đầu tư cá nhân là bên chịu rủi ro chủ yếu trên thị trường trái phiếu doanh nghiệp hiện nay, bởi các nhà đầu tư tổ chức như ngân hàng và các quỹ đầu tư đủ năng lực và các ràng buộc liên quan để có thể quản trị rủi ro, ngay cả khi chấp nhận rủi ro cao thì lãi suất họ được hưởng cũng cao. Ngoài ra còn có tình trạng bên mua ban đầu là các nhà đầu tư tổ chức như công ty chứng khoán, ngân hàng nhưng sau đó thì họ đều phân phối hầu hết ra thị trường và khi đó, rủi ro đã được chuyển đến và phân tán tới các nhà đầu tư cá nhân.
Vì vậy, theo FiinGroup, việc tăng cường giám sát các hoạt động phát hành của các đơn vị chưa niêm yết trở nên quan trọng cho sự phát triển lành mạnh của thị trường và bảo vệ quyền lợi của nhà đầu tư.
Trên cơ sở đó, FiinGroup cho rằng nên xem xét xây dựng các hướng dẫn hoặc cẩm nang đánh giá tín dụng khi đầu tư vào trái phiếu doanh nghiệp nhằm hỗ trợ các nhà đầu tư cá nhân hiểu rõ rõ về rủi ro và lợi nhuận khi đầu tư trái phiếu doanh nghiệp.
Trái phiếu bất động sản nở rộ, nhà đầu tư có quá lo ngại?
Phát hành trái phiếu để phát triển dự án, đặc biệt là M&A đem lại cơ hội với nhiều doanh nghiệp có năng lực tốt. Tuy nhiên, với các doanh...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
The Heritage Tay Ninh: Khu đô thị du lịch bên núi Bà Đen - giữa lòng dân cư hiện hữu -
Bắc Ninh điều chỉnh quy hoạch khu đô thị Tây Bắc rộng hơn 1.546 ha -
Đà Nẵng tiếp tục bổ sung 4 dự án được tháo gỡ theo cơ chế đặc thù -
Maison Privée: Chuẩn mực xa xỉ mới từ triết lý sống lấy sức khỏe làm trung tâm -
Bayfront và Hilltop tại Vịnh Mây: Một căn nhà để hòa vào nhịp sống, một chốn về để tận hưởng riêng tư -
Bảng giá đất nhân hệ số K: Gỡ điểm nghẽn định giá, nhưng cần kiểm soát chi phí -
Hạ tầng và cuộc dịch chuyển dòng khách về các điểm đến ven biển TP.HCM




-
 Saigontourist Group được vinh danh tại APEA 2026
-
 FPT đề xuất 5 trụ cột đồng kiến tạo AI và lượng tử trong hợp tác Việt Nam - Nhật Bản
-
 Từ ý tưởng kết nối ngân hàng đến giao dịch tài sản mã hóa minh bạch
-
 PAN và Agri Smile hợp tác 5 năm, đưa chế phẩm sinh học Nhật vào Việt Nam
-
 DKSH tổ chức Ngày Vì Sức Khỏe Người Bệnh 2026
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 3)