


 SSI và LPS bị nhắc nhở trong hoạt động tạo lập thị trường chứng quyền có đảm bảo
-
SSI và LPS bị nhắc nhở trong hoạt động tạo lập thị trường chứng quyền có đảm bảo
-
 Người mua vàng tuần này đã lỗ gần 6 triệu đồng/lượng
-
 Góc nhìn TTCK tuần 2/11 - 6/11: VN-Index cần động lực tăng trưởng vượt trội hơn
-
 Lợi nhuận trước thuế 9 tháng của VietCredit tăng gần 100%, tỷ lệ nợ xấu lên 8,2%
-
HDBank đạt 18.379 tỷ đồng lợi nhuận trước thuế trong 9 tháng đầu năm 2026 -
Vi phạm quy định phân phối trái phiếu, Aqua City Hòa Bình bị xử phạt
Lãi suất tiền gửi sẽ tái tăng trong năm 2022
Vân Linh
- 30/01/2022 13:11

Chuyên gia tài chính Huỳnh Trung Minh nhận định, mặt băng lãi suất tiết kiệm và cả cho vay đã giảm trong năm qua, nhưng lãi suất tiền gửi ngân hàng tăng trở lại trong năm 2022.
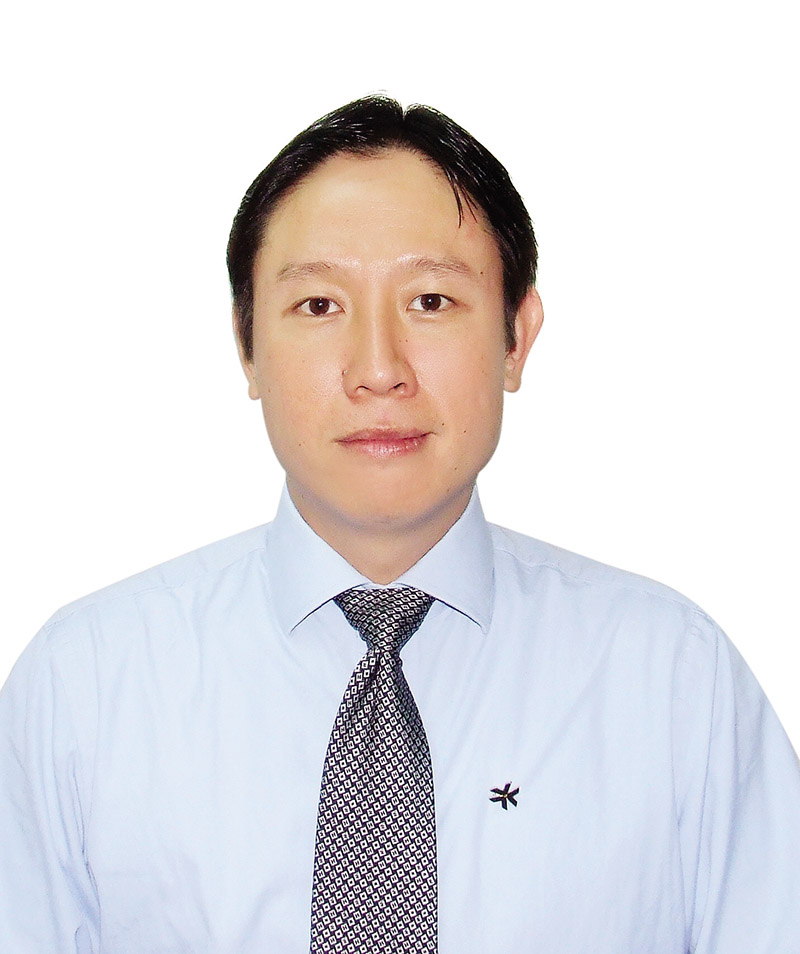 |
| Chuyên gia tài chính Huỳnh Trung Minh |
Lãi tiết kiệm tăng trở lại trong thời gian gần đây. Vậy liệu lãi suất tiết kiệm có tiếp tục nhích lên trong cả năm 2022 và lãi suất cho vay ra sao, thưa ông?
Trước áp lực lãi suất tiền gửi giảm, các kênh đầu tư khác, trong đó có chứng khoán tăng, tăng trưởng tiền gửi của ngân hàng đang sụt giảm. Số liệu của Ngân hàng Nhà nước (NHNN) đưa ra cho thấy, tổng phương tiện thanh toán đến cuối tháng 11/2021 chỉ tăng 7,68% so với cuối năm 2020. Trong đó, tiền gửi của các tổ chức kinh tế đạt hơn 13 triệu tỷ đồng, tăng 10,78%; còn tiền gửi của dân cư chỉ tăng 2,63%.
Trước đó, NHNN cho biết, tính đến cuối tháng 9/2021, tổng phương tiện thanh toán toàn nền kinh tế đạt hơn 12,8 triệu tỷ đồng, tăng 6,35% so với cuối năm 2020.
Cụ thể, tổng tiền gửi tại các tổ chức tín dụng đến cuối tháng 9/2021 đạt hơn 10,5 triệu tỷ đồng, tăng gần 5,3% so với hồi đầu năm. Trong đó, tiền gửi của các tổ chức kinh tế đạt hơn 5,2 triệu tỷ đồng, tăng 380.291 tỷ đồng, tương đương tăng 7,8% so với đầu năm qua. Tuy nhiên, tiền gửi dân cư chỉ tăng 2,92%, đạt gần 5,3 triệu tỷ đồng, tương đương tăng hơn 150.000 tỷ đồng so với đầu năm 2021.
Số liệu trên cho thấy, nguồn tiền nhàn rỗi đã chuyển hướng khi lãi suất tiết kiệm giảm.
Khi cầu vốn khách hàng dần hồi phục trong mùa kinh doanh cao điểm cuối năm 2021, đầu 2022 và khi dịch bệnh được kiểm soát, thì ngân hàng cũng phải đẩy mạnh huy động vốn. Từ đó, mặt hàng lãi suất đầu vào điều chỉnh tái tăng trở lại cũng là bình thường.
Trên thực tế, với mặt bằng lãi suất tiết kiệm bắt đầu tăng ở một số ngân hàng, nhất là tại các ngân hàng quy mô nhỏ và vừa, lãi suất tiền gửi tăng ở cả kỳ hạn ngắn và dài. Mức cao nhất cho kỳ hạn 1-6 tháng hiện là 3-3,95%/năm và 5-6,8%/năm cho kỳ hạn trên 12 tháng.
Áp lực lạm phát gia tăng khi cung tiền đưa ra thị trường ngày một nhiều hơn, trong khi thị trường cổ phiếu, bất động sản vẫn hấp dẫn... cũng sẽ là lý do để các ngân hàng phải điều chỉnh tăng lãi suất tiền gửi, nhưng chỉ ở mức nhẹ.
Theo ông, có còn dư địa để giảm tiếp lãi vay?
Tôi cho rằng, chính sách tiền tệ thời gian qua đã kịp thời hỗ trợ, chia sẻ khó khăn cùng doanh nghiệp vượt qua khó khăn của đại dịch. Kể từ khi đại dịch xảy ra đầu năm 2020 đến nay, NHNN đã 3 lần điều chỉnh giảm lãi suất điều hành, tạo điều kiện cho các ngân hàng có thêm điều kiện giảm lãi suất cho vay. Đến nay, lãi suất cho vay đã giảm trên dưới 2% so với trước khi dịch xảy ra. Đồng thời, hệ thống ngân hàng đẩy mạnh tái cơ cấu vốn, giãn nợ cho khách hàng, nhất là doanh nghiệp ảnh hưởng bởi Covid-19. NHNN cũng đã ban hành Thông tư 14 sửa đổi Thông tư 03 kéo dài thời gian tái cơ cấu nợ cho khách hàng ảnh hưởng dịch đến tháng 6/2022...
Từ đó, các ngân hàng có điều kiệm giảm lãi vay. Mặt bằng lãi suất cả huy động và cho vay đã giảm mạnh trong thời gian qua. Theo số liệu của NHNN, tổng số tiền lãi giảm lũy kế từ ngày 15/7/2021 đến 30/11/2021 của 16 ngân hàng là khoảng 18.095 tỷ đồng, đạt 87,78% so với cam kết với Hiệp hội Ngân hàng. Điều này cho thấy nỗ lực của ngân hàng trong việc giảm lãi vay cho khách hàng dù áp lực nợ xấu tăng, trích dự phòng cao, nhất là với khoản nợ tái cơ cấu vì dịch bệnh. Nhưng để giảm được lãi suất cho vay, trước hết, nhà băng phải cắt giảm chi phí đầu vào cũng như tiết giảm chi phí hoạt động, vận hành. Tuy nhiên, mặt bằng lãi suất tiền gửi đã giảm mạnh trong thời gian qua, khiến huy động tiết kiệm khó khăn và ngân hàng phải tái tăng lãi suất gần đây.
Cầu vốn khách hàng có tăng mạnh trong nửa đầu năm 2022, thưa ông?
Sau thời gian giãn cách xã hội kéo dài và mở cửa thị trường, nhu cầu vốn của khách hàng có tăng trở lại trong mùa kinh doanh cao điểm cuối năm, nhất là doanh nghiệp trong lĩnh vực sản xuất, kinh doanh hàng tiêu dùng để phục vụ khách hàng dịp Tết, doanh nghiệp kinh doanh dịch vụ... Tuy nhiên, so với trước dịch, cầu tín dụng vẫn thấp hơn. Có thể, sức khỏe doanh nghiệp mới từng bước hồi phục, nên chưa thể sớm đẩy mạnh sản xuất, kinh doanh và một số lĩnh vực dịch vụ vẫn còn hạn chế. Còn với khách hàng cá nhân, tác động của Covid-19 khiến thu nhập bị ảnh hưởng, nên nhu cầu vốn tiêu dùng, mua sắm cũng khó bằng những năm trước.
Để đáp ứng cầu vốn của khách hàng cuối năm, các ngân hàng cũng đã tăng cường “bơm” vốn rẻ ra thị trường, song cầu vốn khó tăng đột biến.
Lãi suất tiết kiệm ra sao sau Tết?
Trong khi nhiều nhà băng tăng mạnh lãi suất huy động tiền nhàn rỗi sau Tết thì vẫn có nhà băng làm ngược lại điều này.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
HDBank đạt 18.379 tỷ đồng lợi nhuận trước thuế trong 9 tháng đầu năm 2026 -
Vi phạm quy định phân phối trái phiếu, Aqua City Hòa Bình bị xử phạt -
Danh mục tự doanh bào mòn lợi nhuận công ty chứng khoán -
TP.HCM thông qua hai cơ chế phát hành trái phiếu để huy động vốn đầu tư dự án trọng điểm -
MSB tăng trưởng lợi nhuận trước thuế quý III đạt trên 27% -
Chứng khoán phiên 30/10: Cổ phiếu ngân hàng, chứng khoán đè chỉ số -
Áp lực thoái vốn của khối ngoại có thể sớm hạ nhiệt




-
 Motorola ra mắt dòng máy tính bảng Moto Pad 2026 tại Việt Nam có tích hợp AI
-
 Hoiana hỗ trợ khám sàng lọc tim cho gần 7.800 trẻ em tại Đà Nẵng
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Chế biến - Chế tạo
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Thực phẩm - Đồ uống
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Nông nghiệp công nghệ cao
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Bán lẻ