


 Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ
-
Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ
-
 Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền
-
 VSDC: Tập trung triển khai các giải pháp hướng tới vận hành mô hình đối tác bù trừ trung tâm
-
 Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo
-
Giao dịch sụt giảm trên thị trường chứng khoán phái sinh -
Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém
Ngân hàng gia cố bộ đệm chống nợ xấu
Vân Linh
- 04/11/2022 07:51

Trước áp lực nợ xấu gia tăng do khó khăn của thị trường, đặc biệt là thị trường bất động sản, các ngân hàng phải tăng mạnh dự phòng rủi ro tín dụng.
TIN LIÊN QUAN
 |
Áp lực nợ xấu
Số dư nợ xấu của Ngân hàng NCB tăng gấp 5,3 lần so với cuối năm trước, từ 1.249 tỷ đồng lên 6.648 tỷ đồng; tỷ lệ nợ xấu tăng từ 3% lên 14,72%. Trong đó, nợ có khả năng mất vốn (nợ nhóm 5) tăng gấp hơn 3 lần, lên 1.353 tỷ đồng.
NCB cho biết, nợ xấu của toàn hệ thống ngân hàng có xu hướng tăng mạnh khi các ngân hàng chuyển dần các khoản nợ tái cơ cấu về đúng nhóm nợ sau khi Thông tư 14/2021-TT/NHNN hết hiệu lực vào ngày 30/6/2022. Nợ xấu tăng đòi hỏi dự phòng cao, nên kết quả 9 tháng đầu năm, NCB báo mức lỗ trước thuế gần 180 tỷ đồng, trong khi cùng kỳ năm trước lãi hơn 205 tỷ đồng.
Xét về số dư tuyệt đối, tới thời điểm hiện tại, VPBank là ngân hàng có số dư nợ xấu cao nhất với hơn 20.000 tỷ đồng, tăng hơn 24% so với đầu năm. Trong đó, nợ nhóm 5 tăng tới 177%, từ hơn 2.000 tỷ đồng lên 5.679 tỷ đồng.
Với VIB, nợ xấu nội bảng tại thời điểm cuối tháng 9/2022 là 5.309 tỷ đồng, nợ nhóm 5 chiếm 2.419 tỷ đồng (tăng 83% so đầu năm). MB, ACB có số dư nợ xấu tương ứng là 4.415 và 4.056 tỷ đồng...
Thực tế, khi Thông tư 14/2021-TT/NHNN hết hiệu lực, nhiều ngân hàng đã trích lập đủ dự phòng cho nợ cơ cấu, nên lợi nhuận sẽ không chịu áp lực. Tuy nhiên, với những ngân hàng chưa trích lập đủ sẽ phải đối mặt với khả năng chi phí tín dụng gia tăng. Tỷ lệ nợ xấu thời gian tới dự báo tiếp tục phân hóa giữa các ngân hàng. Nhóm doanh nghiệp nhỏ và vừa và khách hàng cá nhân thu nhập thấp sẽ khó khăn hơn trong điều kiện lãi suất và lạm phát có xu hướng tăng nhanh.
TS. Cấn Văn Lực, chuyên gia tài chính - ngân hàng cho rằng, các ngân hàng đẩy mạnh phát mại tài sản đảm bảo trong lúc này cũng khó khăn vì tài sản đảm bảo đa phần là bất động sản, trong khi thị trường này đang trầm lắng.
Gia tăng bộ đệm
Số liệu về tình hình kinh doanh quý III/2022 vừa được các ngân hàng công bố cho thấy, nhiều nhà băng đã mạnh tay trích lập dự phòng ở mức cao hơn nhiều so với cùng kỳ.
Chẳng hạn, tại ABBank, chi phí dự phòng rủi ro tăng gần 19% so với cùng kỳ, lên 962,8 tỷ đồng vào cuối tháng 9/2022. Lãnh đạo ABBank cho hay, sở dĩ chi phí dự phòng rủi ro tín dụng tăng do Ngân hàng trích lập bổ sung dự phòng để mua lại trái phiếu đặc biệt, đồng thời thay đổi cách ghi nhận chi phí dự phòng theo thông tư mới. Việc tăng nguồn dự phòng rủi ro sẽ giúp Ngân hàng chủ động hơn trong việc xử lý rủi ro trong thời gian tới.
Tại Saigonbank, vào thời điểm cuối tháng 9/2022, chi phí dự phòng rủi ro tín dụng là 183 tỷ đồng, tăng 13% so cùng kỳ năm trước. Trong khi đó, Sacombank mạnh tay trích dự phòng rủi ro tín dụng gấp 2,3 lần cùng kỳ, với 5.550 tỷ đồng.
Trong 9 tháng năm nay, VPBank dành hơn 15.141 tỷ đồng để dự phòng rủi ro tín dụng, tăng 11% so với cùng kỳ.
Trước việc các ngân hàng mạnh tay tăng trích lập dự phòng rủi ro, gia cố “bộ đệm”, theo TS. Châu Đình Linh, giảng viên Trường đại học Ngân hàng TP.HCM, một phần nguyên nhân do việc các tổ chức tín dụng chấp hành Thông tư số 11/2021/TT-NHNN quy định về phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro và việc sử dụng dự phòng để xử lý rủi ro trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
Thực tế cũng cho thấy, số lượng ngân hàng có tỷ lệ bao phủ nợ xấu trên 100% ngày càng gia tăng. Các ngân hàng có tỷ lệ bao phủ nợ xấu lên 200% khá phổ biến, trong đó đáng chú ý nhất là Vietcombank với tỷ lệ bao phủ nợ xấu lên tới hơn 500%. Tỷ lệ bao phủ nợ xấu cao hơn 100% cho thấy, trong trường hợp xấu nhất là toàn bộ nợ xấu không thể thu hồi được, thì ngân hàng vẫn còn dự phòng để xử lý và không làm ảnh hưởng đến lợi nhuận. Còn nếu trường hợp nợ xấu thu hồi được, ngân hàng có thể hoàn nhập dự phòng, từ đó được xem như “của để dành” cho tương lai. Vì thế, ngân hàng có chiến lược phòng thủ và sở hữu tỷ lệ bao phủ nợ xấu cao sẽ có khả năng duy trì mục tiêu kép là tăng trưởng lợi nhuận và chất lượng tài sản tốt.
Agriseco Research thuộc CTCP Chứng khoán Agribank ghi nhận, đa số các ngân hàng vẫn tiếp tục duy trì tỷ lệ bao phủ nợ xấu ở mức cao. Điều này sẽ giúp những ngân hàng này củng cố bộ đệm an toàn vốn khi các khoản nợ tái cơ cấu hoặc nợ có vấn đề chuyển nhóm nợ xấu, đồng thời tạo nguồn lợi nhuận từ hoàn nhập dự phòng trong tương lai.
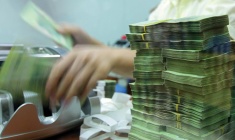
Nợ xấu ngân hàng phân hóa trong nửa đầu năm
Trong khi nợ xấu giảm ở nhiều ngân hàng, nhưng vẫn có không ít nhà băng nợ xấu có xu hướng tăng trong nửa đầu năm nay.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ
-
 Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền
-
 VSDC: Tập trung triển khai các giải pháp hướng tới vận hành mô hình đối tác bù trừ trung tâm
-
 Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo
-
Giao dịch sụt giảm trên thị trường chứng khoán phái sinh -
Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém -
Nhu cầu vốn của Việt Nam tăng, cần giảm phụ thuộc vào tín dụng -
Thao túng cổ phiếu BCE, một cá nhân bị phạt 1,5 tỷ đồng, cấm giao dịch 2 năm -
Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ -
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng
-
1  Không để vướng mắc về cơ chế, chính sách làm mất cơ hội đầu tư, kinh doanh
-
2  Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền
-
3  Bắc Ninh hút hơn 52 tỷ USD FDI; Quảng Ngãi đầu tư gần 7.700 tỷ đồng xây dựng 15 khu tái định cư
-
4  Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo




-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 3)
-
 Novaland ghi nhận doanh thu 10.215 tỷ đồng trong 9 tháng 2026
-
 Ovaltine mở rộng danh mục tại Việt Nam: Chiến lược chinh phục thị trường dinh dưỡng người trưởng thành
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Logistics
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Chứng khoán
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 2)