


 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
Ngân hàng lãi lớn, khách hàng đón mưa phí
Hà Tâm
- 02/05/2018 09:51

Đại hội đồng cổ đông Ngân hàng Vietcombank vừa thông qua kế hoạch lợi nhuận lịch sử. Để đạt mục tiêu này, Ngân hàng sẽ tiếp tục tăng thu phí từ dịch vụ. Đây là tin vui với cổ đông, song lại là nỗi lo của hàng triệu khách hàng.
Theo đuổi chiến lược tăng thu từ dịch vụ
Theo kế hoạch lợi nhuận vừa được Đại hội đồng cổ đông thông qua, năm 2018, Vietcombank đặt kế hoạch 13.300 tỷ đồng lợi nhuận trước thuế, tăng hơn 17% so với năm trước. Với một ngân hàng có lợi nhuận lớn như Vietcombank, tăng trưởng lợi nhuận lên tới 17% là điều không đơn giản.
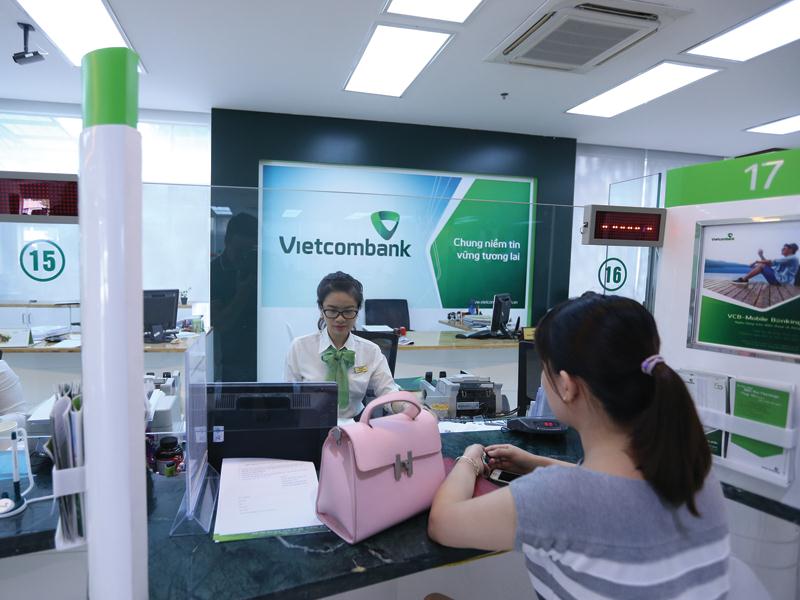 |
| Năm 2018, Vietcombank lên kế hoạch mở rộng nguồn thu phí. Ảnh: Đức Thanh |
Vậy dư địa lợi nhuận của Vietcombank sẽ đến từ đâu? Có thể nhìn thấy, vài năm gần đây, Vietcombank không đặt mục tiêu tăng trưởng tín dụng quá cao. Tuy nhiên, ngân hàng lại đang đẩy rất mạnh mảng bán lẻ và dịch vụ. Năm 2018, Ngân hàng lên kế hoạch mở rộng nguồn thu phí, nâng cao tỷ trọng thu dịch vụ trong tổng thu nhập hoạt động.
Tại cuộc họp Đại hội đồng cổ đông tổ chức mới đây, trả lời câu hỏi của cổ đông về vấn đề này, Chủ tịch HĐQT Vietcombank cho biết, năm 2017, thu nhập ngoài lãi của Ngân hàng chiếm 25,6% tổng thu nhập. Trong Đề án cơ cấu, ngân hàng cũng đã xác định 3 trụ cột, trong đó có tăng thu phí dịch vụ.
“Mục tiêu sẽ nâng tỷ trọng thu nhập ngoài lãi nâng lên 30%”, ông Thành nói.
Với định hướng này của Vietcombank, chắc chắn, ngân hàng sẽ còn đưa ra nhiều loại phí dịch vụ hơn trong thời gian tới. Trong tháng 3/2018, Vietcombank là ngân hàng “tiên phong” tăng phí và áp dụng nhiều loại phí mới với chủ thẻ.
Trên thực tế, tăng thu từ phí dịch vụ không phải là chuyện của riêng Vietcombank. Theo báo cáo của Ủy ban Giám sát tài chính quốc gia, tỷ trọng nguồn thu từ dịch vụ của các ngân hàng thương mại ngày càng tăng. Năm 2017, thu nhập thuần từ hoạt động dịch vụ của các ngân hàng thương mại tăng 34,7% so với cùng kỳ năm trước.
Năm 2018, cùng với kế hoạch lợi nhuận khủng, nhiều ngân hàng cũng nâng cao chỉ tiêu thu từ dịch vụ. Việc ngân hàng tăng tỷ trọng thu phí từ dịch vụ trong tổng thu nhập là hướng đi đúng nhằm giảm rủi ro lệ thuộc vào tín dụng. Tuy vậy, việc “đẻ” ra quá nhiều loại phí để tận thu lại khiến người tiêu dùng bức xúc. Trung bình mỗi chủ thẻ ngân hàng hiện nay phải chịu 15 - 20 loại phí.
Huy động vốn rẻ, thu phí cao, lợi nhuận lớn
Theo ông Nguyễn Toàn Thắng, Tổng thư ký Hiệp hội Ngân hàng, việc ngân hàng thu phí khi cung ứng dịch vụ là phù hợp với pháp luật để bù đắp phần nào chi phí đầu tư.
Ủng hộ việc ngân hàng tăng tỷ trọng thu phí vì đây là xu hướng chung của thế giới, song theo TS. Nguyễn Trí Hiếu, chuyên gia ngân hàng, nhiều loại phí ngân hàng ở Việt Nam hiện nay vô lý. Vì vậy, trước khi tăng phí dịch vụ, ngân hàng nên mở rộng nhiều dịch vụ tiện ích cho khách hàng, thay vì đẻ ra vô tội vạ các loại phí.
Nhiều khách hàng cho rằng, phí dịch vụ tăng chưa đi kèm chất lượng, tiện ích và bảo mật. Hàng loạt ngân hàng thu phí cao, song khi khách hàng “bốc hơi” tiền gửi trong tài khoản thì lại phủi tay chối bỏ trách nhiệm.
Chưa kể, theo chuyên gia tài chính Bùi Quang Tín, tuy ngân hàng bỏ ra một kinh phí khá lớn đầu tư cho hệ thống ATM, song cũng được hưởng lợi lớn từ nguồn vốn lãi suất không kỳ hạn giá rẻ (0,2 - 0,5%/năm) mà khách hàng để trong tài khoản. Với số tiền gửi không kỳ hạn này, ngân hàng đem cho vay với lãi suất thấp nhất khoảng 5 - 6%/năm là cũng đã lãi to. Vì thế, ngân hàng có thể dư sức bù đắp cho các khoản miễn phí từ phí dịch vụ với khách hàng.
Tại Vietcombank, năm 2017, ngân hàng này có tới gần 201.000 tỷ đồng tiền gửi khách hàng không kỳ hạn, chiếm hơn 28% tổng tiền gửi khách hàng. Với nguồn vốn khổng lồ giá rẻ này, Vietcombank rõ ràng đã hưởng lợi hàng ngàn tỷ đồng khi cho vay lại.
TS. Nguyễn Trí Hiếu cho rằng, các ngân hàng cần công bằng hơn với khách hàng của mình. Việc nhiều khách hàng để hàng chục, thậm chí hàng trăm triệu đồng trong tài khoản, chỉ được hưởng lãi suất không kỳ hạn, nhưng vẫn bị ngân hàng thu nhiều loại phí như phí tra cứu, phí duy trì tài khoản, phí in sao kê… là quá vô lý.
Ngoài ra, trong bối cảnh thanh toán không dùng tiền mặt mới ở giai đoạn đầu, ngân hàng đã “chớp thời cơ” tận thu các dịch vụ ngân hàng điện tử sẽ ảnh hưởng tiêu cực đến xu thế phát triển của dịch vụ này.
Xu thế dịch vụ ngân hàng trực tuyến bùng nổ
Thanh toán trực tuyến qua ngân hàng điện tử (internet banking, mobile banking, web banking) ở Việt Nam chỉ mới phát triển vài năm gần đây nhưng đang...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được" -
PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026 -
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới








-
 Công ty Cổ phần Cảng Sài Gòn thông báo mời chào giá tìm kiếm, lựa chọn khách hàng thuê bãi chứa hàng tổng hợp
-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1