


 Tăng 13 lần trong một thập kỷ, dư địa cho tín dụng xanh vẫn còn rất lớn
-
Tăng 13 lần trong một thập kỷ, dư địa cho tín dụng xanh vẫn còn rất lớn
-
 Lời giải cho bài toán vốn của y tế tư nhân
-
 Gỡ “ma trận” đứng tên hộ: Cuộc chiến làm sạch sở hữu chéo ngân hàng
-
 VietinBank đồng hành cùng khách hàng qua các thế hệ
-
Nhóm công ty chứng khoán có ngân hàng chống lưng: Rủi ro vì dồn tiền vào vài "ông lớn" -
Chứng khoán phiên 21/9: Thử thách quanh mốc 1.800 điểm
Ngân hàng mạnh tay đầu tư vào công nghệ
Vân Linh (Tinnhanhchungkhoan.vn)
- 23/09/2018 20:41

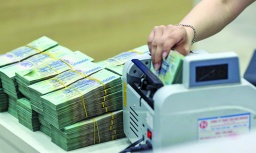
Lâu nay, hoạt động tín dụng vốn là nguồn thu chính của các ngân hàng. Nhằm giảm dần sự phụ thuộc vào tín dụng, các ngân hàng đang hướng đến gia tăng nguồn thu từ dịch vụ và để hiện thực hóa điều này đòi hỏi phải đầu tư mạnh vào công nghệ.
TIN LIÊN QUAN
 |
| Năm 2018, kinh doanh qua công nghệ số sẽ đóng góp 44% doanh thu của ngân hàng so với mức 32% của năm 2013 |
Trong kế hoạch phát triển ngân hàng số giai đoạn 2019-2024, ACB ước tính sẽ đầu tư vào hệ thống công nghệ khoảng 35 triệu USD mỗi năm.
Hiện ACB đã thành lập Quỹ Công nghệ giá trị 500 tỷ đồng. Lãnh đạo ACB cho biết, chương trình công nghệ toàn diện bắt đầu thực hiện từ nửa cuối năm 2018, bao gồm việc triển khai 500 máy gửi tiền tự động (CDM) đầu tiên nhằm cung cấp các dịch vụ ngân hàng tiện lợi cho khách hàng. ACB sẽ tăng tốc cải thiện hệ thống công nghệ thông tin từ quý IV năm nay.
Theo đó, ACB sẽ chuẩn hóa 34 quy trình về cung cấp dịch vụ và giải pháp cho khách hàng. Chiến lược này đặt ra yêu cầu phải phát triển nhanh cơ sở khách hàng trong giai đoạn 2018-2019, nhất là nhóm khách hàng cá nhân và doanh nghiệp mới thành lập. Dự kiến nhóm khách hàng mới sẽ cho doanh thu và lợi nhuận sau 2 năm.
Giai đoạn 2019-2022, ACB đặt mục tiêu tăng các giao dịch trực tuyến cho các khoản thanh toán, cho vay và tiền gửi (một phần được thực hiện trong các ứng dụng di động hiện tại của ACB) từ mức 20-22% tổng giao dịch riêng lẻ hiện nay.
Cùng với tự động hóa quy trình, mục tiêu mà ACB hướng tới là tăng thu nhập phí và cải thiện tỷ lệ chi phí/thu nhập (CIR) và tỷ lệ tiền gửi thanh toán (CASA).
Ông Nguyễn Đức Vinh, Tổng giám đốc VPBank cho biết, mảng số hóa hiện tại đã đem lại thành công cho ngân hàng trong 2 năm qua, đưa VPBank trở thành ngân hàng có tỷ lệ giao dịch số hóa cao nhất trên thị trường.
Hiện tại, VPBank có hơn nửa triệu khách hàng đã thực hiện các hoạt động giao dịch ngân hàng số. Trong đó, 48% giao dịch tiết kiệm mới được thực hiện qua giao dịch số hóa. Có thới điểm, VPBank đạt 2 triệu giao dịch qua số hóa trong 1 tháng.
Để đạt được kết quả trên, theo ông Vinh, là nhờ VPBank đã sớm xây dựng chiến lược phát triển ngân hàng số. Chiến lược số hóa của VPBank nhận được sự hỗ trợ tư vấn của McKenzie.
Ngoài ra, VPBank còn kết hợp với các đối tác FinTech tạo ra hệ sinh thái đa dạng cho khách hàng.
Được biết, VPBank vừa cho ra mắt ứng dụng ngân hàng số YOLO nhằm mang đến cho khách hàng đầy đủ các dịch vụ tài chính - ngân hàng, bên cạnh các tiện ích khác như giải trí, theo dõi tin tức, gọi xe, đặt chỗ tại các nhà hàng...
Các chuyên gia tài chính nhận định, năm 2018, kinh doanh qua công nghệ số sẽ đóng góp 44% doanh thu của ngân hàng so với mức 32% của năm 2013.
Việt Nam được đánh giá là một trong những thị trường tiềm năng để ngân hàng số phát triển nhờ nền kinh tế ổn định, có dân số trẻ, tốc độ tăng trưởng Internet cao...
Theo đó, hoạt động thanh toán không dùng tiền mặt và tiềm năng phát triển ngân hàng bán lẻ là rất lớn. Đây là lý do khiến các ngân hàng đang chạy đua đầu tư công nghệ, nhất là trong bối cảnh làn sóng công nghệ 4.0 lan tỏa mạnh mẽ như hiện nay.
Ông Huỳnh Bửu Quang, Tổng giám đốc Maritime Bank cho biết, việc hợp tác với ECPay có ý nghĩa rất lớn đối với Maritime Bank. Trong bối cảnh công nghệ phát triển mạnh mẽ, xu hướng thanh toán điện tử cũng đang có những bước chuyển dịch mới.
"Trong cuộc cách mạng công nghệ 4.0, phương thức thanh toán bằng mã QR được coi là xu hướng tất yếu bởi sự giản tiện mà nó mang lại và được nhiều nước trên thế giới áp dụng. Nắm bắt được sự ưu việt của xu hướng này, Maritime Bank triển khai hệ thống thanh toán M-QR nhằm giúp khách hàng thuận lợi tối đa trong việc thanh toán", ông Quang nói.
Tại SCB, ngân hàng này có kế hoạch tiếp tục đẩy mạnh khai thác mảng dịch vụ khách hàng. Năm nay, SCB đã đầu tư, nâng cấp hệ thống lõi (core - banking) mới BFlecube 13.2 - Core tích hợp ngân hàng điện tử.
SCB là ngân hàng đầu tiên tại Việt Nam sử dụng công nghệ mới này. SCB cho biết, mức chi phí ban đầu vào khoảng 10 triệu USD và phí duy trì hàng năm là 3-4 triệu USD.
Theo dự báo của giới chuyên gia, trong vài năm tới, 1/2 dân số Việt Nam sử dụng Internet và nhu cầu sử dụng internet banking, mobile banking tăng trên 30% mỗi năm... Khi công nghệ thu hút người dùng, thì cũng sẽ mang lại cơ hội cho doanh nghiệp.
Do đó, việc tập trung vào ngân hàng số được nhìn nhận sẽ giúp các ngân hàng thu hút được nhiều khách hàng, từ đó gia tăng lợi nhuận từ mảng dịch vụ.
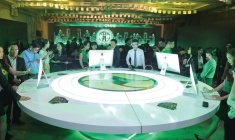
Ngân hàng hợp kênh - Xu hướng phát triển tất yếu của ngân hàng số
Với sự trải nghiệm đồng bộ và liền mạch ở mọi kênh giao dịch, mang lại nhiều tiện lợi hơn cho khách hàng cùng mức độ bảo mật an toàn cao,...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
VietinBank đồng hành cùng khách hàng qua các thế hệ -
Nhóm công ty chứng khoán có ngân hàng chống lưng: Rủi ro vì dồn tiền vào vài "ông lớn" -
Chứng khoán phiên 21/9: Thử thách quanh mốc 1.800 điểm -
Mở phòng giao dịch tại khu phi thuế quan: Chi nhánh ngân hàng ngoại phải có vốn tối thiểu 3.000 tỷ đồng -
VFA 2026: Thảo luận loạt vấn đề lớn của ngành quỹ -
3 bài toán lớn để thị trường chứng khoán Việt Nam giữ sức hút sau nâng hạng -
Người ta tiền tỷ mới đầu tư, mình muốn bắt đầu từ 20 triệu thì sao?
-
1  Nhóm công ty chứng khoán có ngân hàng chống lưng: Rủi ro vì dồn tiền vào vài "ông lớn"
-
2  Metro Bến Thành - Tham Lương dự kiến khoan hầm ngầm từ tháng 8/2027
-
3  Gỡ “ma trận” đứng tên hộ: Cuộc chiến làm sạch sở hữu chéo ngân hàng
-
4  Phó chủ tịch UBCKNN: Doanh nghiệp cần tận dụng tối đa cơ hội từ nâng hạng thị trường




-
 Vietcombank tham dự ASEAN Exchanges Roadshow 2026 tại Bangkok, Thái Lan
-
 Vietcombank tham dự Hội thảo Ngày doanh nghiệp Việt Nam HOSE - Daiwa năm 2026 tại Singapore
-
 Đông Tây Land - Đối tác phân phối chiến lược trên hành trình kiến tạo các đại đô thị
-
 Dòng tiền tìm đến giá trị thực tại triển lãm Nam Long Experience 2026
-
 Brewing Tomorrow: Carlsberg Việt Nam thúc đẩy tăng trưởng xanh và phát triển bền vững thông qua sử dụng tài nguyên hiệu quả
-
 Hiện đại hóa đô thị, giao thông bằng quản trị video tích hợp AI cùng Univision