


 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
 Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng
-
 Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm
-
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới
Phân bón không chịu thuế giá trị gia tăng: Khi nào và ai được lợi?
Thu Hương
- 25/06/2024 10:44

Theo Luật số 71/2014/QH13 sửa đổi, bổ sung một số điều của các luật về thuế, thì mặt hàng phân bón thuộc đối tượng không chịu thuế giá trị gia tăng (GTGT). Hiện Quốc hội đang xem xét đề xuất chuyển phân bón về diện chịu thuế GTGT với thuế suất 5%. Đang có nhiều ý kiến trái chiều về đề xuất này. Vậy bản chất vấn đề là thế nào?
TIN LIÊN QUAN
 |
| Ảnh: Đức Thanh |
Tác động của thuế giá trị gia tăng đối với giá bán
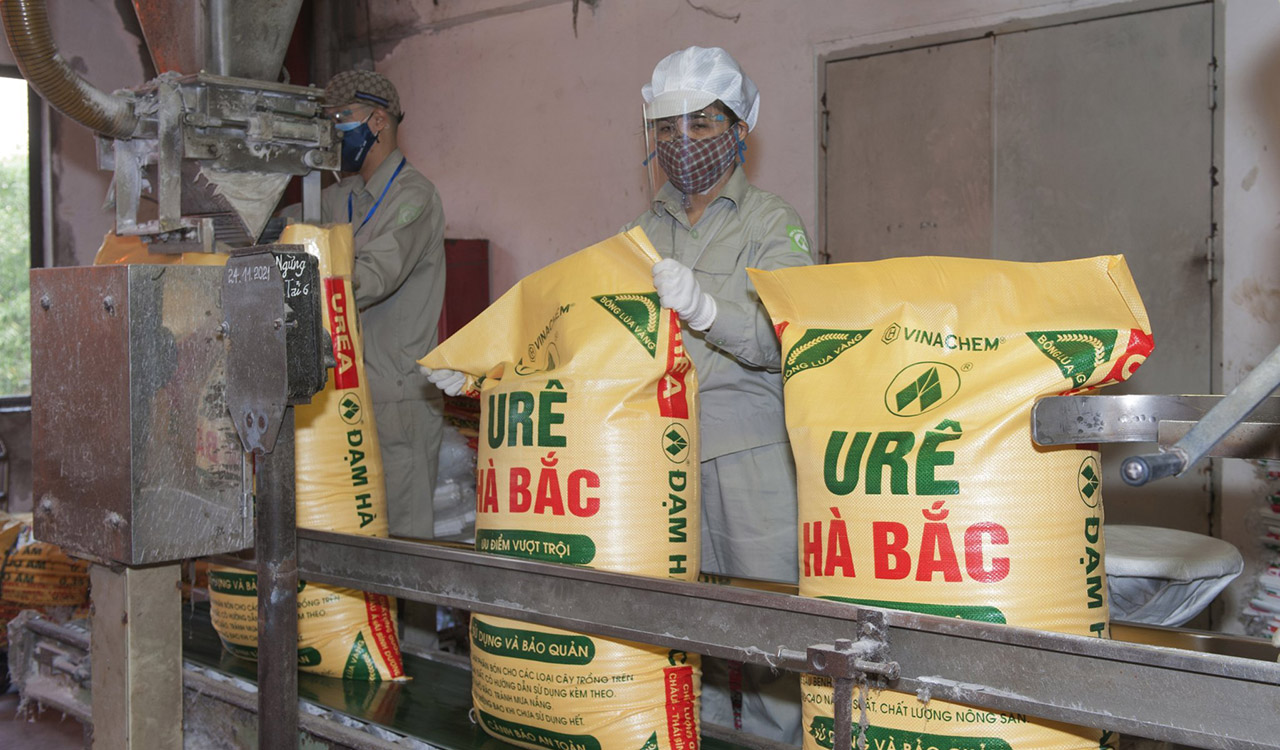
Việc từ chỗ thuộc diện áp dụng thuế GTGT thuế suất 5% chuyển sang đối tượng không chịu thuế GTGT nghe qua tưởng như sẽ có lợi cho doanh nghiệp và nông dân, nhưng thực ra không hẳn.
Trước đây, sản xuất phân bón chịu thuế đầu vào chủ yếu là 10%, thuế đầu ra 5%, tuy nhiên, thuế đầu vào được khấu trừ và thậm chí hoàn thuế nếu mức thuế này cao hơn thuế đầu ra. Giờ đây, khi áp dụng quy định mới, thì doanh nghiệp không được khấu trừ thuế đầu vào, mà phải hạch toán vào chi phí. Điều này khiến cho chi phí sản xuất, kinh doanh của các doanh nghiệp phân bón có khả năng tăng lên đáng kể, kéo theo giá bán cuối cùng cho nông dân.
Về lý thuyết, việc chuyển mặt hàng phân bón từ đối tượng chịu 5% thuế GTGT sang đối tượng không chịu thuế GTGT có thể dẫn đến hai khả năng trái ngược nhau: 1) làm giảm giá bán, và 2) làm tăng giá bán tới người mua cuối cùng. Điều này phụ thuộc vào tỷ trọng chi phí đầu vào chịu thuế GTGT 10% trong cơ cấu giá bán sản phẩm (chưa có thuế GTGT).
Nếu tỷ trọng này thấp, ví dụ 10%, còn 90% còn lại của giá bán được cấu thành từ các khoản không chịu thuế GTGT như nguyên liệu là phân bón nhập khẩu (ví dụ phân ure, Kali, lân dùng để sản xuất phân NPK), tiền lương, khấu hao máy móc, lợi nhuận doanh nghiệp…, thì việc không phải chịu thuế GTGT với mức 5% trên giá bán sẽ làm giá bán giảm đi so với khi phải chịu 5% thuế GTGT đầu ra và được khấu trừ thuế GTGT đầu vào (vì thuế GTGT đầu vào không đáng kể).
Điều này xảy ra với những doanh nghiệp chuyên dùng nguyên liệu là các loại phân đơn nhập khẩu (không chịu thuế GTGT) để phối trộn một cách đơn giản và cho ra sản phẩm NPK mà người ta vẫn gọi là công nghệ “cuốc xẻng”.
Ngược lại, nếu tỷ trọng đó cao, từ 50% giá bán trở lên, mà đây lại là tình trạng phổ biến ở các doanh nghiệp sản xuất phân bón tại Việt Nam sử dụng nguyên liệu, vật tư, năng lượng, thiết bị... chịu thuế GTGT đầu vào 10%, thì phần thuế GTGT đầu vào lớn hơn khoản 5% thuế GTGT đầu ra, do đó, việc miễn khoản 5% đầu ra, nhưng không cho khấu trừ 10% đầu vào sẽ khiến giá thành tăng lên so với khi phân bón chịu thuế GTGT 5% (vì doanh nghiệp được hoàn một phần thuế GTGT do thuế đầu ra nhỏ hơn thuế đầu vào).
Giá thành tăng mà giá bán giữ nguyên thì doanh nghiệp chịu thiệt, còn nếu muốn giữ nguyên lợi nhuận thì doanh nghiệp phải tăng giá bán, và người chịu thiệt là nông dân. Nếu chia sẻ thì cả hai cùng chịu thiệt, mỗi bên một ít. Chỉ hàng nhập khẩu là được lợi.
Mặt khác, do chi phí tăng cao các nhà đầu tư sẽ ngần ngại khi đầu tư sản xuất phân bón trong nước, đặc biệt là các dự án có công nghệ cao do không được hoàn thuế GTGT cho nhà xưởng, thiết bị, nguyên liệu vật tư. Điều này dẫn tới tình trạng ngành sản xuất phân bón trong nước mất động lực phát triển do sản phẩm trở nên kém cạnh tranh so với hàng nhập khẩu, và có nguy cơ bị hàng nhập khẩu đánh bại ngay trên sân nhà.
Chuyện gì sẽ xảy ra khi áp thuế GTGT 5% đối với phân bón?
Nếu phân bón được chuyển từ diện không chịu thuế GTGT sang diện chịu thuế GTGT với thuế suất 5%, thì tình hình sẽ đảo ngược hoàn toàn.
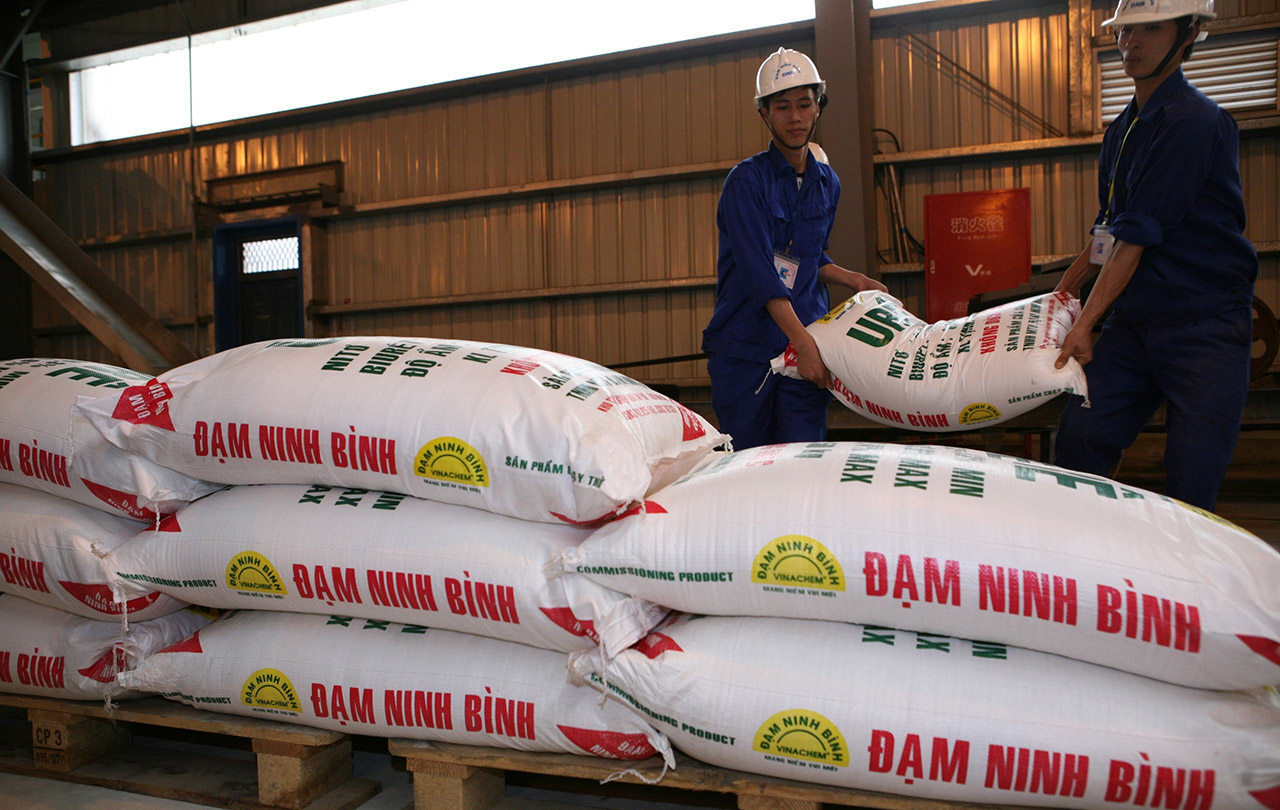
Giờ đây, các doanh nghiệp nhập khẩu phân bón sẽ phải chịu thuế GTGT 5% ngay khi nhập hàng, khiến chi phí tăng thêm 5% so với trước kia, và giá bán tới nông dân cũng tăng tương ứng.
Ngược lại, các doanh nghiệp sản xuất từ nguyên liệu, vật tư trong nước sẽ được hoàn một phần thuế GTGT do thuế đầu ra 5% thấp hơn thuế đầu vào 10%, khiến giá thành giảm đi so với trước, và giá bán tới nông dân cũng có điều kiện giảm tương ứng.
Như vậy, việc áp thuế GTGT 5% sẽ làm tăng giá của hàng nhập khẩu và giảm giá của hàng nội địa, đưa cả hai về một mặt bằng chung do cùng chịu thuế suất 5%, tạo điều kiện cạnh tranh bình đẳng giữa hàng trong nước và ngoài nước, khắc phục được sự bất hợp lý đã diễn ra suốt 10 năm nay: hàng nhập khẩu được lợi thế hơn hàng trong nước nhờ chính chính sách của chúng ta. Ngoài ra, phần ngân sách bị hụt thu từ hàng trong nước sẽ được bù đắp một phần từ khoản thu thuế GTGT từ hàng nhập khẩu.
 |
| Ảnh: Đức Thanh |
Có đảm bảo doanh nghiệp trong nước sẽ giảm giá bán tới nông dân?
Có một số ý kiến lo ngại rằng, việc áp thuế GTGT 5% cho phân bón giúp doanh nghiệp giảm giá thành, nhưng chưa chắc doanh nghiệp đã chịu giảm giá bán, và nông dân vẫn không được hưởng lợi.
Thực ra, mối lo ngại này cũng không khác gì mối lo ngại rằng khi Quốc hội đồng ý giảm thuế GTGT từ 10% xuống 8% thì lấy gì đảm bảo rằng các doanh nghiệp cũng giảm giá bán tới người tiêu dùng? Thực tế thời gian qua cho thấy mối lo ngại này không có cơ sở.
Thuế GTGT là thuế gián thu, các doanh nghiệp chỉ thu hộ Nhà nước từ người tiêu dùng, nên không lý gì họ lại dại dột tăng giá chưa có thuế GTGT (là phần họ được hưởng) để móc túi khoản 2% thuế GTGT đó từ người mua. Nếu họ tham bát bỏ mâm, khả năng rất lớn là họ sẽ không tiêu thụ được hàng do giá bán cao hơn các doanh nghiệp khác. Cơ chế cạnh tranh buộc các doanh nghiệp phải đưa giá về một mặt bằng chung, cấu thành từ giá chưa có thuế GTGT (là phần của doanh nghiệp), cộng với thuế GTGT theo quy định (là phần của Nhà nước).
Chính vì thế, Chính phủ mới có cơ sở để tiếp tục đề nghị Quốc hội xem xét kéo dài việc giảm thuế GTGT xuống 8% tới hết năm 2024.
Khi kiên trì kiến nghị chuyển phân bón thành đối tượng chịu thuế GTGT với thuế suất 5% hoặc tốt hơn nữa là 0%, các đơn vị sản xuất phân bón trong nước và đại diện của họ là Hiệp hội Phân bón Việt Nam hẳn phải có cơ sở vững chắc. Khi Chính phủ trình Quốc hội dự thảo sửa đổi Luật Thuế giá trị gia tăng hẳn cũng đã xem xét, cân nhắc vấn đề một cách toàn diện, thấu đáo, cẩn trọng. Trái bóng hiện đang ở trong chân các đại biểu Quốc hội, người sẽ nhấn nút biểu quyết thông qua dự luật.
Sửa Luật Thuế giá trị gia tăng: Cơ hội đổi mới công nghệ sản xuất phân bón
Nếu phân bón được đưa trở lại mặt hàng chịu thuế giá trị gia tăng (GTGT), thì doanh nghiệp ngành này sẽ được khấu trừ thuế đầu vào, có...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư

-
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới -
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất -
Lãi suất liên ngân hàng qua đêm biến động dữ dội, lao dốc mạnh về 1% -
VietinBank ra mắt Gói dịch vụ thanh toán 2026: Tối ưu chi phí, linh hoạt theo nhu cầu doanh nghiệp -
Thêm 2 công ty chứng khoán bị xử phạt -
Chứng khoán Rồng Việt bị xử phạt, buộc dừng cung cấp một dịch vụ tài chính






-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai
-
 Vạn Phúc City: Nhà phố hưởng lợi từ nhịp sống đô thị ven sông
-
 Hành trình khám phá miền Trung qua những giá trị văn hóa đặc sắc