


 HDBank tiếp tục vào Top 50 Forbes Việt Nam trong bước chuyển lớn của thị trường vốn
-
HDBank tiếp tục vào Top 50 Forbes Việt Nam trong bước chuyển lớn của thị trường vốn
-
 SACOMBANK bầu ông Nguyễn Xuân Vũ làm Phó Chủ tịch Hội đồng quản trị
-
 Chứng khoán phiên 18/9: Thanh khoản đột phá chạm mốc tỷ USD, khối ngoại mua ròng vượt 1.200 tỷ đồng
-
 Doanh nghiệp SME muốn ngân hàng minh bạch các loại phí, cho vay dựa vào dòng tiền
-
Trung tâm Tài chính quốc tế Đà Nẵng sẽ trở thành nền tảng kết nối dòng vốn quốc tế -
Nợ gấp 7 lần vốn chủ, một doanh nghiệp vẫn tính huy động 1.500 tỷ qua trái phiếu
Tăng khấu trừ, giảm hoàn thuế
Mạnh Bôn
- 15/05/2016 07:32

Kể từ ngày 1/7/2016, sẽ hạn chế việc hoàn thuế giá trị gia tăng (GTGT), thay vào đó là thực hiện khấu trừ thuế. “Quy định này phản ánh đúng bản chất của Luật thuế GTGT, đồng thời tạo thuận lợi cho doanh nghiệp”, Thứ trưởng Bộ Tài chính Trương Chí Trung khẳng định.
TIN LIÊN QUAN
Mục tiêu của Luật sửa đổi, bổ sung Luật Thuế GTGT, Luật Thuế tiêu thụ đặc biệt và Luật Quản lý thuế là nhằm góp phần giải quyết khó khăn, thúc đẩy sản xuất, kinh doanh, nhưng lại hạn chế hoàn thuế GTGT. Nội dung và mục tiêu của luật này dường như mâu thuẫn nhau?
Theo quy định hiện hành, doanh nghiệp nếu có số thuế GTGT đầu vào chưa được khấu trừ hết trong tháng hoặc trong quý, thì được khấu trừ vào kỳ tiếp theo. Trường hợp lũy kế sau ít nhất 12 tháng hoặc ít nhất sau 4 quý, tính từ tháng/quý đầu tiên phát sinh số thuế GTGT chưa được khấu trừ, mà vẫn còn số thuế GTGT đầu vào chưa được khấu trừ thì được hoàn thuế. Tuy nhiên, kể từ ngày 1/7/2016 sẽ bỏ quy định hoàn thuế đối với trường hợp này, thay vào đó, doanh nghiệp được kết chuyển số thuế chưa được khấu trừ hết để khấu trừ vào số thuế GTGT kỳ sau, mà không phải đợi sau ít nhất 12 tháng hoặc 4 quý mới được hoàn.
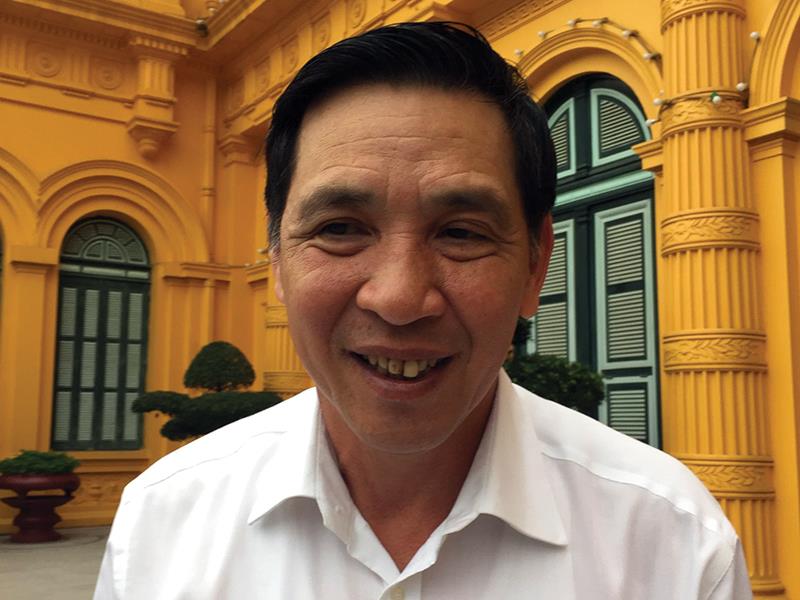 |
| Thứ trưởng Bộ Tài chính Trương Chí Trung |
Quy định này phản ánh đúng bản chất của thuế GTGT, đồng thời giảm các thủ tục hành chính trong kê khai, nộp thuế, hoàn thuế khi doanh nghiệp thực hiện các thủ tục hoàn thuế.
Theo ông, nên giảm thủ tục hành chính ở công đoạn nào?
Trong quá trình hoạt động, doanh nghiệp liên tục phát sinh số thuế phải nộp, số thuế được hoàn, nếu thực hiện cả thủ tục hoàn thuế, sau đó lại thực hiện thủ tục nộp thuế, dẫn tới mất rất nhiều thời gian, công sức cho cả cơ quan thuế và doanh nghiệp. Vì vậy, cho phép tự động khấu trừ vào kỳ nộp thuế tiếp theo chính là thực hiện mục tiêu đẩy mạnh cải cách thủ tục hành chính thuế, do bỏ được thủ tục kê khai, khấu trừ, nộp thuế và hoàn thuế GTGT.
Hơn nữa, trong quá trình hoạt động, rất nhiều trường hợp doanh nghiệp quên kê khai, hoặc kê khai không hết thuế GTGT đầu vào, sau khi phát hiện ra sai sót, thực hiện kê khai lại phải chờ tối thiểu 12 tháng hoặc 4 quý mới được hoàn thuế, sẽ gây khó khăn cho doanh nghiệp hơn rất nhiều, thay vì cho khấu trừ ngay số thuế phát sinh do kê khai lại vào ngay kỳ tính thuế tiếp theo.
Trong quá trình hoạt động, doanh nghiệp phải thực hiện nhiều nghĩa vụ tài chính khác nhau với ngân sách, vậy tại sao chỉ được khấu trừ đối với thuế GTGT của kỳ sau mà không cho khấu trừ đối với các nghĩa vụ tài chính khác của doanh nghiệp, thưa ông?
Về nguyên tắc, doanh nghiệp chỉ được khấu trừ thuế hoặc hoàn thuế GTGT khi có số thuế đầu ra phải nộp nhỏ hơn so với số thuế đầu vào đã nộp khi mua hàng hóa, dịch vụ. Vì vậy, doanh nghiệp chỉ được khấu trừ số thuế GTGT chưa được hoàn hoặc chưa được khấu trừ hết cho số thuế GTGT phải nộp ở kỳ sau, mà không cho khấu trừ với các loại thuế, phí, lệ phí khác mà doanh nghiệp phải nộp ở kỳ sau. Quy định này cũng được hầu hết các nước trên thế giới thực hiện, bởi thuế GTGT rất dễ bị gian lận, chiếm đoạt qua hoàn thuế, khấu trừ thuế.
Phải chăng cũng do sợ bị chiếm đoạt tiền hoàn thuế, nên kể từ ngày 1/7/2016 sẽ không cho hoàn thuế đối với một số trường hợp đầu tư dự án mới?
Sửa đổi Luật Thuế GTGT lần này, ngoài việc nhằm góp phần giải quyết khó khăn, thúc đẩy sản xuất, kinh doanh, đẩy mạnh cải cách thủ tục hành chính, còn hướng đến mục tiêu ngăn chặn tình trạng chiếm đoạt ngân sách qua hoàn thuế. Chính vì vậy, luật không cho hoàn thuế GTGT chưa khấu trừ hết, mà kết chuyển số thuế chưa được khấu trừ vào kỳ tiếp theo đối với doanh nghiệp có dự án đầu tư mới, nhưng chưa góp đủ vốn điều lệ; doanh nghiệp kinh doanh ngành nghề có điều kiện khi chưa đủ điều kiện kinh doanh hoặc không bảo đảm đủ điều kiện kinh doanh trong quá trình hoạt động.
Quy định này nhằm tránh trường hợp vốn liếng chẳng có là bao, nhưng khai vốn điều lệ rất lớn; kinh doanh ngành nghề có điều kiện nhưng không bảo đảm điều kiện, sau một thời gian hoạt động có doanh số đầu ra, đầu vào, đề nghị hoàn thuế sau đó giải thể, đóng cửa, chiếm đoạt xong tiền thuế lại thành lập doanh nghiệp khác và lại tiếp tục chiếm đoạt tiền hoàn thuế bằng cách thức tương tự. Quy định này không gây khó dễ cho doanh nghiệp, bởi nếu chưa góp đủ vốn điều lệ, trong quá trình hoạt động có thuế GTGT đầu vào chưa được khấu trừ thì vẫn được khấu trừ tiếp ở kỳ nộp thuế tiếp theo.
Như vậy, muốn được hoàn thuế, doanh nghiệp phải nộp cho cơ quan thuế các loại giấy tờ xác định đã góp đủ vốn điều lệ cũng như bảo đảm đủ điều kiện kinh doanh, thưa ông?
Khi đi hoàn thuế lần đầu, doanh nghiệp phải chứng minh đã góp đủ vốn điều lệ, bảo đảm đủ điều kiện kinh doanh đối với những ngành nghề đòi hỏi phải có điều kiện kinh doanh, còn những lần sau thì không phải chứng minh nữa. Trong quá trình kinh doanh, doanh nghiệp ghi tăng vốn điều lệ, nhưng không góp thêm vốn hoặc góp không đủ; điều kiện kinh doanh nào đó không bảo đảm, nếu đề nghị hoàn thuế vẫn được cơ quan thuế chấp nhận, nhưng sau đó cơ quan thuế sẽ tiến hành thanh tra, kiểm tra, nếu phát hiện ra hành vi gian lận hòng chiếm đoạt tiền hoàn thuế, doanh nghiệp ngoài việc phải nộp số thuế được hoàn, còn bị xử phạt vi phạm hành chính thuế, thậm chí còn bị truy cứu trách nhiệm hình sự đối với tội gian lận thuế, chiếm đoạt tiền thuế.
Những điểm mới về thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp và thuế GTGT
Thuế thu nhập cá nhân có 6 nội dung mới, hiệu lực từ 2015. Từ 01/01/2016, thuế suất thuế thu nhập doanh nghiệp chung là 20% (thay cho mức 22% hiện...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 HDBank tiếp tục vào Top 50 Forbes Việt Nam trong bước chuyển lớn của thị trường vốn
-
 SACOMBANK bầu ông Nguyễn Xuân Vũ làm Phó Chủ tịch Hội đồng quản trị
-
 Chứng khoán phiên 18/9: Thanh khoản đột phá chạm mốc tỷ USD, khối ngoại mua ròng vượt 1.200 tỷ đồng
-
 Doanh nghiệp SME muốn ngân hàng minh bạch các loại phí, cho vay dựa vào dòng tiền
-
Trung tâm Tài chính quốc tế Đà Nẵng sẽ trở thành nền tảng kết nối dòng vốn quốc tế -
Nợ gấp 7 lần vốn chủ, một doanh nghiệp vẫn tính huy động 1.500 tỷ qua trái phiếu -
Gần 1 triệu doanh nghiệp SME khát vốn: Số lượng áp đảo, dư nợ vay vẫn thua xa nhóm bất động sản -
Doanh nghiệp bất động sản tăng đòn bẩy nợ vay cho chu kỳ mới -
FTSE Russell cam kết đồng hành, mở thêm dư địa hút vốn quốc tế vào Việt Nam -
Việt Nam duy trì vị thế thuận lợi cho tăng trưởng bất chấp những bất định toàn cầu -
Giá vàng hôm nay: Vàng bật tăng khi USD hạ nhiệt




-
 5 điểm Galaxy Z Fold8 Ultra vượt trội về thông số so với iPhone Duo
-
 Tour Thượng Hải mùa thu 2026: Bay thẳng Sun PhuQuoc Airways, No Shopping, giá từ 14,99 triệu đồng
-
 Anh hùng Lao động Nguyễn Thị Nga: “Tôi chọn kinh doanh từ một câu hỏi về cuộc sống”
-
 NAPAS, VietinBank và Central Retail Corporation Thái Lan ký kết Biên bản ghi nhớ hợp tác
-
 Kinh Đô tăng tốc mùa cao điểm Trung Thu
-
 Base.vn ra mắt Base 2.0, mở hướng mới cho doanh nghiệp trong kỷ nguyên AI