


 Nhu cầu vốn của Việt Nam tăng, cần giảm phụ thuộc vào tín dụng
-
Nhu cầu vốn của Việt Nam tăng, cần giảm phụ thuộc vào tín dụng
-
 Thao túng cổ phiếu BCE, một cá nhân bị phạt 1,5 tỷ đồng, cấm giao dịch 2 năm
-
 Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ
-
 Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI
-
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng -
Hơn 20 ngân hàng giảm lãi vay, ngân hàng nào mạnh tay nhất?
Trong tháng 9 sẽ trình Thông tư, Nghị định về Mobile Money, eKYC và đại lý ngân hàng
Thùy Liên
- 10/09/2020 11:11

Ông Phạm Tiến Dũng, Vụ trưởng Vụ Thanh toán (NHNN) cho biết, trong tháng này, NHNN sẽ trình ban hành Thông tư, Nghị định liên quan đến Mobile Money, eKYC, toán quốc tế, đại lý ngân hàng.
TIN LIÊN QUAN
Theo NHNN, năm 2020, dự kiến cả nước có khoảng 89 triệu tài khoản cá nhân, tương đương 70% người trưởng thành có tài khoản ngân hàng. Trong 6 tháng đầu năm nay, thanh toán không dùng tiền mặt tăng 180%. Tại nhiều ngân hàng như VCB, TPBank, VPBank... lượng khách hàng giao dịch qua kênh trực tuyến chiếm hơn 90%, khách hàng giao dịch tại quầy chỉ dưới 10%.
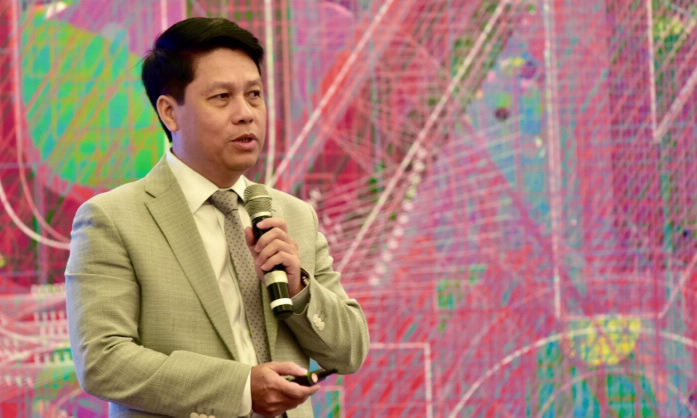 |
| Ông Phạm Tiến Dũng kỳ vọng, ngay trong tháng 9/2020 này, NHNN sẽ trình được các Nghị định liên quan đến vấn đề lớn như: đại lý ngân hàng, tiền điện tử, thanh toán quốc tế, Mobile Money. |
Tuy nhiên, 30% khách hàng chưa có tài khoản còn lại là những khách hàng khó mở rộng, tiếp cận nhất, đây cũng là đối tượng rất cần tới tài chính toàn diện. Tuy nhiên, việc phủ sóng tài chính toàn diện đang gặp nhiều khó khăn.
Ví dụ, tại vùng sâu, vùng xa, nơi người dân sống xa chi nhánh ngân hàng đến cả trăm km và thu nhập chỉ 500.000 đồng/tháng thì không thể hy vọng họ sẽ bỏ chi phí nửa tháng thu nhập để đến chi nhánh mở tài khoản. Thế nhưng, việc mở rộng mạng lưới chi nhánh ngân hàng đến tận từng xã cũng rất khó.
Thúc đẩy tài chính toàn diện đang là chiến lược lớn của NHNN. Tuy nhiên, để thực hiện chiến lược này, sự hỗ trợ của công nghệ và hành lang pháp lý vô cùng quan trọng. Chiến lược tài chính toàn diện sẽ khó đạt mục tiêu nếu người dân không được mở tài khoản trực tuyến, không có hệ thống tài khoản đa cấp độ, không có hệ thống đại lý ngân hàng - cánh tay nối dài của nhà băng - để làm điểm nạp và rút tiền...
Ông Phạm Tiến Dũng cho biết, thanh toán không dùng tiền mặt đã phát triển rất mạnh thời gian qua, những người đã từng thanh toán qua điện thoại hầu như đều không quay lại thanh toán không dùng tiền mặt. Hiện nay, hành lang pháp lý để thúc đẩy thanh toán không dùng tiền mặt cũng đã khá đầy đủ.
Tuy nhiên, “hòn đá tảng” trong thanh toán không dùng tiền mặt hiện nay đang là thói quen. Để phá vỡ hòn đá tảng này, cần những đòn bẩy chính sách và sự tham gia mạnh mẽ của truyền thông. Bên cạnh đó, khuôn khổ pháp lý cũng cần hoàn thiện hơn nữa.
Ông Dũng kỳ vọng, ngay trong tháng 9/2020 này, NHNN sẽ trình được các Nghị định liên quan đến vấn đề lớn như: đại lý ngân hàng, tiền điện tử, thanh toán quốc tế, Mobile Money.
Về Mobile Money, nhiều ngân hàng lo sợ thị phần sẽ bị ảnh hưởng, thực tế, tài khoản ngân hàng và tài khoản Mobile Money không khác nhau về đặc tính kỹ thuật, điểm khác biệt là tài khoản Mobile Money chỉ là tài khoản thanh toán có giá trị nhỏ (hạn mức tối đa 10 triệu đồng/tháng). Ngoài ra, các nhà mạng không phải là định chế tài chính nên tiền nạp vào Mobile Money không được cho vay mà phải nộp vào tài khoản ngân hàng. Việc ra đời tài khoản Mobile Money bên cạnh ví điện tử, tài khoản ngân hàng... sẽ tạo ra hệ thống tài khoản đa cấp độ, góp phần thúc đẩy tín dụng toàn diện.
Đặc biệt, xác định vấn đề eKYC (xác thực điện tử) là vấn đề nóng hiện nay, NHNN đang gấp rút hoàn thiện Thông tư hướng dẫn, khả năng sẽ ban hành trong tháng 9 này.
“Xu hướng hiện nay đang hướng tới ngân hàng không chi nhánh, giao dịch viên thành chi nhánh viên, điều này cũng đang trở thành hiện thực tại Việt Nam. Tại hầu hết ngân hàng lớn, khách hàng giao dịch qua mạng nhiều hơn khách hàng đến giao dịch tại quầy. Tuy nhiên, để thúc đẩy tài chính toàn diện, có ba nội dung phải xử lý: eKYC, điện toán đám mây, tín dụng cho khách hàng cá nhân”.
Được biết, hiện nay ở nhiều ngân hàng, việc cấp một khoản vay cá nhân vẫn phải kéo dài hàng tuần trong khi một số ngân hàng (đơn cử như TPBank), việc cấp tín dụng cá nhân có thể giải ngân chỉ trong vòng 20 phút đến 1 tiếng, hạn mức lên tới 5 tỷ đồng.
Bên cạnh đó, eKYC chính là vé gửi xe để mở rộng tài khoản cá nhân, cơ sở để thúc đẩy tài chính toàn diện. Theo dự thảo hướng dẫn của NHNN, khách hàng mở tài khoản tại quầy sẽ được cung cấp đầy đủ hạn mức, còn mở tài khoản eKYC thì được cấp hạn mức 200 triệu đồng/tháng. Tuy nhiên, nếu áp dụng Video Call trong eKYC thì hạn mức sẽ do ngân hàng xác định.
NHNN cũng lưu ý, thời gian qua vừa, cơ quan an ninh phát hiện nhiều trường hợp thêu, mượn chứng minh thư để mở tài khoản ngân hàng, vì vậy, NHNN cảnh báo các ngân hàng phải thận trọng, chỉ chấp thuận mở tài khoản qua eKYC với khách hàng có số điện thoại đăng ký mở tài khoản trùng với điện thoại phù hợp với chứng minh thư người dùng.
Thói quen “tiền trao – cháo múc" làm khó thanh toán phi tiền mặt
Hơn 80% giao dịch chi tiêu hàng ngày của người dân vẫn chủ yếu bằng tiền mặt dù cả nước đã có gần 94 triệu tài khoản ngân hàng...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng -
Hơn 20 ngân hàng giảm lãi vay, ngân hàng nào mạnh tay nhất? -
Ngân hàng quý III/2026: Nợ xấu vọt tăng, tín dụng dịch chuyển từ bất động sản sang xây dựng -
Chứng khoán phiên 5/11: Nối tiếp đà tăng, VN-Index được kéo lên 1.740 điểm -
Bức tranh lợi nhuận trái chiều nhóm ngân hàng và chứng khoán quý III -
Vốn chính sách mở đường phát triển kinh tế nông hộ







-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 2)
-
 Stavian Hóa chất 2 năm liên tiếp có mặt trong Bảng xếp hạng 500 doanh nghiệp lớn nhất Đông Nam Á
-
 Vinafeed Group lần thứ hai được vinh danh Doanh nghiệp xuất sắc châu Á tại APEA 2026
-
 Dacinco tài trợ 50 tỷ đồng xây mới Trường Tiểu học Ngô Sĩ Liên tại Đà Nẵng
-
 Grab tung gói giải pháp hơn 2.900 tỷ đồng
-
 Khảo sát của GSK: 79% người trưởng thành mắc bệnh mạn tính bị xáo trộn sinh hoạt khi nhiễm vi-rút hô hấp, trong đó có RSV