


 Chứng khoán phiên 15/9: Cổ phiếu ngân hàng, dầu khí bứt tăng, hút ròng vốn ngoại
-
Chứng khoán phiên 15/9: Cổ phiếu ngân hàng, dầu khí bứt tăng, hút ròng vốn ngoại
-
 Mở rộng hợp tác Việt Nam - Cộng hòa Áo, thu hút dòng vốn chất lượng cao
-
 ABBank được chấp thuận tăng vốn điều lệ thêm gần 67%
-
 SHB mở rộng tính năng cảnh báo tài khoản nhận tiền có dấu hiệu nghi ngờ gian lận, lừa đảo
-
Chứng khoán phiên 14/9: Cổ phiếu họ Gelex nằm sàn, khối ngoại ngược chiều mua ròng mạnh -
Tiền gửi tiết kiệm chỉ chiếm dưới 60% tổng vốn huy động: Ngân hàng đua phát hành trái phiếu với giá đắt đỏ
Ai quản dòng tiền trong Mobile Money?
Thùy Liên
- 25/05/2020 08:55

Số tiền hàng ngàn tỷ đồng và có khả năng lên tới hàng trăm ngàn tỷ đồng trong tài khoản Mobile Money của khách hàng do ai quản lý? Nhà mạng có thể sử dụng để kinh doanh, đầu tư?
TIN LIÊN QUAN
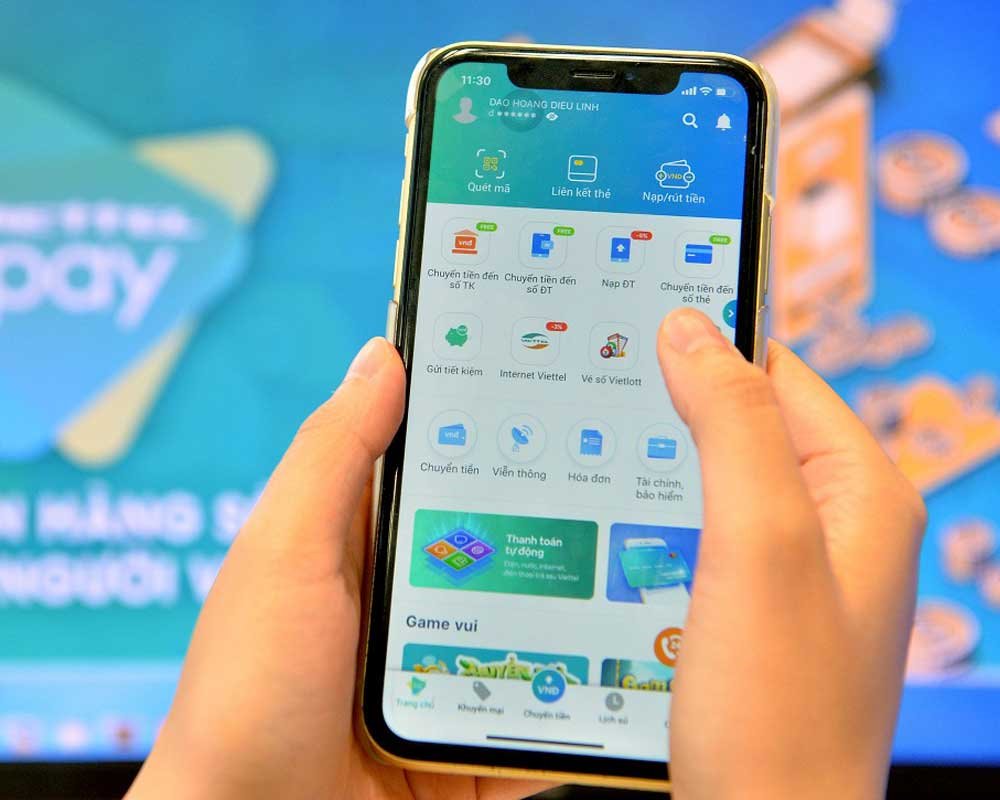 |
| Hiện NHNN vẫn chưa công bố chi tiết Dự thảo Đề án Mobile Money, song nhiều chuyên gia dự đoán, cơ quan quản lý sẽ buộc nhà mạng tách bạch tài khoản viễn thông và tài khoản Mobile Money. |
Quản lý dòng tiền là vấn đề nóng nhất
Đang nằm trên bàn của Thủ tướng Chính phủ, Đề án Mobile Money không chỉ được các nhà mạng, mà cả giới công nghệ háo hức mong chờ, lẫn tò mò, lo lắng. Mong nhất là giới công nghệ và người dùng; còn tò mò, lo lắng là các đối thủ cạnh tranh.
Hiện cả nước có 125,5 triệu thuê bao di động, nếu 30% số thuê bao này sử dụng dịch vụ Mobile Money và chi tiêu 10 triệu đồng/tháng (hạn mức tối đa dự kiến), thì dòng tiền chảy qua Mobile Money lên tới hàng trăm ngàn tỷ đồng/tháng. Còn nếu mỗi chủ tài khoản chỉ chi tiêu 100.000 đồng/tháng, con số này cũng lên tới hàng ngàn tỷ đồng.
Sự khác biệt của Mobile Money với ví điện tử là không liên kết với tài khoản ngân hàng, mà chỉ cần tài khoản viễn thông. Nếu vậy, ai sẽ quản lý số tiền này?
TS. Nguyễn Trí Hiếu, chuyên gia kinh tế cho rằng, phía ngân hàng vẫn cần quản lý dòng tiền này, để đảm bảo các nhà mạng không sử dụng đầu tư, kinh doanh, chỉ phục vụ nhu cầu thanh toán, chuyển tiền của khách hàng. Đồng thời, cần có cơ chế giám sát để dòng tiền từ Mobile Money không chảy vào các kênh phạm pháp như đánh bạc, rửa tiền, buôn lậu…
Trong khi đó, ông Phạm Xuân Hòe, Phó viện trưởng Viện Chiến lược ngân hàng (Ngân hàng Nhà nước - NHNN) nêu quan điểm: “Công ty viễn thông định danh khách hàng thì dòng tiền trong Mobile Money cũng nên có cơ chế giám sát và để các công ty này tự quản, tự chịu trách nhiệm trước pháp luật”.
Hiện NHNN vẫn chưa công bố chi tiết Dự thảo Đề án Mobile Money, song nhiều chuyên gia dự đoán, cơ quan quản lý sẽ buộc nhà mạng tách bạch tài khoản viễn thông và tài khoản Mobile Money. Nói nôm na, tài khoản viễn thông trước đây giống như cái ví có một ngăn (thanh toán cước dịch vụ viễn thông), thì nay giống ví hai ngăn - thêm một ngăn nữa đựng tiền thanh toán, chuyển khoản.
Với số tiền của khách hàng nạp vào tài khoản Mobile Money để chờ thanh toán, nhà mạng cũng không thể lấy ra để kinh doanh. Ông Lê Đình Ngọc, đại diện Vụ Tài chính Ngân hàng (Bộ Tài chính) khẳng định, với số tiền của khách hàng đưa vào tài khoản Moblie Money, nhà mạng bắt buộc phải chuyển 100% sang ngân hàng để ký quỹ theo tỷ lệ 1:1 nhằm đảm bảo khả năng thanh toán, chỉ được sử dụng vào mục đích thanh toán, chuyển khoản của khách hàng.
Không có chuyện nhà mạng sau một đêm trở thành ngân hàng
Nếu Mobile Money được cấp phép, chỉ sau một đêm, hàng chục triệu thuê bao di động có thể dễ dàng thanh toán, chuyển khoản các giao dịch giá trị nhỏ, mà không cần tài khoản ngân hàng - điều chưa từng xảy ra - được kỳ vọng sẽ tạo ra một cuộc cách mạng về thanh toán không dùng tiền mặt. Tuy nhiên, không có nghĩa, điều này khiến nhà mạng giống như ngân hàng.
TS. Cấn Văn Lực, Chuyên gia kinh tế trưởng BIDV khẳng định, cũng giống như ở nhiều quốc gia trên thế giới, Mobile Money ở nước ta sẽ chỉ được phục vụ nhu cầu thanh toán và chuyển tiền các món có giá trị nhỏ.
Như vậy, hai chức năng quan trọng nhất của ngân hàng là huy động và cho vay, Mobile Money không hề động tới. Ngoài ra, do nhắm vào phân khúc giao dịch giá trị nhỏ, sự tham gia của Mobile Money cũng không cạnh tranh trực tiếp với ngân hàng, thậm chí sự xuất hiện của loại hình này còn thúc đẩy thói quen thanh toán trực tuyến, tác động tích cực tới thị trường, khiến ngân hàng hưởng lợi. Với ví điện tử, sự tác động của Mobile Money là khá lớn. Tuy nhiên, mức độ tác động còn phải tùy thuộc vào sự phát triển của dịch vụ này, cũng như hệ sinh thái đi kèm.
Theo quy định của NHNN, hiện tại, giao dịch qua ví điện tử bị giới hạn 100 triệu đồng/tháng, qua Mobile Money 10 triệu đồng/tháng (dự kiến). Như vậy, phân khúc khách hàng của hai loại dịch vụ này là khác nhau, mức độ cạnh tranh còn tùy thuộc vào sự lớn mạnh của hệ sinh thái hai bên.
Thách thức trước mắt của các nhà mạng là phải thuyết phục khách hàng sử dụng Mobile Money như một thói quen hàng ngày, thay thế việc sử dụng tiền mặt. Để làm được điều này, nhà mạng chắc chắn phải duy trì kinh phí khổng lồ để khuyến mãi, thay đổi thói quen người dùng.
Bên cạnh đó, đúng như cảnh báo của các chuyên gia, những rủi ro về bảo mật, gian lận, rửa tiền, đánh bạc… luôn rình rập nhà mạng. Chỉ cần hacker thêm vào mỗi tài khoản một số 0 (tức nhân 10 lần giá trị tài khoản người dùng), các nhà mạng lập tức đứng trước nguy cơ phá sản.
Trường hợp khác, nếu tội phạm sử dụng mạng lưới đại lý ngân hàng, Mobile Money để đánh bạc, rửa tiền, gian lận…, cũng gây ra rủi ro không nhỏ cho nhà mạng. Thực tế, đầu tháng 5/2020, Bộ Công an phát hiện đường dây đánh bạc 20.000 tỷ đồng có sử dụng thẻ cào điện thoại. Trước đó, năm 2017, một đường dây đánh bạc 10.000 tỷ đồng có sử dụng thẻ cào điện thoại cũng bị phanh phui.
Các phương thức thanh toán hiện nay bao gồm 3 nền tảng chính là: ví điện tử; ứng dụng ngân hàng số, thẻ ngân hàng và Mobile Money. Trong đó, Mobile Money hứa hẹn sẽ trở thành nhân tố thay đổi cuộc chơi.
Tuy vậy, cả 3 phương thức thanh toán trên đều tồn tại những hạn chế nhất định. Cụ thể, hạn chế của ví điện tử là phải liên kế với tài khoản ngân hàng. Hạn chế của thẻ ngân hàng là phải có thẻ vật lý và hệ thống POS mới thanh toán được, ứng dụng ngân hàng cũng khá phức tạp để sử dụng và mới chỉ 30% dân số tiếp cận dịch vụ này. Mobile Money lại phức tạp về quản lý dòng tiền…
Ông Phạm Quang Đệ, Giám đốc Khối Ngân hàng số, LienVietPostBank
Đề án Mobile Money đã được trình lên Thủ tướng
Sau nhiều chờ đợi, cuối cùng NHNN đã trình Thủ tướng Chính phủ Quyết định triển khai thí điểm dùng tài khoản viễn thông thanh toán cho các...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chứng khoán phiên 14/9: Cổ phiếu họ Gelex nằm sàn, khối ngoại ngược chiều mua ròng mạnh -
Tiền gửi tiết kiệm chỉ chiếm dưới 60% tổng vốn huy động: Ngân hàng đua phát hành trái phiếu với giá đắt đỏ -
Ninh Vân Bay vi phạm hàng loạt quy định trong lĩnh vực chứng khoán -
Loạt cổ phiếu chịu tác động trong kỳ cơ cấu ETF -
Techcombank Summit 2026: Động lực mới vì một Việt Nam hưng thịnh, hùng cường -
Thị trường vàng nín thở chờ Fed -
Góc nhìn TTCK tuần 14/9 - 18/9: Nhà đầu tư nên ưu tiên quản trị rủi ro





-
 Đà Nẵng chính thức vận hành khách sạn quốc tế TUI SUNEO đầu tiên tại Việt Nam
-
 The Real IELTS: Nền tảng luyện thi IELTS trực tuyến lấy người học làm trung tâm
-
 SeABank - 32 năm kiến tạo nội lực, vững bước tiên phong
-
 Amalga mở rộng hợp tác y tế số tại Việt Nam
-
 FPT và Đại học Công nghệ PETRONAS thành lập phòng nghiên cứu AI, thúc đẩy đổi mới ngành năng lượng
-
 SeABank thông báo mời thầu