


 Lấy ý kiến dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán
-
Lấy ý kiến dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán
-
 Doanh nghiệp ô tô gánh chi phí trả lãi tăng 47%, người mua xe "gồng" lãi thả nổi 19,5%/năm
-
 Chứng khoán phiên 5/10: Áp lực suy giảm, VN-Index tăng hơn 15 điểm
-
 Từ vốn vay chính sách đến cơ hội tự lập
-
Nghịch lý "chợ quỹ" vắng nhà đầu tư: Thiếu hàng chất lượng hay thiếu sản phẩm bình dân? -
Chính sách tạo dư địa, thị trường chứng khoán chờ tác động
10 tiêu chí phân loại nợ tại Ngân hàng Chính sách xã hội
Quang Hưng
- 03/07/2015 08:13

Thủ tướng Chính phủ vừa ban hành Quy chế phân loại nợ tại Ngân hàng Chính sách xã hội.
TIN LIÊN QUAN
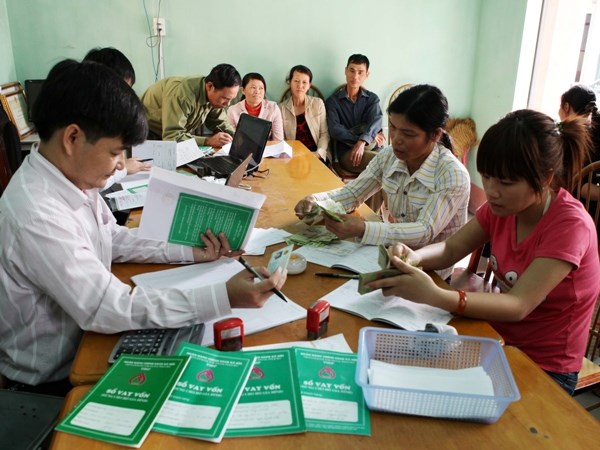 |
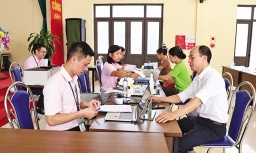
| Thủ tướng Chính phủ vừa ban hành Quy chế phân loại nợ tại Ngân hàng Chính sách xã hội. |
Theo đó, Ngân hàng Chính sách xã hội căn cứ thực trạng của từng khoản nợ để thực hiện phân loại nợ theo các tiêu chí quy định.
Việc phân loại nợ tại Ngân hàng Chính sách xã hội được thực hiện theo dư nợ thực tế của từng khoản nợ. Đối với những khoản nợ phải chuyển nợ quá hạn một phần theo phân kỳ trả nợ thì chỉ phần dư nợ bị chuyển nợ quá hạn được tính là nợ quá hạn, phần dư nợ còn lại vẫn được tính là nợ trong hạn.
10 tiêu chí phân loại nợ gồm:
1- Phân loại nợ theo chương trình cho vay;
2- Phân loại nợ theo thời hạn cho vay;
3- Phân loại nợ theo trạng thái nợ;
4- Phân loại nợ theo hình thức bảo đảm tiền vay;
5- Phân loại nợ theo nguồn gốc cho vay;
6- Phân loại nợ theo hình thức cho vay và đơn vị nhận ủy thác với Ngân hàng Chính sách xã hội;
7- Phân loại nợ theo khu vực cho vay;
8- Phân loại nợ theo dân tộc;
9- Phân loại nợ theo ngành kinh tế;
10- Phân loại nợ theo khả năng trả nợ của khách hàng.
Việc phân loại nợ được thực hiện định kỳ 1 năm/lần vào ngày 31/12 hàng năm đối với việc phân loại nợ theo các tiêu chí từ 1-9 kể trên.
Riêng việc phân loại nợ theo tiêu chí 10 (Phân loại nợ theo khả năng trả nợ của khách hàng) sẽ được thực hiện định kỳ 3 năm/lần hoặc xuất phát từ nhu cầu thực tế của Ngân hàng Chính sách xã hội.
Quy chế nêu rõ, Ngân hàng Chính sách xã hội phải có bộ phận quản lý phân loại nợ tại Hội sở chính để quản lý việc phân loại nợ theo quy định tại Quy chế này.
Căn cứ kết quả phân loại nợ, Ngân hàng Chính sách xã hội chủ trì phối hợp chính quyền, tổ chức chính trị - xã hội các cấp, có các giải pháp tích cực, đồng bộ để thu hồi nợ đảm bảo phát huy hiệu quả nguồn vốn tín dụng ưu đãi.
Đối với các khoản nợ rủi ro do nguyên nhân khách quan theo các quy định hiện hành,Tổng Giám đốc và Chủ tịch Hội đồng quản trị Ngân hàng Chính sách xã hội có trách nhiệm xử lý kịp thời theo quy định của Chính phủ.
Đối với các khoản nợ không có khả năng thu hồi chưa có cơ chế xử lý đã được phân loại nợ theo tiêu chí phân loại nợ theo khả năng trả nợ của khách hàng, sau khi áp dụng mọi biện pháp xử lý theo quy định mà không thu hồi được nợ giao Ngân hàng Chính sách xã hội kiến nghị cơ chế xử lý, báo cáo Ngân hàng Nhà nước Việt Nam, Bộ Tài chính trình Thủ tướng Chính phủ xem xét, quyết định.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Nghịch lý "chợ quỹ" vắng nhà đầu tư: Thiếu hàng chất lượng hay thiếu sản phẩm bình dân? -
Chính sách tạo dư địa, thị trường chứng khoán chờ tác động -
Các hình thức gian lận, lừa đảo ngân hàng ngày càng gắn chặt với công nghệ AI -
Rổ VN-Diamond có khả năng còn 17 mã, cảnh báo nguy cơ bị loại với FPT, PNJ, MSB -
LPS thông qua chủ trương mua cổ phần phát hành thêm của SCEX -
Ecopark được vinh danh là “Thương hiệu Doanh nghiệp dẫn đầu khu vực kinh tế tư nhân” -
Giao dịch ngược chiều của khối ngoại trên HoSE và UPCoM, PNJ vẫn là tâm điểm
-
1  Xuất khẩu điện tử 9 tháng đạt 175,4 tỷ USD, mốc 200 tỷ USD đang đến gần
-
2  Gần 427 tỷ đồng xây cầu nối Cà Mau - An Giang; Khởi công tổ hợp dịch vụ tại Hòa Lạc
-
3  [Insight] Phải xác định mục tiêu tăng trưởng 2 con số là nhiệm vụ của tất cả các bộ, địa phương
-
4  Hoàn thiện các quy định về bù trừ, thanh toán chứng khoán khi áp dụng cơ chế CCP




-
 M&A, đầu tư và mở rộng kinh doanh tại Úc: Doanh nghiệp cần chuẩn bị gì?
-
 MIK Group thiết lập điểm chạm thương hiệu mới tại miền Nam với House of MIK
-
 Kiến tạo vị thế một thương hiệu Việt
-
 Sau vụ mùa tỷ USD, doanh chủ sầu riêng Đắk Lắk tích sản vào đâu?
-
 Một lá thư, một ước mơ và hành trình SHB nâng bước đến trường
-
 Lynn Times Onsen Retreat Nam Hà Nội: Mảnh ghép du lịch wellness tại Ninh Bình