


 Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ
-
Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ
-
 Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền
-
 VSDC: Tập trung triển khai các giải pháp hướng tới vận hành mô hình đối tác bù trừ trung tâm
-
 Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo
-
Giao dịch sụt giảm trên thị trường chứng khoán phái sinh -
Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém
3 cổ phiếu cần quan tâm ngày 8/3
Thanh Thúy (Tinnhanhchungkhoan.vn)
- 08/03/2019 10:04

Báo Đầu tư trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 8/3 của các công ty chứng khoán.
1. Khuyến nghị mua cổ phiếu MBB với mức giá mục tiêu là 29.400 đồng/CP
CTCK KB Việt Nam (KBSV)
Nhờ mối quan hệ lâu bền với các doanh nghiệp quân đội lớn như Viettel, Vinacomin, Saigon New Port, Vietnam Helicopter, … Ngân hàng TMCP Quân đội (mã MBB) đã vươn lên đầu ngành về tỷ lệ CASA, đứng thứ 2 về chi phí vốn bình quân và trong nhóm đầu về khả năng sinh lời trên tài sản với kết quả trong năm 2018 lần lượt đạt 33,5%; 3,48% và 1,83%. Đây đã, đang và sẽ tiếp tục là lợi thế cạnh tranh lớn nhất của MBB trong “cuộc chiến” giành thị phần tín dụng cũng như các hoạt động khác.
Tăng trưởng cho vay tiêu dùng cá nhân tập trung vào cho vay mua nhà để ở và tiêu dùng tín chấp tại MCredit là hai điểm nhấn chính trong xu hướng dịch chuyển sang tín dụng bán lẻ.
Bên cạnh đó, việc đẩy mạnh nguồn thu ngoài lãi từ bảo hiểm nhân thọ với MB Ageas và hoạt động thanh toán sẽ giúp ngân hàng đa dạng hóa nguồn thu, giảm thiểu rủi ro. Đây sẽ là hai động lực quan trọng thúc đẩy hoạt động của MBB trong các năm tới.
Chúng tôi kỳ vọng vào sự chuyển mình mạnh mẽ hơn của MBB như đã diễn ra trong năm 2018 với sự dẫn dắt của CEO đầu tiên trong lịch sử ngân hàng không xuất thân từ quân đội. Dù quan điểm thận trọng vẫn là ưu tiên hàng đầu tại MBB, chúng tôi kỳ vọng sự thay đổi trên sẽ giúp MBB nhanh chóng mở rộng NIM và đẩy mạnh tăng trưởng lợi nhuận so với các năm trước.
Dù rủi ro trong ngắn đến trung hạn là hiện hữu nhưng chúng tôi vẫn đánh giá tích cực đối với cổ phiếu MBB nhờ mức định giá tương đối thấp hiện tại trong khi sở hữu chất lượng tài sản tốt và tiềm năng tăng trưởng cao hơn trung bình ngành.
Chúng tôi khuyến nghị mua cổ phiếu MBB với mức giá mục tiêu là 29.400 đồng/CP, cao hơn 31% giá thị trường tại thời điểm định giá.
2. Khuyến nghị theo dõi với GMD với giá mục tiêu 29.100 đồng/CP
CTCK BIDV (BSC)
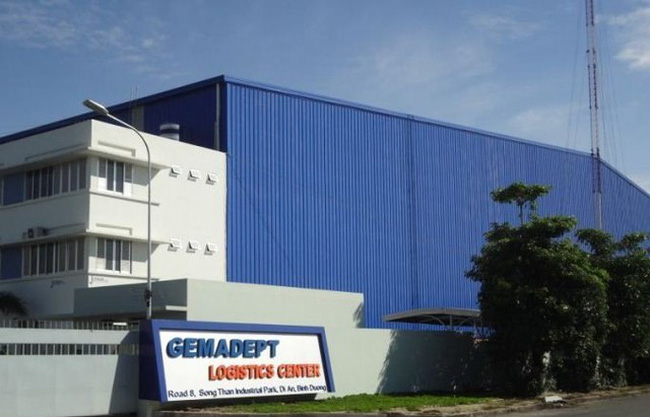 |
Doanh thu Công ty Cổ phần Gemadept (mã GMD) 2018 đạt 2.685,8 tỷ đồng (giảm 32,7% so với năm trước), lợi nhuận sau thuế của công ty mẹ đạt 1.829,7 tỷ đồng (tăng trưởng 260%) tương đương EPS 2018 = 6.153 đồng/cp, P/E 2018 = 4.4x; hoàn thành 111,7% kế hoạch doanh thu và 102,4% kế hoạch lợi nhuận trước thuế. Tuy nhiêu, nếu trừ đi lợi nhuận tài chính bất thường 2018 là 1.516 tỷ đồng thì lợi nhuận sau thuế của công ty mẹ đạt 520,9 tỷ đồng (tăng trưởng 11,5%), EPS cốt lõi 2018 = 1.788 đồng/cp, P/E = 15.3x.
GMD hiện đang tái cơ cấu lại hoạt động kinh doanh theo hướng tập trung vào các mảng các biên lợi nhuận gộp cao. Cụ thể, (1) Doanh thu từ hoạt động khai thác cảng đạt 2,301 tỷ đồng (tăng trưởng 25,4%) nhờ sản lượng container thông cảng ước tính tăng 21%(2) Doanh thu từ hoạt động logistics, đạt 381,9 tỷ đồng (giảm 82,2%) do việc GMD thoái vốn tại 2 công ty GMD Shipping và GMD Logistics. (3) Doanh thu từ cho thuê văn phòng đạt 2.778 tỷ đồng (tăng 16%).
Hiện tại, GMD đã hoàn thành việc thế chấp tài sản để đảm bảo khoản vay của Gemalink qua đó Gemalink đã tiếp tục khởi công lại vào 2/2019. Dự án Gemalink có tổng công suất 1.5 triệu TEUS dự kiến đi vào hoạt động vào Q2/2020, sẽ giúp cho tổng sản lượng container thông cảng của GMD đạt 3.5 triệu TEUs.
Chúng tôi dự báo doanh thu và lợi nhuận sau thuế cốt lõi của công ty mẹ 2019 sẽ đạt lần lượt 2.828 tỷ đồng (tăng 5,31% so với năm trước) và 593,6 tỷ đồng (tăng trưởng 6,3%) tương ứng EPS cốt lõi 2019 = 1.901 đồng/cp (tăng 6,3%, đã trừ đi QKTPL), P/E FW = 14.5x, P/B FW = 1.17x. Tăng trưởng của GMD trong năm 2019 sẽ tới từ Cảng Nam Đình Vũ với sản lượng dự báo 300.000 TEUs (tăng 57,9%) và giá bốc xếp sẽ tăng nhẹ 1%-2%.
Chúng tôi khuyến nghị theo dõi với GMD với giá mục tiêu 29.100 đồng, upside 4.9%, theo phương pháp P/E, với P/E mục tiêu là 15.3x (P/E trung vị ngành khu vực Asia = 15.3x) và EPS cốt lõi FW 2019 = 1,901 đồng/cp.
3. RAL đang trong xu hướng giảm
CTCK BIDV (BSC)
Cổ phiếu RAL của Công ty Cổ phần Bóng đèn Phích nước Rạng Đông thuộc nhóm Sản xuất Đồ gia dụng, hiện đang trong xu hướng giảm giá kéo dài. Khối lượng giao dịch xuất hiện phiên tăng đột biến.
Tuy nhiên, chỉ báo MACD đã liên tục cho tín hiệu hội tụ đảo chiều, báo hiệu điểm cuối của xu hướng cũ. Cổ phiếu cũng xuất hiện phiên giao dịch với khối lượng tăng đang kể cho thấy dòng tiền đã có dấu hiệu phục hồi. Các mức cản được xác định tại 79.3, 90.5 và 103.6.
Truy trách nhiệm lãnh đạo doanh nghiệp chây ỳ đưa cổ phiếu lên sàn chứng khoán
Để mạnh tay xử lý các doanh nghiệp chây ỳ đưa cổ phiếu lên sàn chứng khoán, lãnh đạo Bộ Tài chính cho biết, cùng với việc chỉ đạo Ủy ban...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ
-
 Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền
-
 VSDC: Tập trung triển khai các giải pháp hướng tới vận hành mô hình đối tác bù trừ trung tâm
-
 Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo
-
Giao dịch sụt giảm trên thị trường chứng khoán phái sinh -
Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém -
Nhu cầu vốn của Việt Nam tăng, cần giảm phụ thuộc vào tín dụng -
Thao túng cổ phiếu BCE, một cá nhân bị phạt 1,5 tỷ đồng, cấm giao dịch 2 năm -
Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ -
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng
-
1  Không để vướng mắc về cơ chế, chính sách làm mất cơ hội đầu tư, kinh doanh
-
2  Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền
-
3  Bắc Ninh hút hơn 52 tỷ USD FDI; Quảng Ngãi đầu tư gần 7.700 tỷ đồng xây dựng 15 khu tái định cư
-
4  Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo




-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 3)
-
 Novaland ghi nhận doanh thu 10.215 tỷ đồng trong 9 tháng 2026
-
 Ovaltine mở rộng danh mục tại Việt Nam: Chiến lược chinh phục thị trường dinh dưỡng người trưởng thành
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Logistics
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Chứng khoán
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 2)