


 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
4 cách vay mua nhà để không thành con nợ cả đời
Thanh Lan (VnExpress)
- 17/07/2017 15:40

Không vay ngân hàng quá 50%, cho thuê lại chính căn nhà sẽ mua, tìm mọi cách tất toán trước hạn hoặc tận dụng nguồn vốn vay từ người thân... là những cách để giúp bạn dễ thở ngay cả khi đang nợ ngân hàng.
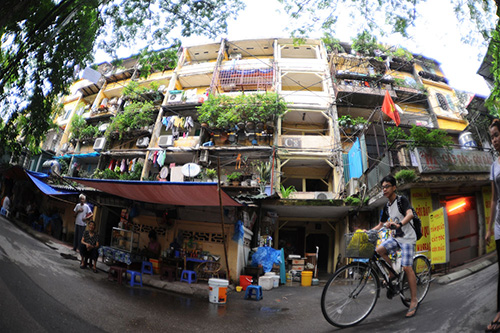 |
| Nếu biết lựa cơm gắp mắm và tự quản lý tài chính cá nhân tốt, bạn có thể mua được căn nhà bằng cách vay ngân hàng. Ảnh: Giang Huy. |
Phần lớn người Mỹ có nhà là nhờ vay ngân hàng trong khi người VIệt Nam chỉ nghĩ đến mua nhà khi tích cóp được đủ tiền. Tuy nhiên, điều đó không có nghĩa là người Việt kiếm tiền giỏi hơn, tích luỹ tốt hơn và ít "vỡ nợ" hơn. Thực tế là người phương Tây thường biết cách quản lý tài chính khoa học và là những "con nợ" thông minh. Để như vậy, bạn cần nhớ những lưu ý sau.
Đừng mua nhà kiểu 'tay không bắt giặc'
Về lý thuyết, các ngân hàng có thể cho vay tới 70-80% giá trị căn nhà. Như vậy ít nhất bạn phải đang có sẵn 20-30% số tiền trong tay. Thế nhưng, hiện không ít người Việt sẵn sàng mua nhà khi trong tay chẳng có đồng nào. Trường hợp của anh Ngọc (Cầu Giấy, Hà Nội) là một ví dụ. Anh thế chấp sổ đỏ căn nhà trị giá khoảng 4 tỷ đồng của bố mẹ ở quận nội thành để vay một tỷ đồng (anh được nhân viên tín dụng tư vấn để chứng minh với ngân hàng có thu nhập 45 triệu đồng một tháng) mua căn hộ ở ngoại thành trong khi thực tế chỉ có vỏn vẹn chưa đến 100 triệu đồng.
Cán bộ tín dụng một ngân hàng phân tích, không nên tự tin đi vay nếu chỉ có tài sản thế chấp tốt bởi quan trọng là phải có phương án trả nợ hiệu quả. Thực tế, sau chỉ 2 năm vay nợ, đẻ thêm một con, mỗi tháng phải trả cả lãi lẫn gốc 15 triệu đồng cho ngân hàng, vợ chồng anh Ngọc thực sự thấy "đuối" do thu nhập của hai người chỉ khoảng 22 triệu đồng. Hiện anh đã rao bán căn nhà để tính phương án thanh lý khoản vay với ngân hàng do không thể kham nổi.
Do đó, "tỷ lệ vàng" khi đi vay theo các chuyên gia tài chính là khoảng 30-40% giá trị ngôi nhà, nhằm đảm bảo bạn vẫn còn dư dả tiền sinh hoạt cũng như không rơi vào "bẫy lãi suất" khi đi vay. Nếu muốn vay quá 50% giá trị ngôi nhà, thu nhập của hai vợ chồng phải "mạnh", miễn sao tổng chi phí trả lãi ngân hàng không chiếm quá 40% thu nhập tháng.
Tận dụng vay người thân, bạn bè
Nếu là một người uy tín, bạn có thể hỏi vay người thân, bạn bè để đỡ đần một phần thay vì vay tất cả từ ngân hàng bởi thông thường, những món nợ này có thể được cho vay lãi suất thấp hoặc thậm chí miễn phí. Tuy nhiên, khác với vay ngân hàng, vay người quen bạn sẽ gặp một áp lực vô hình khác về thời gian trả nợ. Bất cứ lúc nào người đó cũng có thể cần tiền và đòi bạn thanh toán gấp.
Vay mua rồi cho thuê lại chính căn nhà đó
Rất nhiều người đã áp dụng cách này để giảm áp lực trả nợ ngân hàng nhưng chỉ dành cho ai may mắn có thể ở tạm nhà bố mẹ một thời gian hoặc mua căn nhà rộng với nhiều phòng trống. Như trường hợp của Trường, một hướng dẫn viên du lịch 30 tuổi tại TP HCM. Do đặc thù công việc phải thường xuyên đi công tác, Trường vay ngân hàng mua một căn hộ ở Quận Tân Bình nhưng lại không ở mà vẫn cùng vợ và con gái sống tạm nhà bố mẹ trong 3 năm.
"Ở nhờ bố mẹ, vừa để những lúc tôi đi vắng, vợ con có chỗ nhờ cậy, vừa giải quyết bài toán kinh tế trả nợ ngân hàng. Mỗi tháng cho thuê lại căn hộ kia chúng tôi cũng có thêm gần 4 triệu để trả bớt nợ ngân hàng", Trường chia sẻ. Sau 3 năm, dù vẫn còn nợ ngân hàng nhưng vợ chồng Trường đã về căn nhà của mình sinh sống bởi số tiền lãi phải trả không còn nhiều do khoản vay tính theo dư nợ thực tế.
Ngay cả khi không may mắn được ở nhờ bố mẹ một vài năm, bạn vẫn có thể cho thuê lại một hoặc vài phòng trong căn hộ của mình để thêm thu nhập, bớt gánh nặng trả nợ ngân hàng. Cách này bạn có thể tham khảo bởi khá nhiều người đã làm và thành công.
'Cày cuốc' làm việc và luôn đặt mục tiêu tất toán trước hạn
Mỗi món nợ có thể khiến bạn mệt mỏi hơn nhưng lại mang đến những động lực làm việc không tưởng. Hầu hết những người có được nhà nhờ vay nợ đều thừa nhận điều này và chia sẻ, họ làm việc nhiều hơn gấp 3 gấp 4 lần bình thường trong giai đoạn đang nợ ngân hàng.
Bên cạnh đó, hãy lưu ý kỹ điều khoản tất toán trước hạn khi vay ngân hàng bởi đây là việc bạn nên làm để giảm bớt gánh nặng tài chính. Phần lớn các khách hàng vay mua nhà đều không cần đủ thời gian vay ban đầu để trả hết nợ. Đừng tiếc tiền phí trả trước hạn (khoảng 2-4% tuỳ chính sách và thời gian trả trước hạn). Ngay khi có một khoản tiền tương đối, bạn nên trả bớt cho ngân hàng thay vì đi gửi tiết kiệm số tiền đó bởi lãi suất tiết kiệm bạn hưởng chỉ bằng một phần nhỏ nếu so với khoản lãi phải trả nhà băng.

Cần lưu ý những gì khi vay tiền ngân hàng để mua nhà?
(ĐTCK) Hiện nay, gần như chủ đầu tư nào cũng kết hợp với ngân hàng để triển khai gói tín dụng cho khách hàng mua nhà. Đây là sự hỗ trợ về tài...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được" -
PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026 -
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới








-
 SCIC tiến tới hình thành Quỹ Đầu tư quốc gia
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước
-
 Công ty Cổ phần Cảng Sài Gòn thông báo mời chào giá tìm kiếm, lựa chọn khách hàng thuê bãi chứa hàng tổng hợp
-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc