


 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
"Bán bảo hiểm mà không hiểu quyền lợi là gì thì đừng bán"
Kim Lan
- 10/10/2015 15:25

Việc Bộ Giáo dục và Đào tạo cấm các cơ sở giáo dục (tạm gọi là các trường) thu hộ các khoản bảo hiểm học sinh tự nguyện đang khiến các doanh nghiệp bảo hiểm (DNBH) khóc dở mếu dở, Hiệp hội Bảo hiểm Việt Nam phải lên tiếng phản đối. Còn về phía các phụ huynh học sinh, họ nghĩ gì?
TIN LIÊN QUAN
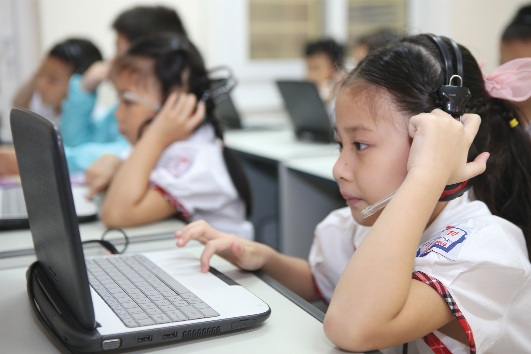 |
| Cần thay đổi cách thức bán bảo hiểm để đảm bảo quyền lợi cho học sinh |
Bảo hiểm tự nguyện không thể bán theo kiểu bắt buộc
Đó là câu chốt của đa số phụ huynh khi chia sẻ với ĐTCK khi được hỏi về quan điểm cá nhân trước động thái cấm các trường thu hộ phí bảo hiểm học sinh tự nguyện (mà các trường hay gọi chung là bảo hiểm thân thể).
“Đã từ lâu, các phụ huynh học sinh rất muốn các trường không thu hộ phí, mà thực chất là bán bảo hiểm thay DNBH, nhưng lại không dám nói ra vì sợ con mình bị ảnh hưởng không hay. Hành động cấm kể trên của Bộ Giáo dục dù hơi muộn, nhưng còn hơn không”, chị Nguyễn Thu H., phụ huynh học sinh Trường tiểu học Phan Đình Giót (Hà Nội) nói và khẳng định, đã là bảo hiểm tự nguyện thì phải được bán/thu tiền theo kiểu tự nguyện, chứ không thể bán/thu theo kiểu bắt buộc được.
“Đã đến lúc bảo hiểm học sinh tự nguyện do 29 DNBH phi nhân thọ cung cấp mà các trường hay gọi là bảo hiểm thân thể cần được bán/thu tiền theo kiểu tự nguyện để phân định rõ với sản phẩm bảo hiểm bắt buộc, đó là bảo hiểm y tế do Bảo hiểm xã hội Việt Nam cung cấp”, một phụ huynh tên Ngọc ở Trường Tiểu học Thái Thịnh nói.
Thực tế, những năm gần đây, trước áp lực phải hoàn thành nhiệm vụ được giao từ phía nhà trường về việc mua bảo hiểm nói chung, bảo hiểm tự nguyện nói riêng, nhiều giáo viên chủ nhiệm đã phải nhờ cậy ban phụ huynh đứng ra thu hộ theo kiểu “chỉ việc nộp tiền và ký tên”, còn cha mẹ học sinh thì thường không quan tâm nhiều đến sản phẩm, chỉ nộp tiền cho xong.
Chỉ khác là năm nay, do khoản thu bảo hiểm y tế bắt buộc đã tăng 1,5 lần so với năm trước (lên hơn 530.000 đồng/học sinh) nên khoản thu bảo hiểm thân thể thường được tách ra thu riêng, giảm bớt áp lực cho phụ huynh. Giáo viên chủ nhiệm thì thu bảo hiểm bắt buộc, còn những khoản mang tính không bắt buộc như bảo hiểm thân thể thì nhờ cậy ban phụ huynh lớp thu giúp.
Theo bộc bạch của một số giáo viên chủ nhiệm, cũng chính vì khoản thu bảo hiểm y tế tăng cao, bên cạnh việc gia tăng các khoản thu phát sinh khác khiến dư luận lên tiếng, do đó để tránh phiền lụy đến ngành giáo dục, Bộ chủ quản đã chỉ đạo các trường không thu hộ bảo hiểm thân thể.
“Bán bảo hiểm mà không hiểu quyền lợi là gì thì đừng bán”
Anh Trần Huy H., phụ huynh Trường tiểu học Thanh Xuân Trung Hà Nội giãi bày: “Họp phụ huynh về, vợ tôi đưa tôi một danh sách nộp các khoản phí gần 1 triệu đồng, trong đó riêng khoản bảo hiểm thân thể là 100.000 đồng/năm. Tôi hỏi năm nay mua loại bảo hiểm này của bên nào thì bà xã nói không rõ, dù cũng hỏi người thu là ban phụ huynh lẫn giáo viên chủ nhiệm đều nói không biết, đang chờ kiểm tra lại”.
“Thú thực, 2 đứa con tôi - đứa lớp 5, đứa lớp 1 đã qua hơn 7 năm nộp tiền bảo hiểm thân thể (từ hồi còn học mẫu giáo) nhưng giờ vẫn chưa hiểu quyền lợi thực của nó là gì. Mua bán theo kiểu fastfood (ăn nhanh) kiểu này chắc chỉ uổng phí. Cần thay đổi cách bán hàng để đảm bảo quyền lợi cho học sinh, còn phụ huynh cũng không nên thờ ơ với quyền lợi của chính mình mà mua cho xong thế được”, chị Đặng Hồng Ngọc than thở trên facebook cá nhân.
Do không rành về sản phẩm bảo hiểm, quyền lợi thế nào, được cung cấp bởi ai vì chỉ là những “nhân viên bán bảo hiểm bất đắc dĩ” nên có thành viên ban phụ huynh các lớp học thậm chí còn nói rằng, bảo hiểm thân thể chính là bảo hiểm mà Nhà nước bắt buộc mua khi được các phụ huynh hỏi sản phẩm này do ai cung cấp sản phẩm, bắt buộc hay không?
“Ban phụ huynh lớp chỉ biết thu tiền, đến khi phụ huynh hỏi khoản tiền 80.000 đồng bảo hiểm thân thể có bắt buộc mua không thì được đáp như đúng rồi là năm ngoái sản phẩm này là tự nguyện nhưng năm nay đã bắt buộc rồi khiến 2 bên tranh cãi mãi. Bán bảo hiểm mà không hiểu quyền lợi của nó thì đừng bán, mua xong nhỡ không may rủi ro thì cũng chả biết đi đòi bồi thường. Thiết nghĩ, nhiệm vụ chính của nhà trường là đào tạo, giảng dạy các con, chứ không phải đi bán bảo hiểm”, một phụ huynh bộc bạch.
Bảo hiểm xe cộ: Cuộc chiến tranh giành kênh phân phối
Theo số liệu thống kê của Hiệp hội Bảo hiểm Việt Nam, tính đến hết tháng 6/2015, tổng doanh thu bảo hiểm đạt con số 15.286 tỷ đồng; trong đó,...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được" -
PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026 -
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới








-
 SCIC tiến tới hình thành Quỹ Đầu tư quốc gia
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước
-
 Công ty Cổ phần Cảng Sài Gòn thông báo mời chào giá tìm kiếm, lựa chọn khách hàng thuê bãi chứa hàng tổng hợp
-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc