


 F88 khai trương cửa hàng thứ 1.000, đánh dấu cột mốc mới về quy mô mạng lưới
-
F88 khai trương cửa hàng thứ 1.000, đánh dấu cột mốc mới về quy mô mạng lưới
-
 Chuyển cổ phiếu HNX sang HoSE và cơ hội tái định giá thực chất
-
 Mở lối trở về từ đồng vốn chính sách
-
PVComBank: 93% vốn trong tay 11 cổ đông, "đại gia" nào chi nghìn tỷ mua cổ phiếu giá "chát"? -
Góc nhìn TTCK tuần 12/10 - 16/10: Lực cầu dần quay lại
Ngân hàng liên quan đến bất động sản mạnh tay huy động vốn trái phiếu giá cao
T.L
- 12/10/2026 12:41

Hàng loạt giải pháp tháo gỡ từ NHNN giúp các ngân hàng mạnh tay bơm vốn cho nền kinh tế, đặc biệt là cho vay bất động sản, hạ tầng, tạo nên động lực tăng trưởng chính của ngành nhưng cũng tiềm ẩn nhiều rủi ro trong tương lai.
TIN LIÊN QUAN
 |
Nhà băng huy động trái phiếu lãi suất cao
Theo dữ liệu của Sở giao dịch chứng khoán Hà Nội (HNX), tính đến ngày công bố thông tin hôm nay (12/10), phát hành trái phiếu doanh nghiệp riêng lẻ trong tháng 9/2026 đạt gần 58.000 tỷ đồng trong đó riêng các ngân hàng chiếm tỷ trọng 54,4% (31.400 tỷ đồng).
Trong tháng, hai ngân hàng phát hành trái phiếu cao là: HDBank và Techcombank. Hai ngân hàng này phát hành lần lượt 6.000 tỷ đồng và 3.000 tỷ đồng trái phiếu riêng lẻ, nếu tính cả trái phiếu phát hành ra công chúng, lượng phát hành TPDN trong tháng lần lượt là 15.000 tỷ đồng và 10.000 tỷ đồng. Các ngân hàng phát hành trái phiếu có khối lượng lớn tiếp theo là: LPBank, MB, VIB, PVcomBank, TPBank...
Cùng với ngân hàng, nhiều doanh nghiệp bất động sản cũng mạnh tay phát hành trái phiếu riêng lẻ, tập trung vào Vinhomes (10.000 tỷ đồng), CTCP Dịch vụ Cao ốc Masterise Lumiere Office ( 7.000 tỷ đồng), bất động sản Hưng Long (2.000 tỷ đồng). Hai doanh nghiệp khác liên quan đến hệ sinh thái Sunshine group là Công ty Cổ phần Đầu tư và Phát triển và Công ty Hạ tầng Crystal) huy động 2.500 tỷ đồng...
Về lãi suất phát hành trái phiếu, hai doanh nghiệp trong hệ sinh thái Sunshine group đứng đầu với lãi suất 12,5%/năm, tiếp theo là Vinhomes (12%/năm), các doanh nghiệp khác dao động ở mức 10,6 - 11,5%/năm.
Với nhóm ngân hàng, lãi suất trái phiếu của nhóm big 4 dao động quanh 8 - 8,2%/năm, nhóm ngân hàng tư nhân 9-10,5%/năm. Cao nhất là các lô trái phiếu riêng lẻ của PVcomBank với lãi suất 9,6%/năm - 10,5%/năm, TPBank: 9,1%- 9,7%/năm; LPBank: 9,68%/năm.
Ngân hàng vẫn mạnh tay cho vay bất động sản: Tăng trưởng cao nhưng rủi ro đi kèm cũng rất lớn
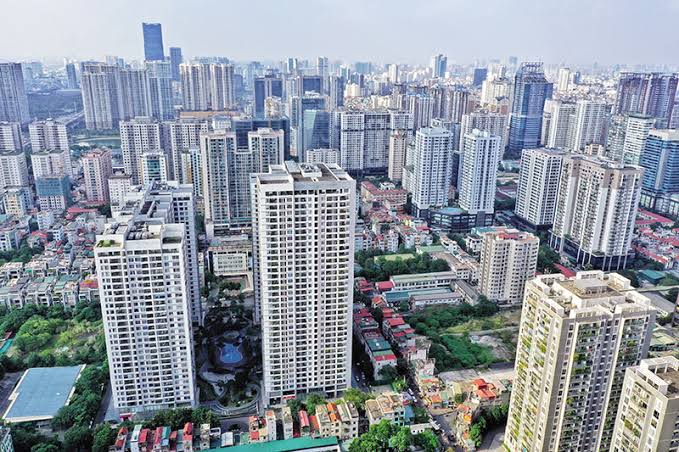
Trong báo cáo về ngành ngân hàng vừa phát hành, Fiin Group cho biết, nửa đầu năm nay, tín dụng bất động sản chiếm 26,3% tổng dư nợ toàn hệ thống (khoảng 5,25 triệu tỷ đồng). Trong đó, cho vay kinh doanh bất động sản tăng 26% từ đầu năm, đạt 2,52 triệu tỷ đồng (tăng 41% so với cùng kỳ năm ngoái), trong khi cho vay bất động sản tiêu dùng chỉ tăng 6%, đạt 2,73 triệu tỷ đồng (tăng 20% so với cùng kỳ năm ngoái).
Cho vay bất động sản và hạ tầng là động lực tăng trưởng tín dụng của các ngân hàng nửa đầu năm nay và cũng là động lực tăng trưởng của các ngân hàng. Khảo sát của Fiin Group cho thấy, nửa đầu năm nay, tín dụng doanh nghiệp chiếm 54% tổng cho vay của các ngân hàng trong phạm vi nghiên cứu. Nhóm các ngân hàng TMCP hàng đầu tăng trưởng mạnh tín dụng doanh nghiệp là: VPBank (tăng 39,6%), Techcombank (tăng 36,2%), MBBank (tăng 21,5%).
Dù tỷ lệ nợ xấu bất động sản duy trì ở khoảng 2,3-2,4% song do quy mô tín dụng bất động sản tăng lên, nợ xấu tuyệt đối bất động sản cũng đang tăng mạnh. Toàn quốc hiện có khoảng 4.000 dự án đình trệ bất động sản đình trệ. Fiin Group ước tính khoảng 3 triệu tỷ đồng (khoảng 100 tỷ USD) vốn đang bị mắc kẹt.
Theo Fiin Group, thời gian qua, một số chính sách được NHNN ban hành đã tháo gỡ khó khăn cho cả ngân hàng lẫn doanh nghiệp trong hoạt động cho vay bất động sản, song cũng để lại nhiều rủi ro tiềm ẩn.
Đơn cử, công văn 4551/NHNN-CSTT ngày 29/05/2026 của NHNN cho phép 25 ngân hàng thương mại được loại dư nợ cho vay nhà ở xã hội, khu công nghiệp và các khu chế xuất khỏi dư nợ tín dụng bất động sản đã tạo thêm dư địa cho các ngân hàng tham gia mở rộng cho vay bất động sản có mục tiêu và tài trợ các đối tác liên quan. Chính sách này đã định hướng phân bổ tín dụng bất động sản sang các phân khúc được ưu tiên về chính sách, nhưng không loại bỏ các rủi ro tiềm ẩn về dự án, pháp lý, dòng tiền và khả năng khai thác.
Tương tự, việc miễn room tín dụng với 18 dự án của VinGroup, Sun Group, Masterise cũng tạo thêm dư địa cấp tín dụng cho các dự án hạ tầng có quy mô lớn song lại làm gia tăng mức độ tập trung theo khách hàng/dự án đơn lẻ và rủi ro trong quá trình triển khai, dù có cơ chế cho vay hợp vốn. Hơn nữa, các khoản cấp tín dụng lớn, kỳ hạn dài làm tăng nhu cầu về tài sản có hệ số rủi ro, hồ sơ vốn và huy động vốn.
Miễn “room” tín dụng bất động sản với lĩnh vực nhà hàng, khách sạn, du lịch… cũng không loại bỏ các rủi ro tín dụng tiềm ẩn; tác động phụ thuộc vào quy mô và chất lượng các khoản cấp tín dụng, những yếu tố còn tương đối kém rõ ràng.
Việc nâng tỷ lệ nguồn vốn ngắn hạn được sử dụng để cho vay trung và dài hạn từ 30% lên 40%, đồng thời điều chỉnh cách tính tiền gửi Kho bạc Nhà nước trong tỷ lệ LDR tạo thêm sự linh hoạt cho các nhà băng trong tài trợ các khoản cho vay dài hạn và giảm áp lực trước mắt đối với nhu cầu nguồn vốn dài hạn. Tuy nhiên, việc sử dụng đầy đủ phần dư địa bổ sung có thể làm gia tăng chênh lệch kỳ hạn và mức độ nhạy cảm với nhu cầu tái cấp vốn, đặc biệt đối với các ngân hàng có nguồn vốn ổn định yếu hơn.
Lãi suất hạ nhiệt, tín dụng bất động sản vẫn căng
Trước chỉ đạo quyết liệt cũng như các giải pháp hỗ trợ thanh khoản của Chính phủ và Ngân hàng Nhà nước (NHNN), lãi suất huy động và cho vay...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Ngân hàng liên quan đến bất động sản mạnh tay huy động vốn trái phiếu giá cao -
Góc nhìn TTCK tuần 12/10 - 16/10: Lực cầu dần quay lại -
Thanh toán số bùng nổ, ngân hàng đối mặt rủi ro mới -
Huy động qua trái phiếu chính phủ tăng mạnh trong tháng 9 -
Chứng khoán phiên 9/10: Giao dịch thoả thuận tăng mạnh, thanh khoản sàn HoSE vượt 27.500 tỷ đồng -
Ngân hàng UOB Việt Nam thay đổi địa chỉ chi nhánh Sunwah -
Xáo trộn lớn thị phần môi giới HNX, UPCoM: BSC mất top 10, VPS duy trì vị trí số một
-
 Gemadept Run 2026 khởi động tại Hải Phòng với thông điệp "Mỗi bước chạy - Một tương lai"
-
 Ứng dụng miễn phí Top 1 trên AppStore và GooglePlay tặng quà hàng triệu người Việt Nam ngày 10/10/2026
-
 AEONMALL Việt Nam cùng TP. Quảng Ninh gieo mầm cho một tương lai xanh
-
 Đón Fan Meeting đầu tay của Quán Nhà Haha cùng những suất tham dự sớm nhất từ Vietcombank
-
 Maxpro.jp định vị cửa nhôm hiệu suất cao cho công trình trung và cao cấp
-
 Nutifood hợp tác Bệnh viện - Y học cổ truyền TP.HCM phát triển giải pháp dinh dưỡng từ dược liệu Việt