


 SACOMBANK phát hành trái phiếu quy mô 10.000 tỷ đồng, 35% cho vay vào lĩnh vực ưu tiên
-
SACOMBANK phát hành trái phiếu quy mô 10.000 tỷ đồng, 35% cho vay vào lĩnh vực ưu tiên
-
 Chứng khoán Châu Á Thái Bình Dương vi phạm loạt quy định về cho vay, đầu tư
-
 OmniHub - Khi hồ sơ vay vốn của doanh nghiệp đồng hóa ngôn ngữ với ngân hàng
-
 Tín dụng tăng tốc, chi phí vốn khó giảm
-
Nhóm VN30 ghi nhận mùa lợi nhuận khởi sắc -
Chứng khoán phiên 16/11: Thanh khoản suy yếu, VN-Index vẫn giữ được sắc xanh
4 cổ phiếu cần quan tâm ngày 14/11
Thanh Thúy (Tinnhanhchungkhoan.vn)
- 14/11/2016 07:02

Đầu tư trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 14/11 của các công ty chứng khoán.
TIN LIÊN QUAN
1. Khuyến nghị trung lập đối với cổ phiếu QHD
CTCK Bảo Việt (BVSC)
CTCP Que hàn điện Việt Đức (mã QHD) là doanh nghiệp đứng đầu về sản xuất vật liệu hàn công nghiệp. Được hưởng lợi lớn từ chính sách siết chặt tải trọng vận tải đường bộ, các sản phẩm que hàn N46 và dây hàn của QHD có mức tăng trưởng khá tốt trong năm 2015- 2016.
Chính phủ trong thời gian qua cũng có định hướng phát triển đường thủy nội địa, giảm bớt vận tải đường bộ để tránh ùn tắc giao thông và giảm chi phí sửa chữa đường bộ do quá tải gây nên thông qua các chính sách siết tải trọng đường bộ (2014), đưa vào khai thác một số tuyến vận tải mới như tuyến vận tải ven biển Bắc Nam, Hải Phòng – Việt Trì, Hạ Long – Móng Cái, tách chức năng quản lý Nhà nước với dịch vụ bảo trì và chuẩn bị thí điểm đấu thầu quản lý bảo trì để nâng cao hiệu quả bảo trì và chất lượng luồng tuyến vận tải….
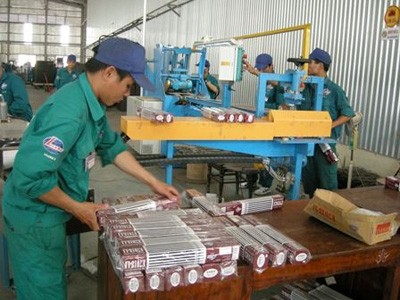 |
Tuy nhiên các chính sách này đã thể hiện hiệu quả rõ rệt trong năm 2015-2016 khi sản lượng đóng mới các phương tiện vận tải thủy đã tăng 173% trong năm 2015 khiến sản lượng tiêu thụ của QHD tăng 39% trong năm 2015. Sang năm 2016, tốc độ tăng trưởng sản lượng tiêu thụ cũng đã chậm lại và QHD cho rằng, lợi nhuận 2016 có thể chỉ duy trì tương đương với 2015 (32 tỷ VNĐ lợi nhuận sau thuế).
Trong năm 2017, khi dự án dây hàn lõi thuốc có thể chưa mang lại hiệu quả do mới đi vào hoạt động, tác động từ chính sách siết chặt tải trọng không còn nhiều, và khả năng giá thép có thể tăng, chúng tôi cho rằng QHD khó có thể duy trì được lợi nhuận như năm 2016.
Với mức giá đóng cửa ngày 7/11/2016, QHD đang được giao dịch với PE forward 2016 ở mức 7,7 lần. Với triển vọng quý IV/2016 và 2017 không có nhiều đột biến, chúng tôi cho rằng đây là mức hợp lý với cổ phiếu QHD. Do đó chúng tôi đánh giá NEUTRAL với cổ phiếu của Công ty.
2. Khuyến nghị mua vào cổ phiếu PPS
CTCK Bảo Việt (BVSC)
Công ty Cổ phần Dịch vụ Kỹ thuật Điện lực Dầu khí Việt Nam (mã PPS) là doanh nghiệp có hoạt động sản xuất kinh doanh ổn định, rủi ro hoạt động thấp. Tiềm năng tăng trưởng trong các năm tới của công ty được đánh giá khả quan nhờ:
(1) Vị thế độc quyền trong hoạt động bảo dưỡng sửa chữa các nhà máy điện thuộc PVPower;
(2) Các nhà máy điện mới của PVPower tiếp tục đi vào hoạt động trong các năm tới, tăng khối lượng công việc cho PPS;
(3) Tăng cường tỷ lệ nội địa hóa, giảm chi phí thuê chuyên gia nước ngoài trong công tác bảo dưỡng sửa chữa.
Tỷ suất cổ tức bằng tiền mặt cao cũng là điểm nhấn đáng chú ý của PPS. Chúng tôi cho rằng công ty sẽ duy trì tỷ lệ cổ tức đạt ít nhất 13% trong dài hạn, tương ứng tỷ suất cổ tức trên thị giá hiện tại hơn 10%.
Với định giá sơ bộ khoảng 15.900 đồng/cổ phần, cao hơn 46% so với thị giá hiện tại, chúng tôi khuyến nghị MUA với cổ phiếu PPS.
3. Khuyến nghị mua cổ phiếu GMD
CTCK BIDV (BSC)
Chúng tôi giữ nguyên khuyến nghị MUA cho cổ phiếu CTCP Gemadept (GMD) dựa trên vị thế dẫn đầu ngành cảng và logistics của công ty, tuy nhiên chúng tôi vẫn điều chỉnh giảm nhẹ giá mục tiêu khoảng 4% do sản lượng hàng container thông qua ở khu vực Hải Phòng đang chững lại trong thời gian gần đây do hoạt động thương mại với Trung Quốc tương đối yếu.
Với việc dự án nâng cấp giai đoạn 2 của cảng Nam Hải Đình Vũ và dự án kho lạnhsông Hậu hoàn thành trong tháng 11, cùng với dự án Nam Hải logistics dự kiến hoàn thành vào quý 1 năm tới, chúng tôi dự báo công ty sẽ đạt tăng trưởng lợi nhuận cốt lõi lần lượt 23.3% trong quý 4 2016 và 14.4% trong năm 2017. Mức P/E 2016 khoảng 12.9 lần là tương đối hấp dẫn khi mà triển vọng 2017 tương đối khả quan.
4. Khuyến nghị kém khả quan đối với cổ phiếu STB
CTCK BIDV (BSC)
Chúng tôi giữ khuyến nghị KÉM KHẢ QUAN dành cho Ngân hàng TMCP Sài Gòn Thương Tín (STB) do tiếp tục lo ngại về chất lượng tài sản khi ngân hàng vẫn chưa công bố báo cáo tài chính kiểm toán năm 2015 và HĐCĐ bị hoãn lại.
Ngoài việc lợi nhuận báo cáo giảm mạnh 72,5% và ROE trượt 12 tháng âm 0,3%, chúng tôi còn cho rằng có sự chênh lệch giữa các chỉ số chính của STB và các ngân hàng khác, cho thấy nợ xấu tiềm tàng có thể là một vấn đề lớn cho ngân hàng.
Nợ xấu tiềm tàng cùng với tỷ lệ an toàn vốn tối thiểu chỉ 9,8% sẽ hạn chế tăng trưởng lợi nhuận. Chúng tôi cho rằng STB khó có thể giải quyết các khó khăn trong thời gian tới.
Thị trường chứng khoán: Sẵn sàng mua cổ phiếu những nhóm ngành tích cực
Tuần qua TTCK Mỹ chứng kiến sự sụt giảm mạnh của cả trái phiếu, chứng chỉ quỹ tín thác bất động sản (REITS) và cổ phiếu có tính chất...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chứng khoán phiên 16/11: Thanh khoản suy yếu, VN-Index vẫn giữ được sắc xanh -
Novaland chuyển đổi 16 trái phiếu thành 2,8 triệu cổ phiếu với giá gấp 3,4 lần thị giá -
Lãi suất còn cao, cổ phiếu vua còn kém hấp dẫn -
Chính sách tiền tệ mở thêm dư địa, chứng khoán vẫn chờ lực cầu -
TPBank tung loạt ưu đãi lãi suất, tiếp sức doanh nghiệp mùa cao điểm cuối năm -
Pinetree lọt Top 10 ở hai hạng mục dịch vụ bán lẻ và chính sách phí -
NAPAS tổ chức Hội nghị Tổ chức Thành viên năm 2026




-
 FAST ra mắt Fast HRM 3.0 thế hệ mới - Giảm ngay 30 triệu đồng
-
 AGC Chemicals Vietnam được vinh danh Doanh nghiệp Xuất sắc tại Asia Pacific Enterprise Awards 2026
-
 Jotun Việt Nam vinh dự chiến thắng đề cử "Doanh nghiệp xuất sắc Châu Á" tại APEA 2026
-
 Tetra Pak đồng hành cùng Vietfood & Beverage - Propack Vietnam 2026, đưa giải pháp Tetra Recart® đến ngành thực phẩm Việt
-
 Đội tuyển Việt Nam giành ngôi vô địch ASEAN ESG Challenge 2026
-
 Chuyên gia Herbalife góp phần đưa khoa học dinh dưỡng thể thao vào thực tiễn bóng đá Việt Nam