


 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
 LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm
Doanh nghiệp bảo hiểm phải công khai thông tin sản phẩm trên các cổng thông tin điện tử
Kim Lan (Tinnhanhchungkhoan.vn)
- 26/03/2017 13:40

Thông tư hướng dẫn thi hành một số điều của Nghị định 73/2016/NĐ-CP ngày 1/7/2016 (Nghị định 73) sắp được ban hành. Trong đó, quy định bắt buộc mọi doanh nghiệp bảo hiểm phải công khai các sản phẩm bảo hiểm của mình hứa hẹn sẽ đem lại nhiều lợi ích cho chính doanh nghiệp, cũng như khách hàng.
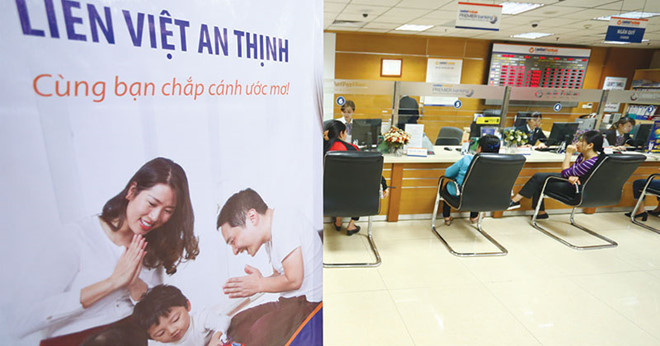 |
| Doanh nghiệp và khách hàng cùng “hưởng lợi” khi thông tin về sản phẩm bảo hiểm được công khai, minh bạch |
Theo quy định của Nghị định 73, doanh nghiệp bảo hiểm khi triển khai mỗi sản phẩm bảo hiểm phải công bố công khai thông tin về sản phẩm đó trên cổng thông tin điện tử của Bộ Tài chính, Hiệp hội Bảo hiểm Việt Nam và doanh nghiệp đó. Riêng sản phẩm bảo hiểm nhân thọ còn phải công bố thông tin trên website của Cục Quản lý cạnh tranh (Bộ Công thương) theo quy định tại Luật Bảo vệ người tiêu dùng.
Trước đây, doanh nghiệp bảo hiểm chỉ công khai thông tin liên quan đến tài chính, mà chưa có quy định quan đến công khai sản phẩm. Để kiểm soát hoạt động này, cơ quan quản lý phân loại các sản phẩm bảo hiểm thành 2 nhóm chính, dưới 2 hình thức phê chuẩn và đăng ký.
Thứ nhất, nhóm sản phẩm nhân thọ và sức khỏe: là các sản phẩm bảo hiểm bắt buộc phải có sự phê chuẩn của Bộ Tài chính trước khi triển khai (Bộ Tài chính ban hành các quy tắc, điều khoản bảo hiểm, mức phí bảo hiểm, số tiền bảo hiểm tối thiểu để doanh nghiệp bảo hiểm, người được bảo hiểm và người liên quan tuân thủ).
Thứ 2, nhóm sản phẩm bảo hiểm phi nhân thọ: chỉ phải đăng ký với Bộ Tài chính (mà không phải phê chuẩn). Đó là các sản phẩm thuộc nghiệp vụ bảo hiểm xe cơ giới (doanh nghiệp bảo hiểm phi nhân thọ phải đăng ký quy tắc, điều khoản, biểu phí với Bộ Tài chính trước khi triển khai); với các sản phẩm phi nhân thọ còn lại (phục vụ nhu cầu bảo hiểm của các tổ chức kinh tế xã hội), doanh nghiệp được phép chủ động xây dựng quy tắc, điều khoản, biểu phí.
Theo chuyên gia bảo hiểm Phùng Đắc Lộc, việc công khai thông tin về sản phẩm bảo hiểm sẽ mang lại nhiều lợi ích cho các bên. Chẳng hạn, về phía khách hàng, có thể trực tiếp kiểm tra, so sánh thông tin sản phẩm mà mình mua với thông tin sản phẩm mà doanh nghiệp công bố để phát hiện sai sót, yêu cầu chỉnh sửa, hoặc cung cấp thêm những thông tin cần thiết nhằm đảm bảo quyền lợi...
Về phía doanh nghiệp bảo hiểm, việc công khai sản phẩm là thể hiện tính minh bạch của nội dung hợp đồng bảo hiểm đến khách hàng, cũng như cơ quan chức năng, tránh việc bị coi là mập mờ khi chẳng may xảy ra tranh chấp giữa các bên…
“Đặc biệt, người mua bảo hiểm theo hình thức đấu thầu có thể tường minh các nội dung liên quan như thư mời thầu, mở thầu, chấm thầu, giảm các bước trung gian, môi giới có thể làm sai lệch kết quả đấu thầu…”, ông Lộc nói.
Ngoài ra, việc công khai thông tin sản phẩm giúp làm giảm đáng kể khối lượng công việc liên quan đến công tác tuyên truyền, giới thiệu, hướng dẫn, giải thích về sản phẩm bảo hiểm của nhân viên bảo hiểm, đại lý bảo hiểm, môi giới bảo hiểm, giúp khách hàng có thể tự nghiên cứu sản phẩm bảo hiểm để đưa ra lựa chọn phù hợp.
“Công khai thông tin sản phẩm cũng là cơ sở để bình chọn doanh nghiệp bảo hiểm uy tín nhất, sản phẩm bảo hiểm ưa thích nhất…”, ông Lộc cho biết.
Nhiều chuyên gia cho rằng, khi sản phẩm được công bố công khai sẽ khiến việc cạnh tranh đầu tư nâng chất sản phẩm giữa các doanh nghiệp bảo hiểm trở nên “căng” hơn, song điều này “lợi nhiều hại”. Bởi, doanh nghiệp muốn tồn tại và phát triển thì phải tăng cường cải tiến sản phẩm, phát triển sản phẩm mới nhằm đáp ứng đa dạng nhu cầu về bảo hiểm của đông đảo khách hàng. Còn khách hàng rõ ràng sẽ được hưởng lợi nhiều hơn từ việc cạnh tranh đó.
“Việc công bố thông tin về sản phẩm bảo hiểm trên các cổng thông tin điện tử cũng là cơ sở để phát triển thương mại điện tử trong lĩnh vực bảo hiểm”, một chuyên gia bảo hiểm nhìn nhận.
Một số quy định của Nghị định 73
Khoản 7, Điều 39 - Quy tắc, điều khoản, biểu phí bảo hiểm: Doanh nghiệp, chi nhánh nước ngoài bảo hiểm phải công bố các sản phẩm bảo hiểm được phép triển khai, bao gồm: quy tắc, điều khoản, biểu phí bảo hiểm, mẫu hồ sơ yêu cầu bảo hiểm và các tài liệu liên quan trong quá trình giao kết, thực hiện hợp đồng bảo hiểm trên cổng thông tin điện tử của Bộ Tài chính, Hiệp hội Bảo hiểm Việt Nam và doanh nghiệp bảo hiểm, chi nhánh nước ngoài.
Khoản 3, Điều 40 - Thủ tục phê chuẩn, đăng ký sản phẩm bảo hiểm: Bộ Tài chính là cơ quan duy nhất tiếp nhận hồ sơ đề nghị phê chuẩn, đăng ký sản phẩm bảo hiểm. Bộ Tài chính trao đổi, thống nhất với Bộ Công Thương về sản phẩm bảo hiểm phải thực hiện đăng ký hợp đồng theo mẫu, điều kiện giao dịch chung theo quy định tại Luật Bảo vệ quyền lợi người tiêu dùng. Trong thời hạn 3 ngày làm việc kể từ khi có văn bản phê chuẩn sản phẩm, Bộ Tài chính có trách nhiệm gửi văn bản phê chuẩn sản phẩm và sản phẩm bảo hiểm đến Bộ Công Thương để thực hiện đăng ký hợp đồng theo mẫu, điều kiện giao dịch chung theo quy định của Luật Bảo vệ quyền lợi người tiêu dùng.
Đề nghị hỗ trợ tới 90% phí bảo hiểm nông nghiệp cho các hộ dân nghèo
Bộ Tài chính đang đề nghị xây dựng Nghị định của Chính phủ về bảo hiểm nông nghiệp trong đó nêu rõ Nhà nước hỗ trợ phí bảo hiểm nông...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
 LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
-
 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026 -
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới -
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất -
Lãi suất liên ngân hàng qua đêm biến động dữ dội, lao dốc mạnh về 1%








-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai