


 Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
-
 PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026
-
 Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng
-
 Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm
-
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới
Lãi suất cho vay tiêu dùng: Cần có quy định mức trần
T.V
- 30/11/2023 12:00

Đó là kiến nghị của TS. Lê Thị Hoàng Thanh - Phó vụ trưởng Vụ Pháp luật dân sự - kinh tế (Bộ Tư pháp) được đưa ra tại hội thảo Xóa sổ tín dụng đen bằng cách nào do Báo Tuổi trẻ tổ chức sáng 30/11.
TIN LIÊN QUAN
Theo TS. Lê Thị Hoàng Thanh, tại Thông tư 18/2019 của Ngân hàng Nhà nước (NHNN), lãi suất cho vay tiêu dùng của các công ty tài chính được thực hiện theo quy định về hoạt động cho vay của các tổ chức, chi nhánh ngân hàng nước ngoài đối với khách hàng.
Pháp luật chưa có quy định cụ thể mức lãi suất trần và mức lãi suất tối đa đối với hình thức vay tiêu dùng của các tổ chức tài chính. Trên thực tế nhiều trường hợp người vay không đồng ý trả gốc và lãi vì cho rằng tiền lãi quá cao vượt quá khả năng gánh vác của họ.
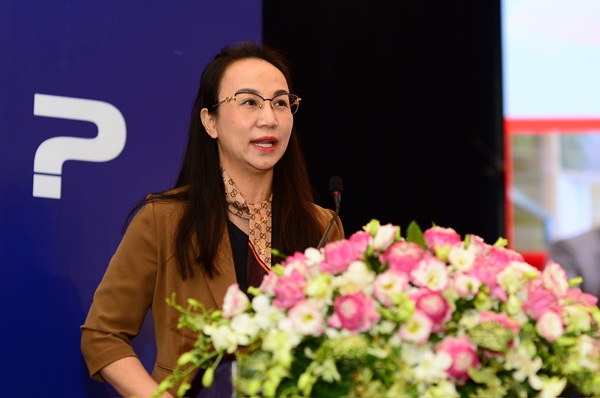 |
| TS. Lê Thị Hoàng Thanh - Phó vụ trưởng Vụ Pháp luật dân sự - kinh tế (Bộ Tư pháp) ảnh 1TS. Lê Thị Hoàng Thanh - Phó vụ trưởng Vụ Pháp luật dân sự - kinh tế (Bộ Tư pháp). |
"Việt Nam hiện được đánh giá mức lãi, phí của hoạt động cho vay tiêu dùng tương đối cao so với các nước khác. Mức lãi suất vay tiêu dùng phổ biến mà các công ty tài chính áp dụng từ 40 - 50%/năm, cá biệt, một số trường hợp có lãi vay lên đến 85%/năm", TS. Thanh nói và đưa ra kiến nghị rằng, cần có quy định giới hạn trần lãi suất cho vay và giới hạn các loại phí quản lý khoản vay để cân bằng quyền lợi chính đáng giữa bên vay và bên cho vay.
Cũng theo TS. Thanh, kinh nghiệm một số nước như tại Nhật Bản, trần lãi suất vay tiêu dùng là 20%/năm. Còn ở Ấn Độ, lãi vay tiêu dùng dao động trong khoảng 12-48%/năm; tại Brazil là 30-70%; tại Mỹ, chỉ khoảng 8-36%/năm; Trung Quốc áp dụng từ 10-40%/năm.
Bởi các quốc gia trên cho rằng, việc kiểm soát lãi vay với việc áp dụng lãi suất trần các khoản vay tiêu dùng sẽ giúp hạn chế rủi ro tín dụng tiêu dùng. Đồng thời, trần lãi suất cho vay tiêu dùng cũng bảo vệ quyền lợi của bên đi vay. Vì thế, TS. Thanh cũng đề nghị kiểm soát chi phí như phí phạt quá hạn, phí thẩm định… Theo kinh nghiệm tại Nhật Bản, bất kể các món tiền gồm lãi suất, các khoản phí như phí kiểm tra, phí hoa hồng, phí giảm giá,… đều được tính là lãi suất.
Vì vậy, các kiến nghị đưa ra, Việt Nam cần có quy định giới hạn trần lãi suất cho vay và giới hạn các loại phí quản lý khoản vay để cân bằng quyền lợi chính đáng giữa bên vay và bên cho vay. Mức lãi suất 85%/năm là khó có thể chấp nhận được, gây rủi ro cho bên cho vay.
Đồng thời, TS. Lê Thị Hoàng Thanh cũng kiến nghị cần xây dựng khung khổ pháp lý nhằm nâng cao nghĩa vụ của người đi vay với tổ chức tín dụng và có các biện pháp hữu hiệu, chặt chẽ để bên đi vay phải thực hiện đúng nghĩa vụ, không thể chây ỳ trả nợ. Các quy định hiện hành vẫn tiếp cận theo hướng người đi vay là bên yếu thế và có nhiều quy định bảo vệ quyền lợi cho người yếu thế. Trong khi đó, thiếu một số quy định cần thiết ở góc độ đảm bảo lợi ích chính đáng của người cho vay công ty tài chính tiêu dùng.
Đơn cử, thông tư số 18 năm 2019 của NHNN có quy định về thu hồi nợ, giải quyết khiếu nại của khách hàng. Theo đó, biện pháp đôn đốc, thu hồi nợ phải phù hợp với đặc thù của khách hàng, không đe dọa khách hàng. Số lần nhắc nợ tối đa 5 lần/ngày, hình thức nhắc nợ, thời gian nhắc nợ do các bên thỏa thuận trong hợp đồng cho vay tiêu dùng nhưng phải trong khoảng thời gian từ 7h đến 21h. Không nhắc nợ, đòi nợ, gửi thông tin về việc thu hồi nợ của khách hàng đối với tổ chức, cá nhân không có nghĩa vụ trả nợ cho công ty tài chính; bảo mật thông tin khách hàng theo quy định của pháp luật.
Bên cạnh đó, các quy định hiện hành còn tiềm ẩn những vấn đề dễ dẫn đến tranh chấp, lợi dụng để khiếu nại, chây ì thực hiện nghĩa vụ của người đi vay. Điển hình là về lãi suất như theo thông tư 39 năm 2016 của Ngân hàng Nhà nước, tổ chức tín dụng và khách hàng thỏa thuận về lãi suất cho vay theo cung cầu vốn thị trường, nhu cầu vay vốn và mức độ tín nhiệm của khách hàng.
Ngân hàng giảm mạnh lãi vay tiêu dùng
Tác động của dịch bệnh khiến những người đang có khoản vay tiêu dùng khó tất toán đúng hạn cả lãi và nợ gốc. Vì thế, các ngân hàng đã chủ...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư

-
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới -
VietinBank năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất -
Lãi suất liên ngân hàng qua đêm biến động dữ dội, lao dốc mạnh về 1% -
VietinBank ra mắt Gói dịch vụ thanh toán 2026: Tối ưu chi phí, linh hoạt theo nhu cầu doanh nghiệp -
Thêm 2 công ty chứng khoán bị xử phạt -
Chứng khoán Rồng Việt bị xử phạt, buộc dừng cung cấp một dịch vụ tài chính






-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai
-
 Vạn Phúc City: Nhà phố hưởng lợi từ nhịp sống đô thị ven sông
-
 Hành trình khám phá miền Trung qua những giá trị văn hóa đặc sắc