


 Diễn đàn Chứng khoán châu Á sẽ bàn chuyện thu hút đầu tư vào Việt Nam trong kỷ nguyên mới
-
Diễn đàn Chứng khoán châu Á sẽ bàn chuyện thu hút đầu tư vào Việt Nam trong kỷ nguyên mới
-
 Chứng khoán phiên 23/9: Cổ phiếu lớn đảo giá trong phiên chiều, gây áp lực lên VN-Index
-
 TPBank hoàn tất nền tảng triển khai IRB, tự tin bước vào giai đoạn chuyển đổi theo Thông tư 14
-
 HDBank: Ngân hàng Việt Nam đầu tiên được vinh danh “Ngân hàng Bán lẻ tốt nhất châu Á”
-
Mở "khóa" dữ liệu thuế: Nhà băng có mạnh dạn cho vay dựa vào dòng tiền? -
Báo cáo nội dung sai lệch, Chứng khoán EVS bị phạt
Ngân hàng giảm mạnh lãi vay tiêu dùng
Vân Linh
- 12/04/2020 09:25

Tác động của dịch bệnh khiến những người đang có khoản vay tiêu dùng khó tất toán đúng hạn cả lãi và nợ gốc. Vì thế, các ngân hàng đã chủ động giảm lãi suất cho vay tiêu dùng nhằm tránh rủi ro nợ xấu gia tăng.
TIN LIÊN QUAN
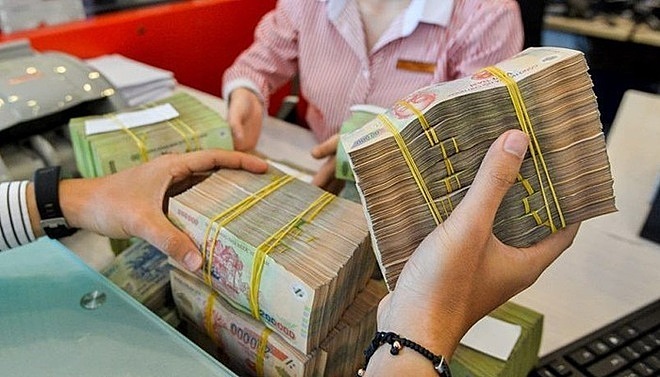 |
| Các ngân hàng đã chủ động giảm lãi suất cho vay tiêu dùng nhằm tránh rủi ro nợ xấu gia tăng. |
Lâu nay, hầu hết các ngân hàng đều đẩy mạnh cho vay cá nhân, bởi biên lợi nhuận ròng thu về rất tốt (lãi suất cho vay cá nhân thường cao hơn cho vay doanh nghiệp). Tính đến cuối năm 2019, các ngân hàng đã cho vay cá nhân khoảng 1,6 triệu tỷ đồng, tăng 11,4%.
Thế nhưng, trước khủng hoảng kinh tế vì dịch Covid-19, tình trạng thất nghiệp gia tăng khiến nhiều người đang có nợ vay ở ngân hàng gặp khó khăn trong trả nợ. Vì vậy, ngân hàng đã chủ động thực hiện giảm, giãn nợ cho khách hàng trong thời gian 3 - 6 tháng để họ có thể an tâm, không quá áp lực trong việc trả nợ.
Chuyên gia tài chính - ngân hàng, TS. Nguyễn Trí Hiếu cho rằng, dịch bệnh kéo dài tác động lên hoạt động sản xuất của doanh nghiệp, khiến người lao động bị giảm thu nhập. Trong khi dịch bệnh chưa thể xác định được thời gian nào là đỉnh, thì tình trạng người dân không có thu nhập để trả nợ vay tiêu dùng có thể kéo dài trên dưới 1 năm. Điều này dẫn đến nguy cơ nợ xấu của các ngân hàng và công ty tài chính sẽ tăng nhanh.
Theo một báo cáo chiến lược tháng 4/2020 của Công ty cổ phần Chứng khoán Rồng Việt (VDSC), các cuộc khủng hoảng tài chính thường đi kèm với suy thoái kinh tế. Khủng hoảng tín dụng vẫn có nguy cơ xảy ra, nếu thiệt hại kinh tế từ dịch Covid-19 ảnh hưởng nặng nề đến sức khỏe tài chính của các hộ gia đình và doanh nghiệp.
Để tránh rủi ro nợ xấu tiêu dùng cá nhân tăng cao, các ngân hàng không chỉ giảm lãi vay cho doanh nghiệp, mà còn đẩy mạnh tái cơ cấu nợ, chia sẻ khó khăn với khách hàng nhỏ lẻ. Chẳng hạn, Ngân hàng Kienlongbank giảm đến 25% trên tổng số tiền lãi phải thanh toán cho hơn 85.000 khách hàng vay vốn trả góp kể từ ngày 3/4/2020 cho đến 30/6/2020.
Chia sẻ về chính sách thiết thực này với khách hàng, bà Trần Tuấn Anh, Tổng giám đốc Kienlongbank cho biết, trước khi giảm lãi suất cho khách hàng cá nhân, Ngân hàng đã tham khảo ý kiến, tìm hiểu các khó khăn cốt lõi từ khách hàng. Từ đó, thay vì triển khai các chính sách giảm lãi suất cho khách hàng vay mới, Kienlongbank tập trung giảm lãi cho khách đang vay. Bởi trong hoàn cảnh cách ly xã hội, đóng cửa kinh doanh hàng loạt, thì nhu cầu vay mới không khả quan.
Tương tự, Ngân hàng Bản Việt (Viet Capital Bank) giảm 2,5% lãi suất cho vay đối với khách hàng doanh nghiệp và cá nhân bị ảnh hưởng bởi Covid-19. Tùy từng khách hàng và mức độ ảnh hưởng cụ thể, Ngân hàng sẽ có chính sách lãi suất phù hợp. Ông Ngô Quang Trung, Tổng giám đốc Ngân hàng cho biết, trong bối cảnh dịch bệnh diễn biến phức tạp hiện nay, chủ trương của Ngân hàng là tập trung đẩy mạnh tái cơ cấu nợ, kể cả vay tiêu dùng.
Ngân hàng ACB triển khai giai đoạn I gói 25.000 tỷ đồng hỗ trợ các doanh nghiệp, cá nhân có khó khăn trong hoạt động kinh doanh do tác động của dịch Covid-19 với lãi suất ưu đãi giảm 0,5-1,5% so với lãi suất thương mại của năm 2019. Trong đó, ACB dành 13.000 tỷ đồng cho các khách hàng cá nhân và 12.000 tỷ đồng cho các khách hàng doanh nghiệp nhỏ và vừa (SME). Với các khách hàng là cá nhân, gói vay này ưu đãi lãi suất tối thiểu từ 7,5%/năm cho các khoản vay sản xuất - kinh doanh ngắn hạn và 8,5%/năm cho các khoản vay trung dài hạn.
MSB công bố gói tín dụng 7.000 tỷ đồng, lãi suất từ 6,99%/năm cho khách hàng cá nhân bị ảnh hưởng bởi dịch Covid-19. Gói tín dụng này được thiết kế cho khách hàng cá nhân vay tín chấp (lãi suất chỉ 12,99% trong 12 tháng đầu) và vay thế chấp.
Theo chuyên gia tài chính Huỳnh Trung Minh, ngoài giảm lãi suất, một trong những biện pháp mà tổ chức tín dụng, ngân hàng cần làm để hạn chế nguy cơ vỡ nợ tín dụng tiêu dùng là gia hạn thời gian trả nợ cho người vay. Nhưng các công ty tài chính chưa có động thái nào về việc giảm lãi vay cho khách hàng trong bối cảnh dịch bệnh ảnh hưởng đến đời sống của người tiêu dùng hiện nay. Trong khi đó, theo thông tin của Ngân hàng Nhà nước, nợ xấu tiêu dùng thường rơi vào các công ty tài chính.
Kiểm soát rủi ro cho vay tiêu dùng của công ty tài chính
Ngân hàng Nhà nước đang lấy ý kiến cho dự thảo Thông tư sửa đổi, bổ sung một số điều của Thông tư số 43/2016/TT-NHNN quy định cho vay tiêu dùng...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Diễn đàn Chứng khoán châu Á sẽ bàn chuyện thu hút đầu tư vào Việt Nam trong kỷ nguyên mới
-
 Chứng khoán phiên 23/9: Cổ phiếu lớn đảo giá trong phiên chiều, gây áp lực lên VN-Index
-
 TPBank hoàn tất nền tảng triển khai IRB, tự tin bước vào giai đoạn chuyển đổi theo Thông tư 14
-
 HDBank: Ngân hàng Việt Nam đầu tiên được vinh danh “Ngân hàng Bán lẻ tốt nhất châu Á”
-
Mở "khóa" dữ liệu thuế: Nhà băng có mạnh dạn cho vay dựa vào dòng tiền? -
Báo cáo nội dung sai lệch, Chứng khoán EVS bị phạt -
ADB: Cần theo dõi chặt chất lượng tài sản do tín dụng tập trung cao vào bất động sản -
Agribank cấp tín dụng cho dự án năng lượng trọng điểm quốc gia -
Giải pháp tối ưu tiền nhàn rỗi, linh hoạt khi cần chi tiêu -
HDBank được chấp thuận tăng vốn lên hơn 72.000 tỷ đồng -
Hai con gái bà Cao Thị Ngọc Dung hoàn tất bán 25 triệu cổ phiếu PNJ







-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 23/9/2026
-
 Fujisu ra mắt CA08 - giải pháp mới cho nỗi lo ẩm chân tường trong công trình Việt
-
 Gần 400 doanh nghiệp Hải Phòng tham gia kết nối, giao thương tại TP.HCM
-
 Ngân hàng NCB hợp tác chiến lược với hệ sinh thái năng lượng hàng đầu Việt Nam
-
 Vietcombank tham dự ASEAN Exchanges Roadshow 2026 tại Bangkok, Thái Lan
-
 Vietcombank tham dự Hội thảo Ngày doanh nghiệp Việt Nam HOSE - Daiwa năm 2026 tại Singapore