


 Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
 Chứng khoán phiên 28/9: Áp lực bán vẫn cao, cổ phiếu chứng khoán lao dốc
-
 TIE bị xử phạt vì nhiều vi phạm trong lĩnh vực chứng khoán
-
 SHB cung cấp giải pháp tài chính toàn diện cho doanh nghiệp xuất nhập khẩu
-
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026
2 cổ phiếu cần quan tâm ngày 17/10
Thanh Thúy (Tinnhanhchungkhoan.vn)
- 17/10/2016 07:46

Đầu tư CK trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 17/10 của các công ty chứng khoán.
TIN LIÊN QUAN
1. Sản lượng tăng sẽ giúp thị phần DAG tăng trưởng mạnh mẽ
CTCK BIDV (BSC)
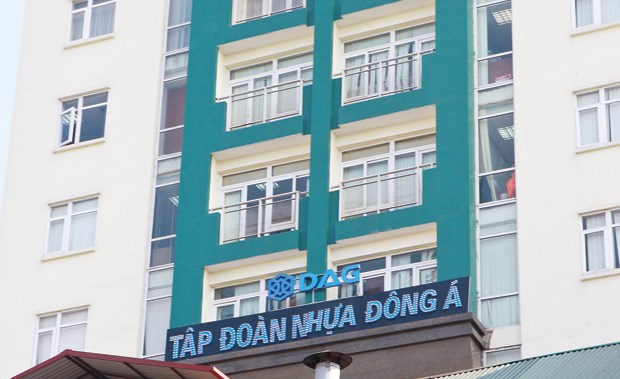 |
CTCP Tập đoàn Nhựa Đông Á (mã DAG) ước tính doanh thu quý III đạt khoảng 365 tỷ đồng, tăng 3,3% so với cùng kỳ; lợi nhuận sau thuế tăng mạnh lên mức 14,5 tỷ đồng, tăng 19,8% so với cùng kỳ.
Lũy kế 9 tháng đầu năm 2016, doanh thu đạt 1.046 tỷ đồng, tăng 7,6% so với năm trước; lợi nhuận sau thuế tăng mạnh 56%, đạt 44,1 tỷ đồng. Biên lợi nhuận gộp tăng lên 8,9% so với mức 8,1% của năm 2015 do tỷ trọng doanh thu mảng thành phẩm (biên lợi nhuận gộp đạt 9,5%) tăng mạnh từ 70% lên 83%; tỷ trọng mảng thương mại (biên biên lợi nhuận 2,5%) giảm từ 34,2% xuống còn 14%. Ước tính lợi nhuận sau thuế cả năm 2016 đạt 65 tỷ đồng, EPS đạt 1.325 đồng (tính cả 9,15 triệu cổ phiếu dự kiến phát hành thêm trong quý IV/2016).
Trong quý IV, DAG sẽ có 7 trên tổng số 20 dây chuyền mới thuộc giai đoạn I nhà máy Hà Nam đi vào hoạt động, giúp sản lượng ống nhựa profile tăng lên thêm khoảng 1.500 tấn. So với dây chuyền sản xuất cũ, mỗi dây chuyền mới của DAG có công suất cao hơn gấp khoảng 1,5 lần, đồng thời tỷ lệ phế phẩm sẽ giảm từ 5% xuống còn 2,5% do chu trình sản xuất mang tính khép kín và tự động hóa cao. 13 dây chuyền mới còn lại của giai đoạn I hiện đang trong quá trình lắp đặt và chạy thử.
Việc mở rộng quy mô được kì vọng sẽ giúp DAG chiếm lĩnh thêm thị phần ở miền Bắc và tạo đột phá ở thị trường miền Nam. Sản phẩm ống nhựa profile của DAG tương đối cạnh tranh so với sản phẩm cùng loại của Trung Quốc nhờ chất lượng sản phẩm tốt, đồng đều và không phải chịu mức thuế nhập khẩu 3% và 2% chi phí vận chuyển. Tuy nhiên, do các dây chuyền sản xuất hiện tại của DAG đã vận hành 100% công suất nên thị phần của công ty tại miền Bắc dừng lại ở mức 35%; thị phần miền Nam bị chiếm lĩnh hoàn toàn bởi hàng Trung Quốc (95% thị phần). Chúng tôi nhận định sản lượng tăng thêm từ các dây chuyền mới sẽ được tiêu thụ tốt, qua đó giúp cho thị phần của DAG tăng trưởng mạnh mẽ ở cả hai thị trường lớn.
Về kế hoạch tăng vốn, công ty dự kiến trong quý IV sẽ hoàn thành việc phát hành 9,15 triệu cổ phiếu để bổ sung nguồn vốn cho việc mở rộng sản xuất. Giá phát hành dự kiến sẽ lấy theo giá trung bình của 20-30 phiên giao dịch gần nhất. Bên cạnh đó, công ty cũng hủy kế hoạch phát hành 1,2 triệu trái phiếu chuyển đổi với tổng giá trị là 120 tỷ đồng. Chúng tôi cũng lưu ý thêm là trong tháng 6, ông Hùng có chuyển nhượng khoảng 9,25 triệu cổ phiếu sang công ty TNHH Đầu tư và Phát triển NBH để làm vốn góp. Theo trao đổi với DAG, công ty NBH hoạt động trong lĩnh vực đầu tư tài chính và không có ảnh hưởng nhiều tới hoạt động sản xuất kinh doanh chính của DAG.
2. Mức định giá cổ phiếu SD3 khá hấp dẫn
CTCK KIS Việt Nam (KIS)
CTCP Sông Đà 3 (mã SD3) cho biết, Nhà máy thủy điện Đăk Lô đưa vào hoạt động đầu năm có kết quả kinh doanh mang lại lợi nhuận khả quan 13 tỷ đồng trong 6 tháng năm 2016, chiếm 77% tổng lợi nhuận của Sông Đà 3. Nhờ đó, Công ty đạt được 77% kế hoạch lợi nhuận năm trong 2 quý đầu năm.
Hoạt động xây lắp thủy điện truyền thống Sông Đà 3 hoạt động ổn định trong năm 2016, mang lại lợi nhuận sau thuế 4 tỷ đồng trong 6 tháng năm 2016.
Bên cạnh đó, ngày 5/10/2016, Sông Đà 3 đã chia cổ tức năm 2015 với tỷ lệ 5%. Chúng tôi ước tính với kết quả kinh doanh khả quan thì Sông Đà 3 có thể tăng tỷ lệ cổ tức lên 10% trong năm 2017, theo đó tỷ suất cổ tức sẽ đạt khoảng 11%.
Mặt khác, với 2 quý cuối năm 2016 là mùa mưa ở khu vực Tây Nguyên thì chúng tôi kỳ vọng kết quả hoạt động kinh doanh tiếp tục ghi nhận kết quả tích cực và hoàn thành vượt được mức kế hoạch 22,7 tỷ đồng đề ra.
Chúng tôi ước tính Sông Đà 3 sẽ đạt mức lợi nhuận 23.2 tỷ đồng thì EPS tương ứng sẽ đạt 1.433 đồng/CP tương ứng mức P/E là 6,1 và EV/EBITDA là 6,5 lần với mức giá hiện tại. Khá thấp so với mức trung bình ngành thủy điện là P/E 12 lần và EV/EBITDA 9,5 lần, mức định giá như trên là hấp dẫn.

Sông Đà sẽ hoàn thành IPO trong quý IV/2016
Tổng công ty Sông Đà đã công bố kết quả kinh doanh 9 tháng đầu năm 2016 với doanh thu đạt gần 9.600 tỷ đồng, tương đương 76% kế hoạch năm, lãi...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư



-
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026 -
VPBank thắng lớn tại IR Awards 2026 lần thứ hai liên tiếp -
Giá vàng hôm nay: Lao dốc mạnh phiên đầu tuần -
UOB: Việt Nam duy trì vị thế thuận lợi cho tăng trưởng -
Công ty bảo hiểm của VPBank chính thức được cấp phép -
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng








-
 Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng?
-
 SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
 Năng lực sản xuất đứng sau lợi thế cạnh tranh của Hải Anh
-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
 Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước