


 Thủ tướng yêu cầu kiên quyết xử lý sở hữu sân sau, sở hữu chéo, sở hữu ngầm, thao túng ngân hàng
-
Thủ tướng yêu cầu kiên quyết xử lý sở hữu sân sau, sở hữu chéo, sở hữu ngầm, thao túng ngân hàng
-
 Chứng khoán phiên 9/11: Cầu bắt đáy còn yếu, VN-Index giảm thêm 11 điểm
-
 Tiếp nối thành công tại Singapore, Techcombank tiếp tục tìm kiếm nhân tài toàn cầu tại London
-
 [Longform] Agribank: Đồng hành thực chất, tiếp sức kịp thời cho nền kinh tế
-
Vietcombank được Tổ chức thẻ quốc tế Visa vinh danh với 7 giải thưởng quan trọng năm 2026 -
Chiến lược đầu tư chứng khoán tháng 11: Mỗi nhịp giảm mạnh của VN-Index là một cơ hội để tích luỹ cổ phiếu
Có nên giới hạn lãi suất cho vay?
Nhuệ Mẫn (Tinnhanhchungkhoan.vn)
- 10/10/2015 09:05

Câu chuyện lãi suất cơ bản thời gian qua đã tạm thời lắng xuống, nhưng với việc công bố dự thảo Bộ luật Dân sự (sửa đổi) mới đây, quy định về lãi suất cơ bản của Ngân hàng Nhà nước một lần nữa lại được đưa ra bàn thảo do vẫn còn nhiều ý kiến trái chiều xung quanh vấn đề này.
TIN LIÊN QUAN
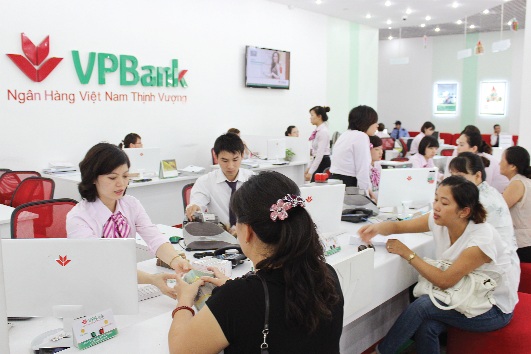 |
| Hiện Luật Các TCTD cho phép các TCTD được cho vay theo thỏa thuận và cho vay theo cơ chế thị trường, phù hợp với thực tế |
Khoản 1, Điều 476, Bộ luật Dân sự 2005 quy định: Lãi suất cho vay do các bên thỏa thuận nhưng không được vượt quá 150% lãi suất cơ bản do Ngân hàng Nhà nước (NHNN) công bố đối với loại cho vay tương ứng. Đây là một điều khoản mà người đi vay khi không còn khả năng hoặc không muốn tiếp tục trả nợ khoản vay mà họ đã đồng ý ký kết trước đó thường sử dụng để kiện các TCTD.
Bên cạnh đó, tại khoản 2 Điều 476 ghi rõ, trong trường hợp các bên có thoả thuận về việc trả lãi, nhưng không xác định rõ lãi suất hoặc có tranh chấp về lãi suất thì áp dụng lãi suất cơ bản do NHNN công bố tương ứng với thời hạn vay tại thời điểm trả nợ. Tuy nhiên, từ rất lâu, NHNN đã “lờ” việc công bố lãi suất cơ bản.
Trước những bất cập của Bộ luật Dân sự không theo kịp với tình hình thị trường, dự thảo Bộ luật Dân sự (sửa đổi) đã đề cập vấn đề lãi suất tại Điều 475. Theo đó, tại khoản 1 và 2 quy định, lãi suất vay do các bên thỏa thuận. Trường hợp các bên có thoả thuận về việc trả lãi, nhưng không xác định rõ lãi suất thì lãi suất do các bên thỏa thuận; nếu không có thỏa thuận thì lãi suất được xác định theo lãi suất luật định. Trường hợp không có lãi suất luật định thì coi như hợp đồng vay không có lãi, trừ trường hợp luật khác có liên quan quy định khác.
Tại khoản 3 điều này đưa ra 2 phương án. Phương án 1: Trường hợp các bên có thỏa thuận về lãi suất thì lãi suất theo thỏa thuận không được vượt quá 20%/năm của khoản tiền vay, trừ trường hợp Luật Các TCTD có quy định khác... Phương án 2: Trường hợp các bên có thỏa thuận về lãi suất thì lãi suất theo thỏa thuận không được vượt quá 200% theo lãi suất cơ bản do NHNN Việt Nam công bố, trừ trường hợp Luật các TCTD có quy định khác...
Trao đổi với báo chí, Bộ trưởng Bộ Tư pháp Hà Hùng Cường cho biết, Bộ luật Dân sự điều chỉnh quan hệ dân sự giữa người dân với người dân để khống chế tình trạng cho vay nặng lãi trong dân. Lãi suất khống chế tỷ lệ cho vay trong Bộ luật Dân sự (sửa đổi) với lãi suất cơ bản NHNN công bố không áp dụng với việc cho vay của các TCTD, vì trong luật đã ghi rõ “trừ trường hợp Luật Các TCTD có quy định khác”. Trong khi đó, Luật Các TCTD cho phép các TCTD được cho vay theo thỏa thuận và cho vay theo cơ chế thị trường, phù hợp với thực tế.
“Các TCTD có thể hoàn toàn yên tâm, vì hoạt động của các TCTD được điều chỉnh bởi Luật Các TCTD”, ông Cường nhấn mạnh.
Về vấn đề này, Luật sư Trần Minh Hải, Giám đốc Điều hành Công ty Luật BASICO cho rằng, cả hai phương án trên đều cần có sự điều chỉnh hợp lý hơn. Với phương án 1, thực tế trong quan hệ cung cầu vay mượn của thị trường, nhất là khối ngân hàng, đã cho thấy nhiều hợp đồng vay mượn có mức lãi suất vượt trên mức dự thảo.
Việc đưa ra trần lãi suất quá gần với lãi suất thị trường sẽ khiến quy định luật đi vào cuộc sống với hai khả năng: một là đẩy các bên giao dịch vào sự phạm pháp rất dễ dàng khi thị trường chỉ cần có thay đổi nhỏ về mặt cung cầu; hai là khiến các bên giao dịch tìm những giải pháp để lách luật mà bản chất đã vượt qua giới hạn pháp lý. Do vậy, nếu đã quy định mức trần, thì nên tham khảo đưa mức này lên tối thiểu gấp đôi mức dự thảo tại phương án 1.
Trong phương án 2, thậm chí cả phương án 1, có một điểm vô lý là sự ưu ái đặc cách cho quan hệ tín dụng của lĩnh vực ngân hàng. Mọi quan hệ vay mượn cần sự bình đẳng, nếu cho rằng lĩnh vực tín dụng là quan trọng, thì chứng khoán cũng quan trọng không kém. Một trong những “cứu cánh” cho TTCK là các giải pháp cho vay margin ký quỹ, vậy có cần thêm quy định loại trừ theo Luật Chứng khoán không?
Hay có nhiều dạng cho vay khác đang góp phần vào phát triển kinh tế - xã hội hoặc thực hiện các chương trình an sinh xã hội mà các định chế không theo Luật Các TCTD tiến hành như các quỹ bảo vệ môi trường, quỹ phát triển hợp tác xã…, thì có cần loại trừ? Bởi vậy, nội dung phương án 2 thực chất là duy trì quy định hiện hành thêm sự loại trừ đặc cách không hợp lý cho lĩnh vực ngân hàng.
“Có lẽ đã đến lúc cần nghiêm túc nhìn nhận về sự cần thiết cũng như nội dung cách quy định về cho vay nặng lãi hiện nay trong Bộ luật Dân sự, thậm chí cả trong Bộ luật Hình sự. Nguyên lý của thị trường quyết định tất cả, điều đáng ngăn ngừa trong những giao dịch cho vay lãi cao không phải giới hạn về lãi, mà là các yếu tố ảnh hưởng đến tính tự nguyện giao dịch như lừa dối, ép buộc, đe dọa”, luật sư Hải nói.
Khách than lãi suất cao, ngân hàng khen “lý tưởng”
Lạm phát giảm thấp tương đương với nhiều nước trên thế giới, nhưng lãi suất cho vay vẫn tiếp tục cao gấp 3-4 lần các nước trên thế giới,...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Thủ tướng yêu cầu kiên quyết xử lý sở hữu sân sau, sở hữu chéo, sở hữu ngầm, thao túng ngân hàng
-
 Chứng khoán phiên 9/11: Cầu bắt đáy còn yếu, VN-Index giảm thêm 11 điểm
-
 Tiếp nối thành công tại Singapore, Techcombank tiếp tục tìm kiếm nhân tài toàn cầu tại London
-
 [Longform] Agribank: Đồng hành thực chất, tiếp sức kịp thời cho nền kinh tế
-
Vietcombank được Tổ chức thẻ quốc tế Visa vinh danh với 7 giải thưởng quan trọng năm 2026 -
Chiến lược đầu tư chứng khoán tháng 11: Mỗi nhịp giảm mạnh của VN-Index là một cơ hội để tích luỹ cổ phiếu -
Vietnam Connect Forum 2026 - Đầu tư vào Việt Nam: Cơ hội không chỉ nằm ở dòng vốn -
Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ -
Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền -
VSDC: Tập trung triển khai các giải pháp hướng tới vận hành mô hình đối tác bù trừ trung tâm -
Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo




-
 Từ ý tưởng kết nối ngân hàng đến giao dịch tài sản mã hóa minh bạch
-
 PAN và Agri Smile hợp tác 5 năm, đưa chế phẩm sinh học Nhật vào Việt Nam
-
 DKSH tổ chức Ngày Vì Sức Khỏe Người Bệnh 2026
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 3)
-
 Novaland ghi nhận doanh thu 10.215 tỷ đồng trong 9 tháng 2026
-
 Ovaltine mở rộng danh mục tại Việt Nam: Chiến lược chinh phục thị trường dinh dưỡng người trưởng thành