


 Đề xuất hợp nhất khuôn khổ quản lý ngân sách nhà nước và đầu tư công
-
Đề xuất hợp nhất khuôn khổ quản lý ngân sách nhà nước và đầu tư công
-
 Chủ tịch Quốc hội hội kiến Chủ tịch Chính hiệp Toàn quốc Trung Quốc
-
 Doanh nhân phải có khát vọng lớn hơn, năng lực mạnh hơn và trách nhiệm cao hơn
-
 Đà tăng trưởng của Việt Nam là khá vững chắc
-
Kiểm soát thủ tục hành chính ngay từ khi đề xuất chính sách -
Tổng Bí thư, Chủ tịch nước Tô Lâm kiểm tra tiến độ thi công một số công trình, dự án trọng điểm của Thủ đô
Công ty lỗ 2 năm liên tục sẽ bị thanh tra
Tú Ân
- 01/07/2013 09:17

(baodautu) Từ ngày 1/7, Luật sửa đổi, bổ sung một số điều của Luật Quản lý thuế có hiệu lực thi hành, cơ quan thuế sẽ kiểm tra trong thời hạn 1 năm kể từ khi có quyết định hoàn thuế đối với 4 đối tượng có độ rủi ro cao.
TIN LIÊN QUAN
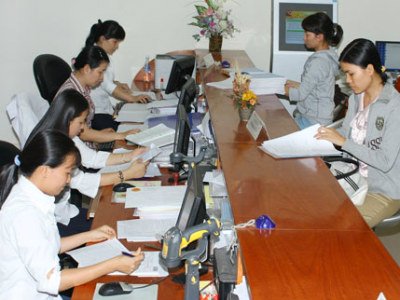 | ||
| Bốn đối tượng có độ rủi ro cao sẽ bị thanh tra thuế Ảnh: Internet |
Cụ thể, 4 đối tượng này bao gồm: Cơ sở kinh doanh kê khai lỗ hai năm liên tục hoặc có số lỗ vượt quá vốn chủ sở hữu; Cơ sở kinh doanh được hoàn thuế từ hoạt động kinh doanh bất động sản; kinh doanh thương mại, dịch vụ; Cơ sở kinh doanh thay đổi trụ sở từ hai lần trở lên trong vòng mười hai tháng kể từ ngày có quyết định hoàn thuế trở về trước; Cơ sở kinh doanh có sự thay đổi bất thường giữa doanh thu tính thuế và số thuế được hoàn trong giai đoạn mười hai tháng, kể từ ngày có quyết định hoàn thuế trở về trước.
Các trường hợp còn lại, việc kiểm tra sau hoàn thuế được thực hiện theo nguyên tắc quản lý rủi ro trong thời hạn 10 năm, kể từ ngày có quyết định hoàn thuế.
Việc áp dụng cơ chế quản lý rủi ro trong quản lý thuế đã được quy định cụ thể trong Luật sửa đổi, bổ sung một số điều của Luật Quản lý thuế. Việc áp dụng cơ chế quản lý rủi ro trong quản lý thuế bao gồm: thu thập thông tin, dữ liệu liên quan đến người nộp thuế; xây dựng các bộ tiêu chí quản lý thuế; đánh giá việc tuân thủ pháp luật của người nộp thuế; đề xuất, áp dụng các biện pháp quản lý thuế;
Cơ quan quản lý thuế quản lý, ứng dụng hệ thống thông tin nghiệp vụ để đánh giá rủi ro về thuế, mức độ tuân thủ pháp luật của người nộp thuế, lựa chọn đối tượng kiểm tra, thanh tra về thuế và hỗ trợ các hoạt động nghiệp vụ khác trong quản lý thuế;
Quản lý rủi ro trong quản lý thuế là việc áp dụng có hệ thống các quy định pháp luật, các quy trình nghiệp vụ để xác định, đánh giá và phân loại các rủi ro có thể tác động tiêu cực đến hiệu quả, hiệu lực quản lý thuế, làm cơ sở để cơ quan quản lý thuế phân bổ nguồn lực hợp lý, áp dụng các biện pháp quản lý hiệu quả.
Tú Ân
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Kiểm soát thủ tục hành chính ngay từ khi đề xuất chính sách -
Tổng Bí thư, Chủ tịch nước Tô Lâm kiểm tra tiến độ thi công một số công trình, dự án trọng điểm của Thủ đô -
Khai mạc Diễn đàn Tư pháp ASEAN - Trung Quốc lần thứ tư tại Đà Nẵng -
Phó thủ tướng Hồ Quốc Dũng chỉ đạo tháo gỡ vướng mắc, hỗ trợ hoạt động của ICISE -
Đắk Lắk lý giải nguyên nhân tăng trưởng GRDP chưa đạt kịch bản -
Văn hóa phải trở thành sản phẩm đầu ra của tăng trưởng kinh tế -
Đưa văn hóa vào ngay từ đầu quá trình hoạch định chính sách
-
 Gemadept Run 2026 khởi động tại Hải Phòng với thông điệp "Mỗi bước chạy - Một tương lai"
-
 Ứng dụng miễn phí Top 1 trên AppStore và GooglePlay tặng quà hàng triệu người Việt Nam ngày 10/10/2026
-
 AEONMALL Việt Nam cùng TP. Quảng Ninh gieo mầm cho một tương lai xanh
-
 Đón Fan Meeting đầu tay của Quán Nhà Haha cùng những suất tham dự sớm nhất từ Vietcombank
-
 Maxpro.jp định vị cửa nhôm hiệu suất cao cho công trình trung và cao cấp
-
 Nutifood hợp tác Bệnh viện - Y học cổ truyền TP.HCM phát triển giải pháp dinh dưỡng từ dược liệu Việt