


 Giao dịch sụt giảm trên thị trường chứng khoán phái sinh
-
Giao dịch sụt giảm trên thị trường chứng khoán phái sinh
-
 Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém
-
 Nhu cầu vốn của Việt Nam tăng, cần giảm phụ thuộc vào tín dụng
-
 Thao túng cổ phiếu BCE, một cá nhân bị phạt 1,5 tỷ đồng, cấm giao dịch 2 năm
-
Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ -
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI
Một loạt ngân hàng tăng lãi suất để đáp ứng nhu cầu vốn
Thùy Vinh
- 25/06/2015 08:37

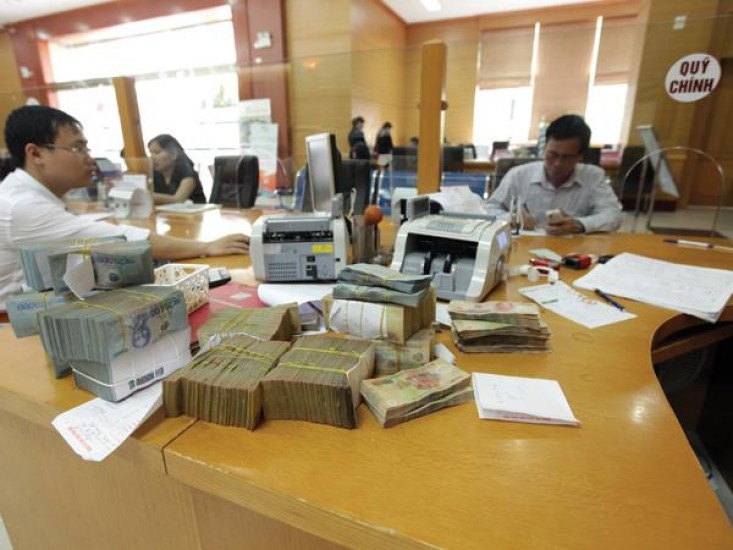
Những ngày qua, nhiều ngân hàng đã tăng lãi suất huy động tiền gửi tiết kiệm, cả với kỳ hạn dài ngày lẫn kỳ hạn ngắn.
TIN LIÊN QUAN
Cụ thể, Ngân hàng Agribank vừa công bố tăng lãi suất tiền gửi bằng VND kỳ hạn 18 tháng lên 6,5%/năm, thay cho 6,2%/năm trước đó; kỳ hạn 24 tháng tăng từ 6,3% lên 6,8%/năm. Lãi suất tiền gửi đối với các kỳ hạn khác tại Agribank không thay đổi.
Trong khi đó, VietinBank tăng lãi suất kỳ hạn ngắn thêm 0,4 - 0,5%. Trong đó, lãi suất huy động VND kỳ hạn 1 tháng là 4,5%/năm, 3 tháng là 5%/năm so với mức lãi suất tương ứng trước đó là 4%/năm và 4,6%/năm.
 |
BIDV hiện niêm yết lãi suất tiền gửi kỳ hạn 12 tháng ở mức cao nhất so với các ngân hàng thương mại nhà nước, với 6,5%/năm. Tuy nhiên, lãi suất huy động của các kỳ hạn dài hơn 12 tháng lại bị kéo xuống, với kỳ hạn 24 và 36 tháng là 6,3%/năm.
Kỳ hạn 6 - 36 tháng tại ACB vừa được điều chỉnh tăng thêm 0,2%. Hiện mức lãi suất huy động cao nhất tại nhà băng này là 6,7% với kỳ hạn 36 tháng. Còn các kỳ hạn 12 tháng, 24 tháng lần lượt là 6,2%/năm và 6,5%/năm.
Eximbank công bố lãi suất niêm yết cao nhất của ngân hàng này là 6,9%/năm với kỳ hạn 36 tháng. Các kỳ hạn 24 tháng, 18 tháng tương ứng 6,7%/năm và 6,6%/năm.
Tại HDBank, lãi suất kỳ hạn 6 - 11 tháng tăng từ 5,5%/năm lên 5,7%/năm. Mức tăng mạnh nhất là kỳ hạn 12 tháng, tăng từ 6,5%/năm lên 7%/năm.
DongA Bank đã tăng mạnh nhất đối với kỳ hạn tiền gửi 9 tháng, từ 5,6%/năm lên 6%/năm. Trong khi đó, Eximbank tăng lãi suất kỳ hạn 6 tháng từ 5,2%/năm lên 5,4%/năm; kỳ hạn 12 tháng tăng mạnh nhất, từ 5,8%/năm lên 6,2%/năm…
Theo ông Lê Thành Trung, Phó tổng giám đốc HDBank, lãi suất tiền gửi tiết kiệm tăng là do nhu cầu vốn trung, dài hạn của khách hàng, nhất là với doanh nghiệp đang có nhu cầu tăng lên. Vì thế, việc tăng lãi suất tiền gửi tiết kiệm của ngân hàng, nhất là ở kỳ hạn dài, là cần thiết để cơ cấu lại nguồn vốn, đẩy mạnh vốn cho vay trung, dài hạn.
Cũng theo ông Trung, tín dụng có dấu hiệu cải thiện trong quý II/2015, nên đòi hỏi ngân hàng tăng lãi suất kỳ hạn tiết kiệm dài ngày nhằm đáp ứng nhu cầu vốn trung, dài hạn cho doanh nghiệp.
Ông Nguyễn Hoàng Minh, Phó giám đốc Ngân hàng Nhà nước (NHNN) Chi nhánh TP.HCM cho biết, nhu cầu vốn trung, dài hạn của doanh nghiệp gia tăng một phần do lãi suất vốn trung, dài hạn ngày càng hợp lý. Cụ thể, lãi suất cho vay VND kỳ hạn ngắn được các ngân hàng áp dụng không quá 7%/năm đối với 5 lĩnh vực ưu tiên (sản xuất - kinh doanh, nông nghiệp - nông thôn, công nghiệp phụ trợ, doanh nghiệp nhỏ và vừa, xuất khẩu, doanh nghiệp ứng dụng công nghệ cao). Còn lãi suất cho vay trung, dài hạn hiện phổ biến ở mức 10 - 11%/năm, giảm 1 - 1,5%/năm so với cùng kỳ năm trước. Riêng với chương trình kết nối ngân hàng - doanh nghiệp, theo ông Minh, lãi suất cho vay trung, dài hạn chỉ xoay quanh 9%/năm. Trong khi đó, lãi suất huy động tiền gửi đầu vào chỉ được các ngân hàng áp dụng ở mức 4,7 - 5,5%/năm cho kỳ hạn ngắn ngày và 6,3 -7%/năm cho kỳ hạn dài từ 12 tháng trở lên.
Tuy nhiên, lãi suất cho vay của các ngân hàng được đánh giá là vẫn cao, nhất là vốn cho vay trung, dài hạn. Theo TS. Trần Du Lịch, thành viên Hội đồng Tư vấn chính sách tài chính - tiền tệ quốc gia, ngân hàng cần xem xét giảm thêm lãi suất cho vay vốn trung, dài hạn, xuống còn 9 - 10%/năm sẽ hợp lý hơn.
Tổng thư ký Hiệp hội Doanh nghiệp TP.HCM (HUBA), ông Nguyễn Phước Hưng cho biết, ngoài yếu tố sức mua yếu thì lãi suất vẫn chính là rào cản đối với doanh nghiệp. Lãi suất cho vay 6 - 7%/năm chỉ được dành cho doanh nghiệp tốt, trong khi phần lớn doanh nghiệp phải vay với lãi suất tối thiểu 9%/năm đối với vốn vay ngắn hạn và 11 – 12%/năm đối với vốn vay vốn trung và dài hạn. Trong khi đó, ở các nước trong khu vực, lãi suất dành cho doanh nghiệp chỉ 5 - 6%.
Thực tế cho thấy, chênh lệch giữa lãi suất huy động và cho vay của các ngân hàng thương mại vẫn lên đến 4 - 4,5%/năm. Chẳng hạn, tại Sacombank, mức chênh lệch này khoảng 4%, Eximbank là 3,5 - 4%, Vietcombank là 2,5 - 3%. Vì vậy, theo TS. Lịch, việc giảm thêm 1 - 1,5%/năm lãi suất cho vay vốn trung, dài hạn cũng không ảnh hưởng nhiều đến lợi nhuận của ngân hàng, kể cả khi lãi suất tiền gửi tiết kiệm có tăng nhẹ gần đây.
Bốn lý do khiến CPI tháng 6/2015 tăng
Tổng cục Thống kê vừa công bố kết quả chỉ số giá tiêu dùng (CPI) tháng 6/2015. Cụ thể, CPI tháng 6/2015 tăng 0,35% so với tháng trước, tăng 1% so...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ -
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng -
Hơn 20 ngân hàng giảm lãi vay, ngân hàng nào mạnh tay nhất? -
Ngân hàng quý III/2026: Nợ xấu vọt tăng, tín dụng dịch chuyển từ bất động sản sang xây dựng -
Chứng khoán phiên 5/11: Nối tiếp đà tăng, VN-Index được kéo lên 1.740 điểm -
Bức tranh lợi nhuận trái chiều nhóm ngân hàng và chứng khoán quý III







-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Logistics
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Chứng khoán
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 2)
-
 Stavian Hóa chất 2 năm liên tiếp có mặt trong Bảng xếp hạng 500 doanh nghiệp lớn nhất Đông Nam Á
-
 Vinafeed Group lần thứ hai được vinh danh Doanh nghiệp xuất sắc châu Á tại APEA 2026
-
 Dacinco tài trợ 50 tỷ đồng xây mới Trường Tiểu học Ngô Sĩ Liên tại Đà Nẵng