


 Nâng chuẩn mới về công bố thông tin trên thị trường chứng khoán
-
Nâng chuẩn mới về công bố thông tin trên thị trường chứng khoán
-
 Vàng, bitcoin đồng loạt giảm mạnh
-
 PNJ báo lỗ 2 tháng đầu quý III, dự kiến đóng 25-30 cửa hàng
-
 Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
Chứng khoán phiên 28/9: Áp lực bán vẫn cao, cổ phiếu chứng khoán lao dốc -
TIE bị xử phạt vì nhiều vi phạm trong lĩnh vực chứng khoán
Tham gia bảo hiểm và trình độ văn minh
Ngọc Lan (Tinnhanhchungkhoan.vn)
- 16/01/2016 08:22

Sự phát triển của bảo hiểm thể hiện trình độ văn minh mỗi quốc gia, câu này ở góc độ nào đó đang phản ánh khá đúng với những gì đang diễn ra tại Việt Nam.
TIN LIÊN QUAN
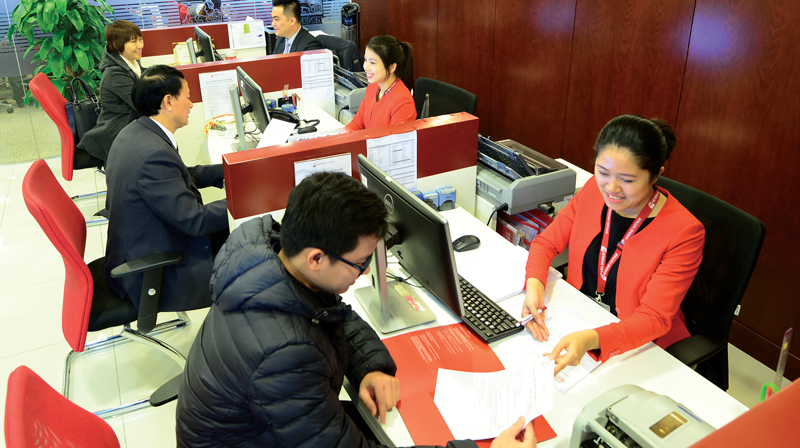 |
| Giá trị tổng tài sản 2015 của các doanh nghiệp bảo hiểm nhân thọ ước đạt 201.141 tỷ đồng, tăng 21,7% so với 2014 |
Các doanh nghiệp bảo hiểm nhân thọ ắt hẳn sẽ rất vui mừng khi trên các diễn đàn hay các trang mạng đang ngày càng có nhiều người quan tâm tìm hiểu và cân nhắc có nên mua bảo hiểm nhân thọ hay không. Tất nhiên, từ khi những khách hàng tiềm năng này bắt đầu có ý định mua bảo hiểm đến khi họ chính thức đặt bút ký kết với hãng bảo hiểm sẽ bảo vệ mình và gia đình còn là cả một “quãng đường”, nhưng dẫu sao đó cũng là những dấu hiệu tốt cho sự phát triển của bảo hiểm nhân thọ.
Chia sẻ trên một trang mạng, Bảo Thy, một công chức 29 tuổi làm ở quận 1, TP. HCM mong muốn được tư vấn có nên mua bảo hiểm cho cô con gái mới được 2 tuổi, hay số tiền đó nên gửi vài tài khoản để tiết kiệm riêng cho bé sau này.
Sau chia sẻ trên, Bảo Thy đã nhận được rất nhiều lời tư vấn. Có nhiều ý kiến khuyên rằng, không nên mua bảo hiểm mà nên đầu tư kinh doanh gì thêm hoặc mua vàng… vì số tiền nhận lại sau mấy chục năm sẽ không còn nhiều giá trị. Nhưng cũng khá ngạc nhiên khi đại đa số những tư vấn được đưa ra khuyên Bảo Thy nên nghĩ đến phương án mua bảo hiểm.
Đây có thể là thông tin vui mừng cho ngành bảo hiểm nhân thọ bởi từ trước đến nay, nhận thức về bảo hiểm vẫn là rào cản lớn của ngành này. Nhận thức chưa đúng và đầy đủ về bảo hiểm khiến đại đa số người dân vẫn e dè và quay lưng với các sản phẩm bảo hiểm, khiến tỷ lệ người tham gia bảo hiểm vẫn còn vô cùng khiêm tốn. Hiện trạng này ngày nay đã thay đổi khá nhiều. Không chỉ có cái nhìn đúng hơn về bảo hiểm, mà tỷ lệ khách hàng chủ động tìm hiểu thông tin và chủ động kết nối tìm nhà cung cấp dịch vụ bảo hiểm cũng ngày càng nhiều hơn.
Trở lại với câu chuyện của Bảo Thy, những lời khuyên đưa ra cho cô về việc nên mua bảo hiểm hay không đều có những phân tích khá thiết thực.
Một ý kiến cho rằng, việc sắm vàng, đầu tư kinh doanh cũng đầy rủi ro bởi có thắng, có thua. Trong khi mua bảo hiểm nhân thọ, nếu tính trượt giá thì gửi tiết kiệm cũng tương tự. Thực tế, bảo hiểm nhân thọ không phải là đầu tư mà cơ bản nhất vẫn là quyền lợi tài chính trước các rủi ro. Gửi tiết kiệm 10 đồng, nếu gặp rủi ro, bạn lĩnh nhiều lắm là 15 đồng. Còn mua bảo hiểm nhân thọ 10 đồng, chẳng may gặp rủi ro, bạn có tiền trăm để lại cho con cái.
“Mua bảo hiểm nhân thọ thực chất không phải mua cho bản thân mình. Nên nếu giữ quan niệm ‘mình phải có lời’ thì đừng mua. Còn nếu lo cho con cái vẫn được ăn học, sống tử tế trong trường hợp rủi ro xảy ra cho mình thì mua bảo hiểm nhân thọ”, một bạn đọc tư vấn.
Một ý kiến khác thì cho rằng, nên mua bảo hiểm nhân thọ bảo vệ kép cho mình và cho con, mức phí chỉ khoảng 1 triệu đồng/tháng, nhưng mệnh giá bảo vệ khoảng 1 tỷ đồng. Bảo hiểm nhân thọ là để phòng khi rủi ro xảy ra, dù không ai muốn, nhưng không ai có thể chắc chắn mình/con mình không gặp rủi ro.
“Nếu có tiền thì phải vừa có tài khoản ngân hàng, vừa có tài khoản bảo hiểm mới là người biết nhìn xa trông rộng. Còn trong trường hợp ít tiền thì nên tham gia bảo hiểm nhân thọ”, ý kiến trên nhìn nhận.
Đó chỉ là 2 trong số rất nhiều nhận định tích cực về việc mua bảo hiểm được chia sẻ. Điều này cũng cho thấy khách hàng đã tìm hiểu và có những kiến thức nhất định về bảo hiểm.
Trao đổi với Đầu tư Chứng khoán, một chuyên gia trong ngành bảo hiểm nói rằng, đây là những thông tin rất tốt, tuy nhiên, hiện nay số người có cái nhìn đầy đủ về bảo hiểm và dân số được bảo vệ bởi bảo hiểm vẫn còn rất thấp, số lượng hợp đồng bị hủy trước khi đáo hạn cũng còn khá nhiều, nên các doanh nghiệp bảo hiểm nhân thọ vẫn còn rất nhiều việc phải làm để con số người được bảo vệ bởi bảo hiểm được tăng cao hơn.
Thực tế là thị trường bảo hiểm nhân thọ trong thời gian qua mới chỉ tăng trưởng về tổng doanh thu, nhưng số lượng hợp đồng lại không tăng tương ứng. Điều này có thể được lý giải là vẫn còn nhiều hợp đồng bị hủy, những khách hàng đã đáo hạn không muốn tái ký hợp đồng mới, dù đến tuổi này vẫn cần được bảo vệ bởi bảo hiểm…
“Các doanh nghiệp bảo hiểm nhân thọ vẫn còn rất nhiều việc phải làm để tăng số lượng khách hàng được bảo vệ bởi bảo hiểm và để những khách hàng hiện hữu được bảo hiểm bảo vệ cho đến đáo hạn hợp đồng”, một chuyên gia trong ngành nói.

4 tỷ đồng tiền bồi thường bảo hiểm tàu cá đến tay ngư dân Bình Định
Ngày 9/1, Bộ Tài chính - Cục Giám sát Bảo hiểm phối hợp với UBND tỉnh Bình Định, Tổng Công ty cổ phần Bảo hiểm Petrolimex (PJICO) cùng một số...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư

-
Chứng khoán phiên 28/9: Áp lực bán vẫn cao, cổ phiếu chứng khoán lao dốc -
TIE bị xử phạt vì nhiều vi phạm trong lĩnh vực chứng khoán -
SHB cung cấp giải pháp tài chính toàn diện cho doanh nghiệp xuất nhập khẩu -
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026 -
VPBank thắng lớn tại IR Awards 2026 lần thứ hai liên tiếp -
Giá vàng hôm nay: Lao dốc mạnh phiên đầu tuần
-
1  Bất động sản công nghiệp trước cuộc đua tạo lợi thế mới
-
2  Bất động sản công nghiệp Việt Nam: Bước ngoặt chiến lược giữa làn sóng tái cấu trúc toàn cầu
-
3  Luật Phát triển doanh nghiệp nhỏ và vừa khuyến khích phát triển cả quy mô và chất lượng doanh nghiệp
-
4  Gìn giữ giá trị trong mô hình phát triển mới




-
 Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng?
-
 SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
 Năng lực sản xuất đứng sau lợi thế cạnh tranh của Hải Anh
-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
 Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước