


 Liên danh Việt Ý đăng ký 2 dự án nhà ở nghìn tỷ tại Cát Tiến, Gia Lai
-
Liên danh Việt Ý đăng ký 2 dự án nhà ở nghìn tỷ tại Cát Tiến, Gia Lai
-
 Đà Nẵng: Khu nhà ở và dịch vụ Tuyên Sơn đủ điều kiện mở bán 518 căn hộ
-
 Ivory Villas & Resort “chiếm sóng” đầu tư bất động sản giá trị thực
-
 Gia Lai quy hoạch Quy Nhơn, Pleiku thành hai cực đô thị động lực của tỉnh
-
Quảng Ngãi gỡ vướng cho dự án khu đô thị hơn 9.700 tỷ đồng -
Giá bất động sản tăng, lợi nhuận vẫn bị lãi vay bào mòn
Có sổ tiết kiệm mới được vay mua nhà ở xã hội?
Hữu Tuấn
- 31/07/2016 09:09

Từ 15/8, khách hàng muốn vay mua nhà ở xã hội phải đáp ứng 5 điều kiện của Ngân hàng Chính sách xã hội, một trong những điều kiện là phải... có số tiết kiệm gửi Ngân hàng Chính sách xã hội 12 tháng.
TIN LIÊN QUAN
Ngân hàng Chính sách xã hội vừa ban hành Văn bản số 2526/NHCS-TDSV hướng dẫn nghiệp vụ cho vay ưu đãi để mua, thuê mua nhà ở xã hội, xây dựng mới hoặc cải tạo, sửa chữa nhà để ở, thực hiện thống nhất trong toàn hệ thống Ngân hàng Chính sách xã hội từ ngày 15/8/2016, trong đó xác định rõ điều kiện để được vay tiền mua nhà ở xã hội ở Ngân hàng Chính sách xã hội.
Theo văn bản này, sác đối tượng được vay vốn chính sách để sử dụng vào mục đích này bao gồm: Người có công với cách mạng theo quy định của pháp luật về ưu đãi người có công với cách mạng; người thu nhập thấp, hộ nghèo, cận nghèo tại khu vực đô thị; người lao động đang làm việc tại các doanh nghiệp trong và ngoài khu công nghiệp; sĩ quan, hạ sĩ quan nghiệp vụ, hạ sĩ quan chuyên môn kỹ thuật, quân nhân chuyên nghiệp, công nhân trong cơ quan, đơn vị thuộc Công an nhân dân và Quân đội nhân dân; cán bộ, công chức, viên chức theo quy định của pháp luật về cán bộ, công chức, viên chức.
Trừ đối tượng là người có công với cách mạng theo quy định của pháp luật về ưu đãi người có công với cách mạng, các đối tượng còn lại để được vay vốn phải thuộc diện không phải nộp thuế thu nhập thường xuyên theo quy định của pháp luật về thuế thu nhập cá nhân. Trường hợp là hộ nghèo, cận nghèo thì phải thuộc hộ nghèo, cận nghèo theo quy định của Thủ tướng Chính phủ.
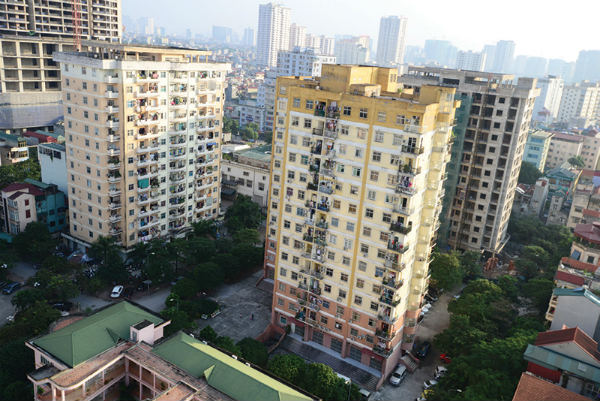 |
| Theo quy định của Ngân hàng Chính sách xã hội người mua nhà muốn vay vốn phải thực hiện gửi tiền tiết kiệm hàng tháng tại Ngân hàng Chính sách xã hội với thời gian gửi tối thiểu 12 tháng |
Về điều kiện vay vốn, văn bản hướng dẫn cũng quy định rõ khi vay vốn tại Ngân hàng Chính sách xã hội người vay vốn phải đáp ứng đủ 5 điều kiện sau:
Thứ nhất, phải thực hiện gửi tiền tiết kiệm hàng tháng tại Ngân hàng Chính sách xã hội với thời gian gửi tối thiểu 12 tháng kể từ ngày ký Hợp đồng tín dụng với Ngân hàng Chính sách xã hội. Mức gửi hàng tháng tối thiểu bằng mức trả nợ hàng tháng của người vay vốn.
Thứ hai, có đủ vốn tự có tối thiểu 20% giá trị Hợp đồng mua bán/Hợp đồng thuê mua NOXH đối với vay vốn để mua/thuê mua NOXH. Người vay vốn để xây dựng mới hoặc cải tạo, sửa chữa nhà để ở phải có tối thiểu 30% giá trị dự toán hoặc phương án tính toán giá thành đối với dự án xây mới, cải tạo, sửa chữa.
Thứ ba, có đủ hồ sơ chứng minh về đối tượng, thực trạng nhà ở, điều kiện cư trú, thu nhập để được hưởng chính sách NOXH theo quy định.
Thứ tư, có nguồn thu nhập và khả năng trả nợ theo cam kết với Ngân hàng Chính sách xã hội.
Thứ năm, có giấy đề nghị vay vốn để mua/thuê mua NOXH/xây dựng mới/cải tạo, sửa chữa nhà để ở, trong đó có cam kết của cá nhân và các thành viên trong hộ gia đình chưa được vay vốn hỗ trợ ưu đãi NOXH tại Ngân hàng khác hoặc các tổ chức tín dụng khác.
Đối với vay vốn để mua, thuê mua NOXH, người vay phải có hợp đồng mua, thuê mua NOXH với chủ đầu tư dự án mà dự án của chủ đầu tư đó có trong danh mục dự án xây dựng NOXH thuộc chương trình, kế hoạch đầu tư NOXH của cơ quan có thẩm quyền phê duyệt.
Người vay vốn để xây mới hoặc cải tạo, sửa chữa nhà để ở phải có giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà và tài sản khác gắn liền với đất nơi đăng ký thường trú do cơ quan nhà nước có thẩm quyền cấp theo quy định của pháp luật về đất đai; có thiết kế, dự toán hoặc phương án tính toán giá thành theo quy định của pháp luật về xây dựng.
Bên cạnh đó, về thủ tục thực hiện bảo đảm tiền vay, đối với vay vốn để mua, thuê mua NOXH, yêu cầu bảo đảm tiền vay bằng tài sản hình thành từ vốn vay theo quy định của pháp luật. NHCSXH nơi cho vay, chủ đầu tư và người vay vốn phải thỏa thuận trong hợp đồng ba bên về phương thức quản lý, xử lý tài sản bảo đảm. Đối với vay vốn để xây mới hoặc cải tạo, sửa chữa nhà để ở, phải bảo đảm tiền vay bằng giá trị quyền sử dụng đất ở và tài sản gắn liền với đất ở hoặc tài sản khác theo quy định của pháp luật.
Văn bản hướng dẫn nghiệp vụ này cũng nêu rõ để thực hiện trên toàn hệ thống NHCSXH, đối với trường hợp mua, thuê mua NOXH, mức vốn cho vay tối đa bằng 80% giá trị hợp đồng mua, thuê mua NOXH. Trường hợp xây dựng mới hoặc cải tạo, sửa chữa nhà để ở, mức vốn cho vay tối đa bằng 70% giá trị dự toán hoặc phương án tính toán giá thành và không vượt quá 70% giá trị tài sản bảo đảm tiền vay.
Lãi suất cho vay do Thủ tướng Chính phủ quyết định cho từng thời kỳ. Lãi suất nợ quá hạn bằng 130% lãi suất cho vay. Từ nay đến hết ngày 31/12/2016, lãi suất cho vay của chương trình là 4,8%/năm theo Quyết định số 1013/QĐ-TTg ngày 06/06/2016 của Thủ tướng Chính phủ.
Thời hạn cho vay tối thiểu là 15 năm và tối đa không quá 25 năm kể từ ngày giải ngân khoản vay đầu tiên. Trường hợp người vay vốn có nhu cầu vay với thời hạn thấp hơn thời hạn cho vay tối thiểu thì thỏa thuận với NHCSXH nơi cho vay về vấn đề này.
Lãi suất cho vay ưu đãi mua nhà ở xã hội là 4,8%/năm
Thủ tướng Chính phủ vừa ký Quyết định về lãi suất cho vay ưu đãi nhà ở xã hội tại Ngân hàng Chính sách xã hội theo quy định tại Nghị định...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Quảng Ngãi gỡ vướng cho dự án khu đô thị hơn 9.700 tỷ đồng -
Giá bất động sản tăng, lợi nhuận vẫn bị lãi vay bào mòn -
Đảo Ngọc - Gia sản truyền đời bên một điểm đến đang thành hình -
Bốc thăm quyền mua Nhà ở xã hội OXH-2: Trao cơ hội an cư từ sự minh bạch, tâm huyết -
The An Group ra mắt The An Second Home và công bố dòng Suite thời hạn thuê 5 năm -
Tấp nập người tham quan nhà mẫu "căn hộ chuẩn xanh giữa lòng Biên Hòa" -
Giải mã sức hút của dòng nhà phố liền kề 60 m² tại Vinhomes Global Gate Hạ Long




-
 SeABank thông báo mời thầu
-
 Base.vn tổ chức Enterprise AI Summit 2026, chính thức ra mắt Base 2.0 - Nền tảng AI-first cho quản trị doanh nghiệp
-
 Tiệc kỷ niệm 9 năm BlockBase - Khi niềm tin vững vàng trở thành điểm tựa giữa nhiều biến động
-
 THB Việt Nam tưng bừng khai trương cửa hàng mới: Giảm đến 5% sản phẩm Bosch, quà tặng ngập tràn
-
 Đạt Phước khởi công xây dựng dự án Serena Riverside
-
 Hành trình từ một triệu cây xanh đến triệu tác động lành cùng Panasonic sống khỏe góp xanh