


 Góc nhìn TTCK tuần 23/11- 27/11: Dòng tiền bắt đáy tham gia, VN-Index kỳ vọng hồi phục
-
Góc nhìn TTCK tuần 23/11- 27/11: Dòng tiền bắt đáy tham gia, VN-Index kỳ vọng hồi phục
-
 Kinh nghiệm kiến tạo gia sản trường tồn theo chuẩn mực toàn cầu cho gia đình Việt
-
 VPBankS khẳng định sức hút tuyển dụng với Top 1 Nơi làm việc tốt nhất ngành Dịch vụ tài chính 2026
-
 Số hóa bảo lãnh giúp nhà thầu đón sóng đầu tư công
-
Chứng khoán phiên 20/11: Hồi lại cuối phiên, VN-Index thu hẹp đà giảm -
Chứng khoán Maybank bị phạt vì thiếu sót khi xác minh thông tin khách hàng
Chuyển tiền mức 10 triệu đồng sẽ phải xác thực sinh trắc học
T.V
- 19/09/2023 18:33

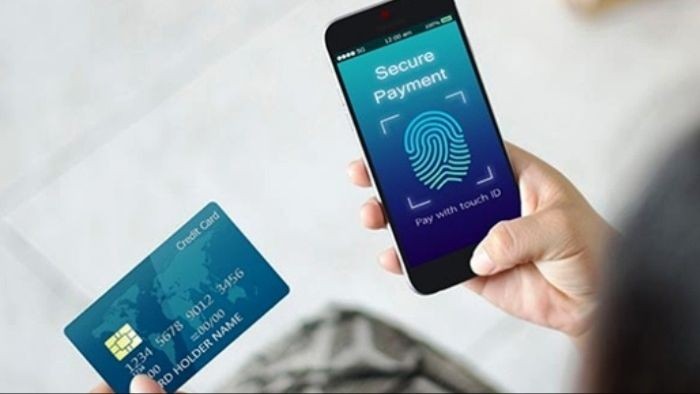
Ông Lê Anh Dũng, Phó vụ trưởng Vụ Thanh toán (NHNN) cho hay, sẽ có quy định hạn mức buộc xác thực sinh trắc học (vân tay, khuôn mặt) khi chuyển tiền liên ngân hàng, có thể 10 triệu đồng.
TIN LIÊN QUAN
Tội phạm sử dụng công nghệ ngân hàng gia tăng
Lừa đảo trực tuyến là vấn nạn toàn cầu, người dân cả từ các nước phát triển lẫn các nền kinh tế đang phát triển đều có thể trở thành nạn nhân. Lừa đảo trực tuyến là loại tội phạm được trình báo nhiều nhất tại Mỹ và thứ hai tại Anh.
Tuy nhiên, chỉ 2,5% số vụ lừa đảo báo cáo ở Anh được đưa ra truy tố, toàn cầu còn thấp hơn nhiều, chỉ 0,05% số vụ việc.
 |
Việt Nam là có tiềm năng cao về hoạt động kinh tế số nhưng cũng đặt ra vấn đề kiểm soát không gian số, đảm bảo môi trường mạng lành mạnh, an toàn, đáng tin cậy cho các giao dịch số nói chung, và giao dịch ngân hàng, thanh toán trên kênh số nói riêng.
Kinh tế số Việt Nam tăng trưởng cao nhất khu vực 31%/năm, từ mức 23 tỷ USD (2022) lên 49 tỷ USD (2025). Dân số Việt Nam 99,8 triệu, cơ cấu dân số trẻ (người trưởng thành~69,3%) 85% dân số sở hữu Smartphone130 triệu thuê bao di động 51 triệu thuê bao Internet di động, kết nối 3G/4G phủ toàn quốc. Tỷ lệ người Việt thanh toán qua smartphone cao thứ 2 thế giới (33,2% theo Statista 2022.
Thế nhưng, theo Tổ chức chống lừa đảo toàn cầu GASA, Việt Nam hiện là quốc gia có tỷ lệ lừa đảo qua mạng cao, với 87.000 vụ lừa đảo được ghi nhận. Các nạn nhân bị thiệt hại 374 triệu USD trong năm 2021, tương đương khoản thiệt hại 4.200 USD mỗi vụ lừa đảo và 3,8 USD nếu tính trên đầu người.
Phát biểu tại hội thảo “Bảo vệ tài khoản ngân hàng trước nguy cơ lừa đảo trực tuyến gia tăng” do Báo Tuổi Trẻ tổ chức ngày 19/9 tại TP.HCM, Phó vụ trưởng Vụ Thanh toán (NHNN) ông Lê Anh Dũng ch biết, lừa đảo trực tuyến đã bùng phát mạnh, có tác động tiêu cực đến người tiêu dùng, doanh nghiệp bán hàng lẫn các tổ chức tài chính.
Những kẻ lừa đảo sử dụng các công cụ kỹ thuật hoặc phi kỹ thuật “social engineering” để xâm phạm thông tin cá nhân của người dùng cho nhiều mục tiêu khác nhau nhưng thường nhắm đến mục đích lừa lấy tiền của người dùng.
Kênh lừa đảo chủ yếu qua tin nhắn SMS (33%), tiếp theo là điện thoại (29%), email (22%), Internet (6%), mạng xã (6%). Nhóm tuổi có nguy cơ bị lừa đảo cao nhất là trên 65 (chiếm trên 25% số báo cáo và thiệt hại), và nhóm 55-64 tuổi.
Tại Việt Nam các hình thức lừa đảo, chiếm đoạt tài sản trên không gian mạng gồm: đối tượng lừa đảo giả danh công an, Viện kiểm sát, tòa án gọi điện đe dọa khách hàng có liên quan đến vụ án, đường dây tội phạm. Chúng yêu cầu khách hàng chuyển tiền đến các tài khoản chỉ định để phục vụ điều tra.
Bên cạnh đó, hình thức lừa đảo chiếm đoạt quyền sử dụng số điện thoại diễn ra khá phổ biến thời gian qua. Kẻ gian mạo danh nhân viên nhà mạng đề nghị hỗ trợ chuyển sim 3G thành 4G miễn phí hoặc thông báo khóa sim vì chưa chuẩn hóa thuê bao.
Thượng tá Cao Việt Hùng - phó trưởng Phòng 4 Cục An ninh mạng và Phòng chống tội phạm sử dụng công nghệ cao Bộ Công an cho rằng, tội phạm sử dụng công nghệ cao liên quan đến lĩnh vực ngân hàng tiếp tục gia tăng, phức tạp và có xu hướng thay đổi về phương thức cũng như thủ đoạn.
Vì thế, các ngân hàng nâng cao, tăng cường hơn công tác phối hợp giữa Bộ Công an, NHNN, các tổ chức cung ứng dịch vụ thanh toán để xây dựng quy trình phối hợp nhằm hạn chế tình trạng sử dụng tài khoản ngân hàng, ví điện tử không chính chủ, ngăn chặn sớm dòng tiền và việc vi phạm pháp luật. Đồng thời, ngân hàng cần tăng cường an ninh, bảo mật hệ thống thông tin, phòng chống mã độc, mua bán dữ liệu khách hàng.
Xác thực sinh trắc học, hoàn thiện pháp lý
Việc xử lý gian lận này không đơn giản. Vì thế, theo Phó vụ trưởng Vụ Thanh toán (NHNN) ông Lê Anh Dũng, để hạn chế lừa đảo, gian lận trong hoạt động thanh toán, cần sự nỗ lực hành động, phối hợp của các bên, trong đó có vai trò của ngân hàng và người dùng.
Về phía NHNN đã phối hợp với Bộ Công an tiếp tục thực hiện việc kết nối cơ sở dữ liệu quốc gia về dân cư để xác thực thông tin tín dụng khách hàng. Làm việc với Bộ Thông tin truyền thông về phương án làm sạch dữ liệu, đối khớp thông tin chủ tài khoản đăng ký dịch vụ ngân hàng trực tuyến với thông tin chủ thuê bao di động theo số điện thoại di động.
Cũng theo ông Dũng, thống kê cho thấy, 90% các khoản chuyển tiền liên ngân hàng là dưới 10 triệu, chỉ 10% là chuyển trên 10 triệu đồng. Do vậy, theo ông Dũng, tới đây sẽ có quy định hạn mức buộc phải xác thực sinh trắc học (bằng vân tay, khuôn mặt) khi chuyển tiền liên ngân hàng, có thể là mức 10 triệu đồng.
Qua đó cũng sẽ vô hiệu hóa luôn nạn mua bán, cho thuê tài khoản ngân hàng đã tồn tại suốt thời gian qua, nhằm chống gian lận, đảm bảo rủi ro.
Phó vụ trưởng Vụ Thanh toán (NHNN) cho hay trong thời gian tới NHNN sẽ sửa đổi Quyết định 630/QĐ-NHNN, cho phép tổ chức tín dụng (TCTD) áp dụng xác thực sinh trắc học đối với giao dịch chuyển tiền liên ngân hàng vượt hạn mức giao dịch nhất định.
Hoàn thiện hành lang pháp lý về thanh toán không dùng tiền mặt (Nghị định thanh toán không tiền mặt, các Thông tư hướng dẫn, trong đó chú trọng nội dung tăng cường an toàn bảo mật giao dịch, phòng ngừa gian lận, bảo vệ khách hàng v.v…).
Đồng thời, NHNN chỉ đạo TCTDLiên tục cải tiến hệ thống, quy trình quản trị rủi ro, phòng chống gian lận, ứng dụng công nghệ mới (phân tích dữ liệu, A.I/M.L v.v…) trong theo dõi, phát hiện và ngăn ngừa các tài khoản, giao dịch có dấu hiệu gian lận theo tham số rủi ro và danh sach cảnh báo của cơ quan chức năng.
Đẩy nhanh tiến độ kết nối cơ sở dữ liệu quốc gia và dân cư, ứng dụng CCCD gắn chip; triển khai đối chiếu, kiểm tra thông tin số điện thoại đăng ký giao dịch của khách hàng.
Đồng thời, đẩy mạnh tuyên truyền, hướng dẫn, cảnh báo tới khách hàng bằng nhiều hình thức; cập nhật, triển khai các công nghệ mới trong bảo mật, xác thực khách hàng: xác thực đa thành tố, xác thực thiết bị, xác thực sinh trắc học, xác thực không mật khẩu, trao quyền nhiều hơn cho khách hàng trong quản lý tài khoản (tự đặt mật khẩu, hạn mức giao dịch, tự khóa tài khoản…).
Đề nghị bổ sung OTP, Token OTP, sinh trắc học (eKYC) có vai trò như chữ ký điện tử
Ủy ban Khoa học, Công nghệ và Môi trường của Quốc hội đề nghị hình thành chương riêng về chữ ký điện tử, thay vì quy định trong 5 điều tại...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Góc nhìn TTCK tuần 23/11- 27/11: Dòng tiền bắt đáy tham gia, VN-Index kỳ vọng hồi phục
-
 Kinh nghiệm kiến tạo gia sản trường tồn theo chuẩn mực toàn cầu cho gia đình Việt
-
 VPBankS khẳng định sức hút tuyển dụng với Top 1 Nơi làm việc tốt nhất ngành Dịch vụ tài chính 2026
-
 Số hóa bảo lãnh giúp nhà thầu đón sóng đầu tư công
-
Chứng khoán phiên 20/11: Hồi lại cuối phiên, VN-Index thu hẹp đà giảm -
Chứng khoán Maybank bị phạt vì thiếu sót khi xác minh thông tin khách hàng -
Vietnam Connect Forum 2026: VietinBank kết nối cơ hội đầu tư, kiến tạo hệ sinh thái doanh nghiệp FDI tại Việt Nam -
Tín dụng chuyển từ bất động sản sang hạ tầng -
Ngân hàng thu hẹp danh mục trái phiếu doanh nghiệp trong quý III -
Tổng Giám đốc SHS Nguyễn Duy Linh đảm nhiệm thêm vai trò Chủ tịch HĐQT BVIM -
Vàng tiếp tục lao dốc, rơi xuống đáy 15 tháng khi bị bán tháo
-
1  Phú Thọ đề nghị đầu tư cao tốc 15.700 tỷ đồng; Hà Tĩnh có thêm dự án chế biến gỗ 110 tỷ đồng
-
2  Quốc hội thông qua Nghị quyết về một số cơ chế, chính sách đặc thù phát triển du lịch Việt Nam
-
3  5 nhóm lĩnh vực quy hoạch cục bộ đô thị Huế tầm nhìn đến 2065
-
4  Quyết định đầu tư trên 162.000 tỷ cho ba dự án cao tốc mới




-
 Tôn Nam Kim mở rộng năng lực sản xuất với nhà máy thép 6.200 tỷ đồng
-
 Chi gần 1.886 tỷ đồng chia cổ tức: Thước đo dòng tiền và kỷ luật tài chính FPT
-
 Carlsberg Việt Nam thúc đẩy chuyển đổi xanh với hệ thống điện mặt trời áp mái mới tại nhà máy bia Phú Bài
-
 Vietcombank - Hành trình 11 năm bền bỉ giữ vững vị thế ngân hàng có môi trường làm việc tốt nhất Việt Nam
-
 AMY lên sàn HOSE: Nội lực sản xuất gặp thị trường vốn
-
 Trao quyền để bứt phá: Decathlon dẫn đầu Nơi làm việc tốt nhất Việt Nam ngành Sản xuất 2026