


 Nâng chuẩn mới về công bố thông tin trên thị trường chứng khoán
-
Nâng chuẩn mới về công bố thông tin trên thị trường chứng khoán
-
 Vàng, bitcoin đồng loạt giảm mạnh
-
 PNJ báo lỗ 2 tháng đầu quý III, dự kiến đóng 25-30 cửa hàng
-
 Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
Chứng khoán phiên 28/9: Áp lực bán vẫn cao, cổ phiếu chứng khoán lao dốc -
TIE bị xử phạt vì nhiều vi phạm trong lĩnh vực chứng khoán
Thanh toán di động: Người dùng bối rối vì quá nhiều ứng dụng
Thùy Liên
- 10/11/2017 10:24

Ngoài Samsung Pay, Alipay, tới đây có thể những “gã khổng lồ” khác như Apple Pay, Google Play cũng sẽ vào Việt Nam, chưa kể, hàng chục ví điện tử đã được cấp phép trong nước. Người tiêu dùng đang bối rối khi lựa chọn các ứng dụng này.
Sự bùng nổ đang ở một phía
Alipay bắt đầu đặt chân vào Việt Nam. Ông Nguyễn Đăng Hùng, Phó tổng giám đốc Napas dự đoán, tới năm 2020, khi Việt Nam cơ bản chuyển đổi sang công nghệ thẻ chip, khi đó, ngoài Samsung Pay, có thể Apple Pay, Google Play… sẽ vào thị trường Việt Nam.
Ngoài các gã khổng lồ này, thời gian qua, hàng loạt ngân hàng, fintech trong nước cũng rầm rộ tung ra các ví điện tử. Tính đến thời điểm này, cả nước đã có 25 ví điện tử, chưa kể trên thị trường đã có 12 ngân hàng triển khai thanh toán bằng mã QR (QR Code).
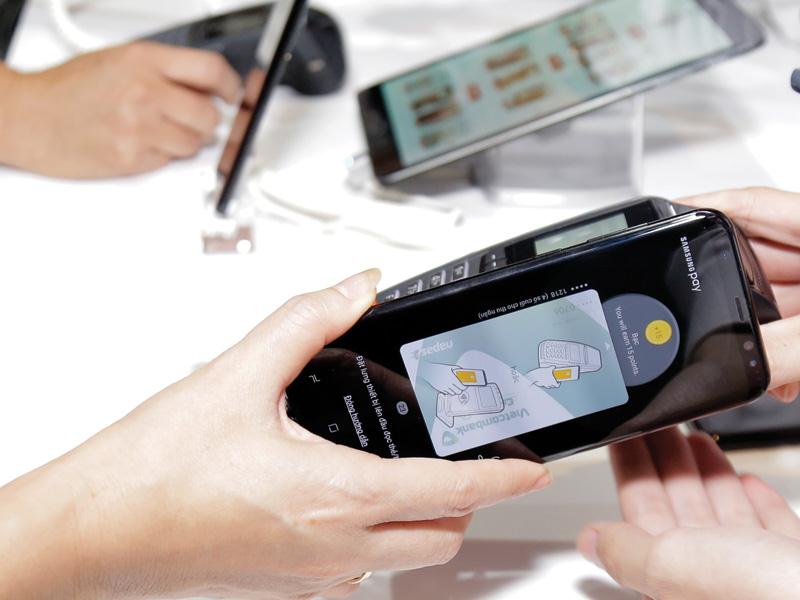 |
| Thanh toán qua di động bùng nổ với nhiều ứng dụng. Ảnh: Đức Thanh |
Nhiều người kỳ vọng, cùng với Samsung Pay, Alipay sẽ tạo ra một cú hích khiến thanh toán di động bùng nổ giống như ở Trung Quốc. Tuy nhiên, thực tế không dễ như vậy.
Ông Cấn Văn Lực, chuyên gia ngân hàng nhận xét: “Các giải pháp thanh toán di động tại Việt Nam đang bước vào giai đoạn bùng nổ về số lượng như mPos, QR Pay, ví điện tử, các ứng dụng thanh toán không chạm như Samsung Pay… Tuy nhiên, các giải pháp nói trên phần lớn mới xuất hiện trên thị trường và chưa có cái tên nào phổ biến”.
Việc “trăm hoa đua nở” các ứng dụng thanh toán di động khiến Việt Nam đang rơi vào tình trạng giống như Indonesia, thị trường có quá nhiều ví điện tử khác nhau và không thực sự có một cái tên nào thống trị, người tiêu dùng không thể thanh toán tại các cửa hàng khác nhau với cùng một ứng dụng. Nói cách khác, nếu muốn thanh toán không cần ví hay thẻ, người dùng phải tải một lúc hàng loạt ứng dụng khác nhau, nộp tiền vào nhiều ví điện tử khác nhau.
Bên cạnh đó, do mã QR chưa được chuẩn hóa, nên các cửa hàng muốn chấp nhận thanh toán bằng QR cũng phải tạo ra nhiều mã QR khác nhau cho một mặt hàng. Điều này gây phiền toái cho người mua lẫn người bán.
Đây là những lý do khiến các giải pháp thanh toán di động bùng nổ, song chỉ ở phía đơn vị cung cấp dịch vụ, còn thanh toán di động vẫn đang chiếm tỷ lệ rất nhỏ.
Ngân hàng, fintech sốt ruột đợi chuẩn hóa
Các giải pháp thanh toán hiện đại như Apple Pay, Android Pay thường yêu cầu người bán hàng phải có thiết bị thanh toán hỗ trợ NFC. Samsung Pay có thể sử dụng với hệ thống quẹt thẻ từ truyền thống, nhưng lại chỉ dùng được trên các dòng điện thoại đắt tiền. Chính vì thế Samsung Pay, Apple Pay hay Android Pay rất khó phát triển rộng khắp tại thị trường Việt Nam, nhất là các vùng sâu, vùng xa. Trong khi đó, công nghệ thanh toán mà Alipay đang áp dụng (thanh toán bằng mã QR) có thể áp dụng bất kỳ nơi đâu, chỉ cần một chiếc smartphone có ứng dụng chụp hình. Đây cũng là lý do Alipay càn quét mảng thanh toán di động ở Trung Quốc, đạt doanh thu hàng trăm tỷ USD.
Theo dự báo của Statista, giá trị giao dịch thanh toán di động tại Việt Nam được dự báo ở mức 18 triệu USD vào năm 2017 và có khả năng đạt mức tăng trưởng ấn tượng hàng năm lên tới 75,4% trong giai đoạn 2017 - 2021.
Một lý do nữa, theo các chuyên gia, sở dĩ Alipay có thể làm nên “cách mạng” thanh toán di động tại Trung Quốc bởi doanh nghiệp này chiếm vị trí thống trị. Còn ở Việt Nam, quá nhiều ứng dụng ra đời nhưng không theo một chuẩn chung, khiến người tiêu dùng gặp nhiều phiền toái và không muốn sử dụng. Nếu tình trạng này vẫn tiếp tục diễn ra, dù Alipay có vào Việt Nam, người dùng vẫn thờ ơ với thanh toán di động.
Ông Trần Công Quỳnh Lân, Phó tổng giám đốc VietinBank cho rằng, tiềm năng thanh toán di động, đặc biệt là thanh toán bằng QR Code ở Việt Nam rất lớn. Chỉ tính từ đầu năm đến hết tháng 9/2017, thanh toán qua QR code tăng trưởng 120%, số lượng các điểm giao dịch chấp nhận thanh toán QR code tăng lên tới gần 5.000 điểm và dự báo đến hết năm 2018 sẽ là 50.000 điểm.
Tuy vậy, để QR Pay trở thành kênh thanh toán tiện dụng, cần sớm đưa ra một tiêu chuẩn thống nhất về định dạng QR code trong thanh toán di động cho thị trường Việt Nam, tránh việc người dùng hoặc cơ sở bán hàng phải tải quá nhiều ứng dụng QR Pay.
Tương tự, ông Cấn Văn Lực cũng đề nghị, sự xuất hiện của quá nhiều giải pháp thanh toán di động là những trở ngại cho người tiêu dùng và sự phát triển chung của thị trường.
“Chỉ riêng mã QR đã có nhiều đơn vị khác nhau cung cấp với giải pháp và nguyên lý hoạt động khác nhau. Do đó, khách hàng thuộc hệ thống mã QR nào thì chỉ thanh toán được trong hệ thống đó, khiến thị trường bị chia cắt và người dùng thấy bất tiện”, ông Lực nói.
Trước kiến nghị của các doanh nghiệp, Phó thống đốc NHNN Nguyễn Kim Anh khẳng định, thanh toán di động là xu thế tất yếu. Cơ quan này đang trong quá trình hoàn thiện khuôn khổ pháp lý về vấn đề này, đặc biệt sẽ ban hành các tiêu chuẩn cho thanh toán phi tiếp xúc, QR Code, thanh toán qua di động...
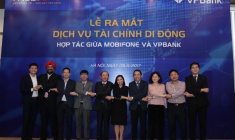
MobiFone bắt tay VPBank ra mắt dịch vụ tài chính di động
Ngày 9/11, Tổng Công ty Viễn thông MobiFone hợp tác với Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) chính thức ra mắt dịch vụ tài chính di động,...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư

-
Chứng khoán phiên 28/9: Áp lực bán vẫn cao, cổ phiếu chứng khoán lao dốc -
TIE bị xử phạt vì nhiều vi phạm trong lĩnh vực chứng khoán -
SHB cung cấp giải pháp tài chính toàn diện cho doanh nghiệp xuất nhập khẩu -
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026 -
VPBank thắng lớn tại IR Awards 2026 lần thứ hai liên tiếp -
Giá vàng hôm nay: Lao dốc mạnh phiên đầu tuần
-
1  Bất động sản công nghiệp trước cuộc đua tạo lợi thế mới
-
2  Bất động sản công nghiệp Việt Nam: Bước ngoặt chiến lược giữa làn sóng tái cấu trúc toàn cầu
-
3  Luật Phát triển doanh nghiệp nhỏ và vừa khuyến khích phát triển cả quy mô và chất lượng doanh nghiệp
-
4  Gìn giữ giá trị trong mô hình phát triển mới




-
 Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng?
-
 SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
 Năng lực sản xuất đứng sau lợi thế cạnh tranh của Hải Anh
-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
 Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước