


 Giao dịch sụt giảm trên thị trường chứng khoán phái sinh
-
Giao dịch sụt giảm trên thị trường chứng khoán phái sinh
-
 Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém
-
 Nhu cầu vốn của Việt Nam tăng, cần giảm phụ thuộc vào tín dụng
-
 Thao túng cổ phiếu BCE, một cá nhân bị phạt 1,5 tỷ đồng, cấm giao dịch 2 năm
-
Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ -
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI
Tương lai tự động hóa trong ngành bảo hiểm
Gia Linh (Tinnhanhchungkhoan.vn)
- 25/11/2018 14:11

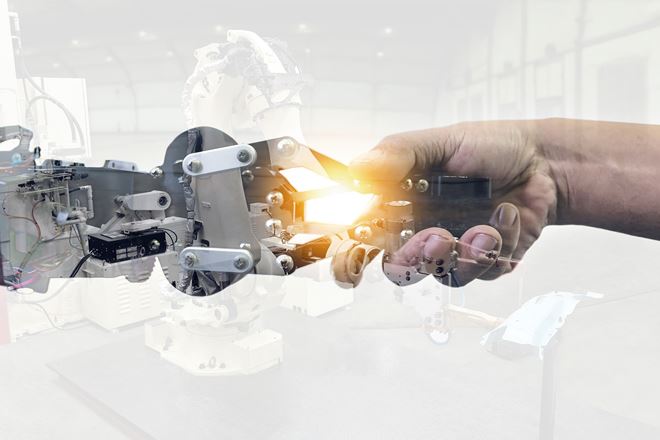
Dù một số doanh nghiệp bảo hiểm nhân thọ đã dùng robot để thay thế con người ở một số công đoạn như giới thiệu sản phẩm, tư vấn đơn giản với khách hàng 24/7…, nhưng bảo hiểm truyền thống thực tế vẫn khó có thể thay thế.
TIN LIÊN QUAN
 |
Trong bức tranh ngành bảo hiểm, gam màu mới dần xuất hiện khi có sự thâm nhập của công nghệ số, nhiều ứng dụng Insurtech có thể nâng cao chất lượng quản trị, hiệu quả hoạt động của mỗi doanh nghiệp bảo hiểm.
Chẳng hạn, việc áp dụng công nghệ, thực hiện giao dịch điện tử, số hoá toàn bộ quy trình (giao dịch không dùng giấy tờ) đang được một vài công ty bảo hiểm tại Việt Nam bước đầu áp dụng như AIA hay FWD và một số doanh nghiệp khác.
Ngoài ra, việc áp dụng công nghệ số cũng tạo ra những công cụ quản lý hợp đồng bảo hiểm. Đơn cử, Prudential đã ra mắt phiên bản ứng dụng điện thoại của Cổng thông tin khách hàng PRUonline, giúp khách hàng dễ dàng quản lý thông tin hợp đồng cũng như thanh toán phí bảo hiểm trực tuyến một cách tiện lợi, nhanh chóng vào bất kỳ lúc nào, ở bất cứ nơi đâu.
Việc áp dụng công nghệ số hóa để cải thiện tốc độ trả lời khiếu nại giải quyết quyền lợi bảo hiểm cho khách hàng cũng đã được Manulife, hay Generali áp dụng. Thời gian giải quyết quyền lợi của khách hàng trước đó tính bằng tuần đã giảm xuống bằng ngày, bằng giờ, bằng phút…
Thậm chí, ở một số doanh nghiệp bảo hiểm nhân thọ trên thế giới đã áp dụng trí tuệ nhân tạo, robot thay thế cho con người ở một số công đoạn, vị trí công việc. Phó tổng thư ký Hiệp hội Bảo hiểm Việt Nam Ngô Trung Dũng cho biết, Bảo hiểm AIA Singapore hồi tháng 5/2018 đã đưa hai robot là Pepper, Nadine vào sử dụng tại trung tâm dịch vụ khách hàng.
Ở Hồng Kông (Trung Quốc), AIA cũng đưa robot AI chatbox cung cấp sự hỗ trợ ngay lập tức 24/7 tự phục vụ của khách hàng, có tên là Andy. Robot có thể giới thiệu các thông tin mới nhất về sản phẩm bảo hiểm của Công ty; có công nghệ nhận dạng khuôn mặt; có thể nói 3 thứ tiếng: tiếng Hoa phổ thông, tiếng Hoa phương ngữ vùng Quảng Đông, Hồng Kông (Trung Quốc) và tiếng Anh.
Hay Công ty Bảo hiểm Fukoku Mutual Life Insurance Nhật Bản áp dụng hệ thống trí tuệ nhân tạo IBM’s Watson Explorer để thay thế các thẩm định viên bảo hiểm. Fukoku mua hệ thống trí tuệ nhân tạo này hết khoảng 2 triệu USD, phí bảo trì hàng năm 140.000 USD; mỗi năm tiết kiệm được khoảng 1,4 triệu USD sau 1 năm đầu tư cho hệ thống.
“Hệ thống có khả năng đọc các chứng từ y tế, bệnh án với mọi loại dữ liệu (thời gian nằm viện, lịch sử điều trị, phương pháp phẫu thuật…) để thẩm định và tính toán chi trả quyền lợi cho khách hàng”, ông Dũng chia sẻ.
Thậm chí, trí tuệ nhân tạo cũng giúp kết nối hồ sơ dữ liệu khách hàng với sản phẩm phù hợp nhất; tránh đại lý phải liên hệ từng người (tránh việc bị đại lý quấy rầy hàng ngày). Bằng cách tiếp cận cơ sở dữ liệu khách hàng, AI có thể tự động thẩm định khách hàng, đánh giá mức độ rủi ro và định phí bảo hiểm.
Tuy nhiên, tại Việt Nam, tự động hóa như vậy vẫn là một tương lai rất xa. “Cơ sở dữ liệu ở ta còn nghèo nàn, cá nhân chưa có định danh thống nhất, duy nhất trên mọi không gian mạng”, đại diện Hiệp hội Bảo hiểm Việt Nam nhận định.
Tại thị trường Việt Nam, các công ty bảo hiểm nhân thọ đều đang đi những bước đầu tiên trong quá trình áp dụng công nghệ để nâng cao trải nghiệm dịch vụ cho khách hàng, tìm kiếm nghiên cứu và so sánh các sản phẩm bảo hiểm…
Chia sẻ với truyền thông mới đây, ông Anil Wadhwani, Chủ tịch kiêm Tổng giám đốc Manulife châu Á nói rằng, ngành bảo hiểm truyền thống vốn không chú trọng nhiều đến việc cung cấp các trải nghiệm đáng kể cho khách hàng.
Điều này cần phải thay đổi nếu chúng ta muốn phát triển tương lai của ngành này như là một ngành công nghiệp. Đây là một cơ hội cho chúng ta chuyển đổi cách thức mà chúng ta cung cấp các giải pháp cho khách hàng, bằng việc tiên phong tạo ra các phương thức mới trong việc cung cấp các dịch vụ bảo hiểm cho khách hàng.
“Chúng tôi chú trọng vào số hóa các trải nghiệm phục vụ khách hàng, nhờ vào đó cung cấp được các dịch vụ có ảnh hưởng lớn ngay từ giai đoạn khách hàng tìm kiếm bảo hiểm trong tất cả các phương thức cho đến tận cách thức phục vụ. Điều quan trọng nhất, trọng tâm của chúng tôi là cung cấp các dịch vụ thông dụng mà có thể đáp ứng khách hàng nhiều nhất vào đúng thời điểm nhất, như là trong các quá trình yêu cầu bồi thường bảo hiểm”, ông Anil Wadhwani cho biết.
Nhà băng mạnh tay đầu tư công nghệ bảo mật
Công nghệ đóng vai trò quan trọng trong chiến lược dài hạn của các ngân hàng để nâng cao hiệu quả hoạt động, quản lý rủi ro và từ đó có...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ -
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng -
Hơn 20 ngân hàng giảm lãi vay, ngân hàng nào mạnh tay nhất? -
Ngân hàng quý III/2026: Nợ xấu vọt tăng, tín dụng dịch chuyển từ bất động sản sang xây dựng -
Chứng khoán phiên 5/11: Nối tiếp đà tăng, VN-Index được kéo lên 1.740 điểm -
Bức tranh lợi nhuận trái chiều nhóm ngân hàng và chứng khoán quý III







-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Logistics
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Chứng khoán
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 2)
-
 Stavian Hóa chất 2 năm liên tiếp có mặt trong Bảng xếp hạng 500 doanh nghiệp lớn nhất Đông Nam Á
-
 Vinafeed Group lần thứ hai được vinh danh Doanh nghiệp xuất sắc châu Á tại APEA 2026
-
 Dacinco tài trợ 50 tỷ đồng xây mới Trường Tiểu học Ngô Sĩ Liên tại Đà Nẵng