


 Ngân hàng rầm rộ báo lãi, tăng lương nhân viên
-
Ngân hàng rầm rộ báo lãi, tăng lương nhân viên
-
 Chứng khoán phiên 13/11: VN-Index kéo xanh phút cuối, khối ngoại bất ngờ đảo chiều trong phiên
-
 Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi
-
 HD SAISON công bố thông tin chuyển đổi hình thức pháp lý, nhà đầu tư chiến lược nước ngoài
-
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro -
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11
2 cổ phiếu cần quan tâm ngày 23/6
Thanh Thuý
- 23/06/2014 06:05

Đầu tư trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 23/6 của các công ty chứng khoán.
| TIN LIÊN QUAN | |
| ETF thích hợp với đầu tư chuyên nghiệp | |
| Sắp có đột phá về xu hướng | |
| Việt Nam là điểm đến của dòng vốn nước ngoài | |
| Lợi tức khi đầu tư vào Việt Nam hấp dẫn | |
| Vốn quốc tế hướng vào Việt Nam | |
1. DBT: PE hợp lý nhưng chưa hấp dẫn
CTCK Maybank KimEng (MBKE)
Hệ điều trị là kênh phân phối chính của CTCP Dược phẩm Bến Tre (DBT) nên hoạt động kinh doanh của công ty cũng bị ảnh hưởng từ quy định đấu thầu mới theo Thông tư 01/2012-TTLT-BYT-BTC (ưu tiên giá thấp). Tuy nhiên, mức độ sụt giảm là không nhiều, do công ty có một số lợi thế từ việc là đại lý độc quyền của một số hãng dược ngoại. Ngoài ra, DBT cũng đang triển khai đẩy mạnh bán hàng qua OTC.
Kế hoạch 2014 khá khả thi với 560 tỷ đồng doanh thu (+5,6% so với năm ngoái) và 11 tỷ đồng lợi nhuận trước thuế, xấp xỉ kết quả 2013. Ưu điểm của DBT là công ty có biên lợi nhuận gộp khá tốt, bình quân 5 năm gần nhất khoảng 21%, so với 13% trung bình các công ty cùng lĩnh vực.
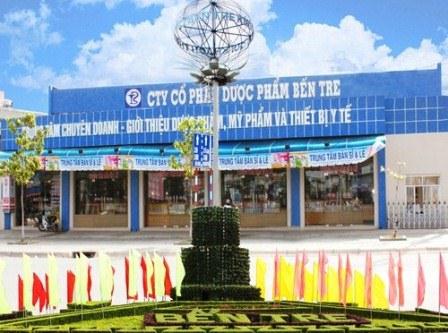
Với tỷ lệ chi trả cổ tức/EPS (payout ratio) cao, khoảng 70%, cổ tức tiền mặt hàng năm của DBT thường ở mức 2.000 đồng/cp, tương đương với tỷ suất cổ tức khá hấp dẫn 7,3%.
DBT đang giao dịch ở mức PE ước tính cho 2014 khoảng 7x, hợp lý so với mức 8x bình quân các công ty cùng lĩnh vực trong nước. Tuy nhiên, DBT thiếu động lực tăng trưởng mạnh khi hoạt động sản xuất còn quá khiêm tốn và việc phân phối thì ngày càng khó khăn hơn. Ngoài ra, do đặc thù hàng nhập khẩu chiếm tỷ trọng cao nên biến động tỷ giá sẽ có ảnh hưởng đến kết quả kinh doanh của DBT. Thanh khoản thấp cũng là điểm kém tích cực của cổ phiếu này.
2. VNM: Bước vào giai đoạn ổn định
CTCK MB (MBS)
Hoạt động kinh doanh của VNM có dấu hiệu chững lại trong Quý I/2014 khi lợi nhuận ròng giảm 9.3% so với cùng kỳ. Chúng tôi nhận thấy, sau một thời gian dài tăng trưởng, VNM đã bắt đầu cho thấy dấu hiệu chững lại trong hoạt động kinh doanh.
Hoạt động kinh doanh của VNM hiện đang chịu sự cạnh tranh gay gắt hơn của các đối thủ trong các mảng sữa nước, sữa bột và sữa chua. Về mảng sữa nước, TH truemilk đang tích cực cạnh tranh với VNM nhằm đẩy mạnh thị phần. Về mảng sữa bột, VNM hiện đang cạnh tranh với các hãng sữa nước ngoài.
Chúng tôi còn nhận thấy rằng sau một thời gian tăng trưởng mạnh nhu cầu sữa và các sản phẩm từ sữa có thể sẽ tăng trưởng chậm lại và do đó áp lực đối với hoạt động kinh doanh của VNM có thể sẽ tăng lên, tác động tiêu cực đến lợi nhuận của Công ty.
Từ ngày 1/6/2014, VNM đã giảm giá bán sữa bột từ 12 – 15% theo quy định mức giá trần cho các sản phẩm sữa trẻ em của Chính phủ. Do đó, doanh thu và lợi nhuận gộp của mảng sữa bột dự kiến sẽ bị ảnh hưởng đáng kể trong quý III.
Về tổng thể, VNM vẫn là một công ty hàng đầu với sức khỏe tài chính lành mạnh và khả năng sinh lời cao. Tuy nhiên, Chúng tôi cho rằng, Công ty đã qua giai đoạn tăng trưởng nhanh và bước vào giai đoạn ổn định. Trong các năm tới, Công ty cũng không có kế hoạch đầu tư nào lớn ngoại trừ việc tiếp tục mở rộng vùng nguyên liệu.
Mức PE hiện nay của cổ phiếu VNM là 15.91 không phải là mức cao so với vị thế của Công ty song cũng không còn rẻ theo đánh giá của chúng tôi. Chúng tôi cho rằng giá của VNM sẽ không có nhiều biến động trong thời gian tới.
| Nhà đầu tư 'ngóng' thông tin tích cực Thị trường chứng khoán tuần qua đón nhận liên tiếp hai thông tin về việc Trung Quốc đưa giàn khoan thứ 2 ra biển Đông và Ngân hàng Nhà nước tăng tỷ giá USD lên 1%. Tuy nhiên, tâm lý của nhà đầu tư ổn định, xuất hiện dòng tiền bắt đáy giúp thị trường không giảm sâu. |

Thanh Thúy (ĐTCK)
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro -
Thanh tra việc giảm lãi suất tại các ngân hàng, thực hiện ngay trong tháng 11 -
Tín dụng chính sách chuyển động cùng dòng chảy số -
TOP50 2026: 15 năm ghi dấu sức bền của doanh nghiệp Việt Nam -
Lãi suất tăng cao: Năm 2027 có thể là cơ hội để "bắt đáy" bất động sản dòng tiền -
Lãi suất cho vay khó xuống dưới 10%/năm, dư địa giảm phụ thuộc vào rủi ro tín dụng -
VPBank và SMBC hướng tới xây dựng Hành lang tài chính kết nối hai nền kinh tế Việt - Nhật





-
 Chuyên gia Herbalife góp phần đưa khoa học dinh dưỡng thể thao vào thực tiễn bóng đá Việt Nam
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Xây dựng
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bất động sản
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bán lẻ
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Vật liệu xây dựng
-
 Đoàn doanh nghiệp Hoa Kỳ ấn tượng với hệ thống sản xuất tại siêu nhà máy của Vinamilk