


 HDBank, Vikki Bank ký 5 hợp đồng tài trợ các dự án, giá trị vượt 124.500 tỷ đồng
-
HDBank, Vikki Bank ký 5 hợp đồng tài trợ các dự án, giá trị vượt 124.500 tỷ đồng
-
 Hai lãnh đạo của Tập đoàn CMH Việt Nam bị xử phạt
-
 Thống đốc Ngân hàng Nhà nước: Giảm lãi suất có trọng tâm, trọng điểm
-
 18 thỏa thuận hợp tác hàng chục nghìn tỷ đồng cho các dự án vùng Đông Nam Bộ
-
Chậm công bố hàng loạt thông tin, TST bị xử phạt -
Chứng khoán phiên 23/10: VN-Index tăng phiên thứ 4 liên tiếp
3 cổ phiếu cần quan tâm ngày 15/5
Thanh Thúy (Tinnhanhchungkhoan.vn)
- 15/05/2019 07:05

Báo Đầu tư CK trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 15/5 của các công ty chứng khoán.
TIN LIÊN QUAN
1. Khuyến nghị mua cổ phiếu ILB
CTCK MB (MBS)
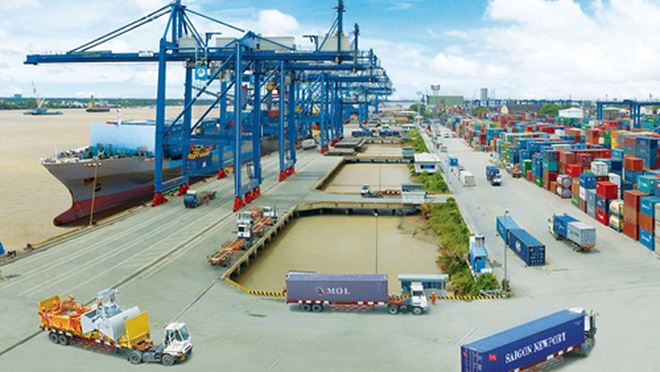 |
CTCP ICD Tân Cảng – Long Bình (ILB) là một trong những doanh nghiệp khai thác ICD (cảng cạn) lớn nhất cả nước. Cảng ICD của công ty được xây dựng bên cạnh các khu công nghiệp lớn của tỉnh Đồng Nai, tạo ra dòng tiền trên 100 tỷ đồng mỗi năm.
Kết quả kinh doanh của ILB sẽ tiếp tục tăng trưởng trong các năm tiếp theo nhờ (i) nhu cầu lưu kho, thông quan hàng hóa tại các ICD ngày càng cao nhờ kim ngạch xuất nhập khẩu tăng trưởng và (ii) ILB tích cực đầu tư mạnh mẽ cơ sở hạ tầng để đón đầu xu thế ngành đang phát triển mạnh mẽ.
Mức thị giá hiện tại của ILB là khá hấp dẫn đối với một doanh nghiệp đầu ngành có khả năng tạo ra dòng tiền mạnh và ổn định cũng như mức giá so sánh thấp hơn so với các doanh nghiệp tương đồng.
Chúng tôi đưa ra khuyến nghị mua đối với cổ phiếu ILB với mức tăng giá dự kiến 25% so với thị giá hiện tại 22.000 đồng/CP.
2. Khuyến nghị khả quan đối với SAB
CTCK Bản Việt (VCSC)
Chúng tôi giữ khuyến nghị khả quan dành cho Tổng CTCP Bia - Rượu - Nước giải khát Sài Gòn (SAB) khi kết quả quý I/2019 củng cố nhận định của chúng tôi là ban lãnh đạo mới sẽ thành công trong việc tái cơ cấu công ty, qua đó mang lại tăng trưởng lợi nhuận cao.
PEG 3 năm của SAB là 2 và chúng tôi cho rằng con số này hấp dẫn so với trung vị trượt 12 tháng là 2,8. Tỷ lệ tăng trưởng kép hàng năm 2018-2021 theo dự báo của chúng tôi là 20% được dựa trên kỳ vọng thị phần sẽ tăng và biên lợi nhuận cải thiện đáng kể nhờ tái cơ cấu hoạt động sau khi ThaiBev mua lại.
Chúng tôi điều chỉnh tăng giá mục tiêu thêm 3%, phù hợp với việc điều chỉnh tăng 2%-3% dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số 2019-2021 vì doanh thu và biên lợi nhuận từ bia của SAB đang đạt cao hơn một chút so với dự báo của chúng tôi.
Lợi nhuận sau thuế sau lợi ích cổ đông thiểu số quý I/2019 tăng 10% nhờ doanh thu từ bia tăng mạnh 20% trong khi biên lợi nhuận giảm so với mức cao cùng kỳ năm ngoái. Tuy nhiên, so với quý 4/2018 biên lợi nhuận vẫn tăng.
Chúng tôi cho rằng tính chung cả năm 2019, tăng trưởng lợi nhuận sẽ cao hơn so với quý I/2019 khi các sáng kiến cải thiện biên lợi nhuận của SAB sẽ có tác động rõ nét hơn trong các quý tới.
Rủi ro: SAB mất thị phần vào Heineken tại các khu vực cấp 2 và 3, thị trường tăng trưởng chậm, tiến độ tái cơ cấu chậm hơn so với kỳ vọng của chúng tôi.
3. DRC sẽ kiểm tra lại ngưỡng giá 25
CTCK BIDV (BSC)
Cổ phiếu của Công ty Cổ phần Cao su Đà Nẵng (mã DRC) đã tạo thành mô hình 2 đáy với xu hướng tăng giá mạnh khi ngưỡng đáy sao cao hơn ngưỡng đáy trước.
Thanh khoản cổ phiếu trong các phiên giao dịch gần đây duy trì tại ngưỡng trung bình 20 phiên, báo hiệu xu thế tăng khá mạnh mẽ.
Chỉ báo MACD và chỉ báo RSI đều ủng hộ nhịp tăng giá . Vận động 3 đường MA cũng cho thấy lực hồi phục ngắn hạn khi MA20 có dấu hiệu đảo chiều hướng lên.
Đường giá giao dịch vượt lên dải mấy Ichimoku cũng cho thấy đường giá đã đảo chiều sang xu hướng tích cực.
Như vậy, với xu hướng tăng ủng hộ bởi cả thanh khoản và các chỉ báo phân tích kỹ thuật, DRC sẽ kiểm tra lại ngưỡng giá 25 (tương đương với Fibonacci 61,8%) trong các phiên giao dịch tới.
SAGS phát hành hơn 9,5 triệu cổ phiếu để trả cổ tức 70%
Công ty cổ phần Phục vụ mặt đất Sài Gòn (SAGS, mã: SGN) dự kiến phát hành hơn 9,5 triệu cổ phiếu (tương đương tổng giá trị phát hành theo mệnh...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chậm công bố hàng loạt thông tin, TST bị xử phạt -
Chứng khoán phiên 23/10: VN-Index tăng phiên thứ 4 liên tiếp -
SCEX hoàn tất thẩm định An toàn hệ thống thông tin cấp độ 4 -
Vietcombank đẩy mạnh triển khai chương trình tín dụng thúc đẩy sản xuất, kinh doanh và các lĩnh vực ưu tiên -
Báo động bảo mật: Tin tặc không chỉ trộm tiền khách hàng mà đã "nhắm" vào kho tiền ngân hàng -
ABBank đạt 4.301 tỷ đồng lợi nhuận trước thuế trong 9 tháng đầu năm 2026 -
Agribank: Từ tín dụng xanh đến cơ hội tài chính carbon




-
 NCB tài trợ và thu xếp vốn cho 2 dự án trọng điểm, góp phần kiến tạo diện mạo mới của TP.HCM
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 - Ngành Tài chính - Chứng khoán
-
 HĐQT SeABank phê duyệt điều chỉnh kế hoạch kinh doanh 2026 và bầu Chủ tịch HĐQT mới, kiện toàn nhân sự cấp cao
-
 Cathay Life khẳng định năng lực kinh doanh trong 4 năm liên tiếp
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam - Ngành Công nghệ - Viễn thông - Chuyển đổi số
-
 SHB nhận Giải thưởng Chất lượng Thanh toán Quốc tế Xuất sắc (STP Award) từ Citibank